درآمد پرورش قارچ مایتاکه با مقدار محصول قابلتحویل، مسیر فروش و هزینههای دوره تولید ارتباط دارد. فاصله میان تهیه بستر، برداشت و تسویهحساب، سرمایه در گردش سالن را برای چندین هفته درگیر میکند؛ موضوعی که در برآورد سود اهمیت دارد. افزایش تعداد بلوکها لزوماً هزینه تولید هر کیلوگرم را کاهش نمیدهد. به همین دلیل، ارزیابی ظرفیتهای ۱۰۰، ۱۰۰۰ و ۵۰۰۰ بلوکی به محاسبه جداگانه هزینهها و شرایط فروش نیاز دارد.
درآمد پرورش مایتاکه چگونه محاسبه میشود؟
«بچ» نوبت تولیدی است که هزینه و نتیجه بلوکهای آن جداگانه ثبت میشود. در محاسبات، مبنا تمام بلوکهای تولید یا خریداریشده است؛ بلوکهای آلوده و حذفشده نیز هزینه داشتهاند. اگر فقط بلوکهای منتقلشده به باردهی را بشمارید، نرخ موفقیت ظاهراً بیشتر و هزینه هر کیلو کمتر دیده میشود.
| متغیر | تعریف کاربردی | خطای رایج |
|---|---|---|
| بلوک اولیه | کل بلوکهای خریداری یا ساختهشده در یک بچ | کنارگذاشتن بلوکهای آلوده از مبنا |
| نرخ موفقیت | تعداد بلوک سالمِ محصولدهنده ÷ بلوک اولیه | یکیگرفتن سفیدشدن بستر با برداشت موفق |
| وزن فروشپذیر | وزن درجهیک و درجهدو تحویلپذیر به ازای بلوک موفق | جایگزینی وزن کل برداشت با محصول قابلفروش |
| قیمت مؤثر | میانگین موزون قیمت واقعی دریافتشده از خریداران | استفاده از قیمت قفسه فروشگاه یا قیمت پیشنهادی |
فرمول درآمد و سود هر بچ:
درآمد ناخالص = تعداد بلوک اولیه × نرخ موفقیت × وزن فروشپذیر هر بلوک موفق × قیمت مؤثر هر کیلوگرم.
سود عملیاتی = درآمد ناخالص − هزینه تعهدشده بچ − هزینههای وابسته به مقدار فروش.
هزینه حمل یا کارمزد را فقط یکبار منظور کنید: یا از قیمت دریافتی کسر شود یا به هزینه فروش افزوده شود.
برای هر بچ تاریخ تلقیح، سویه، وزن و ترکیب بستر، تعداد بلوک حذفشده، وزن برداشت تازه، وزن درجهدو، دورریز و فروش نهایی را ثبت کنید. فاکتور، کانال فروش و تاریخ تسویه برای سنجش نقدینگی لازماند. تفاوت تعریفها در مقاله درآمد و سود پرورش قارچ توضیح داده شده است.
از هر بلوک مایتاکه چقدر محصول به دست میآید؟
بازده زیستی یا BE نسبت وزن قارچ تازه برداشتشده به وزن خشک اولیه بستر است که در ۱۰۰ ضرب میشود. بازده زیستی، میزان فروش قطعی نیست؛ شکستگی خوشهها، درجهبندی، پاکسازی و مرجوعی میتوانند وزن قابلتحویل را کاهش دهند.
| پژوهش | مبنای آزمایش | بازده زیستی | زمان چرخه |
|---|---|---|---|
| Shen و Royse، ۲۰۰۱؛ مرجع پژوهش | ۷۰٪ خاکاره بلوط، ۱۰٪ سبوس گندم، ۱۰٪ ارزن، ۱۰٪ چاودار | ۴۷٫۱٪ | حدود ۱۲ هفته |
| همان پژوهش؛ فرمول دوم | خاکاره بلوط با ۱۰٪ سبوس و ۲۰٪ چاودار | ۴۴٪ | حدود ۱۰ هفته |
| Shen و Royse، ۲۰۰۲؛ مرجع پژوهش | ۲۳ ژنوتیپ روی خاکاره بلوط مکملدار | ۳۵٫۸ تا ۳۹٫۵٪ در چهار جدایه برتر | کوتاهترین چرخه: ۸ هفته برای یک سویه خاص |
طبق راهنمای فنی دانشگاه ایالتی پنسیلوانیا، برای مایتاکه نمونه کیسههای حدود ۲٫۵ کیلوگرم بستر مرطوب معرفی شده است. اگر رطوبت بستر را در یک مثال ۶۰ درصد فرض کنیم، ماده خشک اولیه یک کیلوگرم خواهد بود. با BE فرضی ۴۰ درصد، حدود ۰٫۴ کیلوگرم برداشت تازه و با افت ۱۰ درصدی، حدود ۰٫۳۶ کیلوگرم فروشپذیر به دست میآید.
در مدل اقتصادی این مقاله، ۰٫۴ کیلوگرم محصول فروشپذیر برای هر بلوک موفق فرض مستقلی است و از مثال قبلی استخراج نشده است. مقدار واقعی باید پس از چند بچ آزمایشی از روی توزین تعیین شود. در انتخاب بستر کشت قارچ مایتاکه و کنترل کیفیت بذر قارچ مایتاکه نیز همین تمایز اهمیت دارد.
هزینههای پرورش مایتاکه شامل چه مواردی است؟
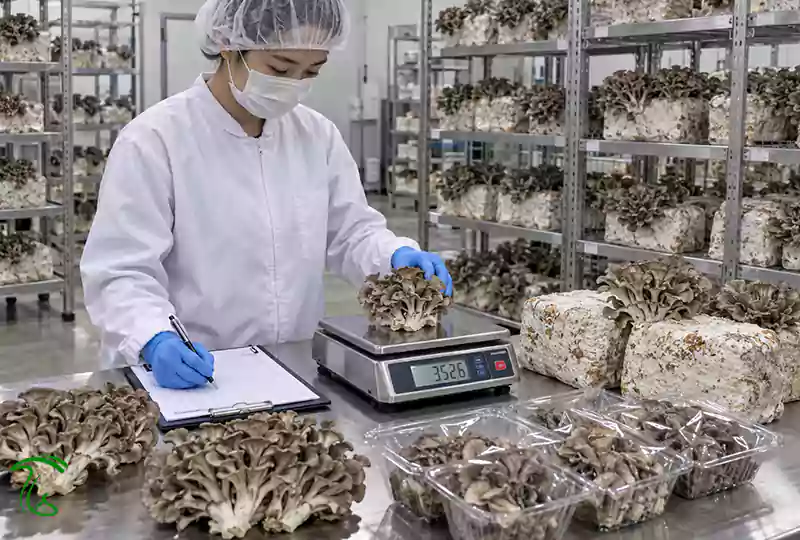
هزینهها را بر اساس رفتار مالی تفکیک کنید. برخی برای یک بچ از پیش متعهد شدهاند، حتی اگر تعدادی بلوک محصول ندهد؛ برخی با میزان فروش بالا میروند. «تعهدشده» به معنای ثابتبودن در تمام ظرفیتها نیست؛ خرید مواد برای ۵۰۰۰ بلوک بیشتر از ۱۰۰ بلوک هزینه دارد. این طبقهبندی مانع دوبارهشماری تلفات و هزینه فروش میشود.
| گروه هزینه | اقلام اصلی | نحوه ثبت |
|---|---|---|
| هزینه تعهدشده بچ | خاکاره، مکمل، اسپان، کیسه، استریل، انرژی رشد، دستمزد، سهم اجاره و استهلاک | برای تمام بلوکهای اولیه؛ حتی بلوکهای حذفشده |
| هزینه وابسته به فروش | ظرف، برچسب، کارتن، زنجیره سرد، کارمزد، مرجوعی و توزیع | به ازای هر کیلو یا هر سفارش، متناسب با کانال |
| سرمایه و تأمین مالی | ساختمان، تجهیزات، سرمایه در گردش، هزینه تسهیلات و فرصت سرمایه | اصل خرید تجهیزات یکجا هزینه عملیاتی همان بچ نیست |
راهنمای ارزیابی اقتصادی یک فعالیت تولیدی در دانشگاه Cornell، برای شیتاکه منتشر شده و بر تفکیک درآمد و هزینه همان فعالیت، نیروی کار و هزینههای اولیه تأکید دارد. از منطق ثبت آن استفاده میکنیم؛ اعداد تولید شیتاکه به مایتاکه منتقل نشدهاند.
اگر بلوک آماده بخرید، قیمت خرید جای تولید بستر، تلقیح و بخشی از نیروی کار و انرژی را میگیرد. جمعکردن هزینه بلوک آماده با هزینه کامل تولید آن غلط است. آزمایشگاه فقط در صورت تولید مستقل اسپان لازم میشود. برای تفکیک سرمایه ثابت و گردش، مقاله سرمایه مورد نیاز پرورش قارچ مایتاکه را ببینید.
سود ۱۰۰۰ بلوک مایتاکه در یک بچ چقدر است؟
برای جلوگیری از نمایش قیمت ساختگی بهعنوان قیمت روز ایران، در نمونه مالی از «واحد شاخص» استفاده میکنیم. فروش مستقیم را ۱۰۰ و عمده را ۷۳ واحد میگیریم. این نسبت از نظرسنجی چندگونهای Cornell به دست آمده، نه از بازار ایران. اگر ۳۰ درصد مستقیم و ۷۰ درصد عمده فروخته شود، میانگین دقیق ۸۱٫۱ است که در تمام جداول به ۸۱ گرد میشود.
| شاخص مدل پایه | مقدار فرضی | منطق محاسبه |
|---|---|---|
| قیمت مؤثر | ۸۱ واحد/کیلو | میانگین شاخصی مستقیم و عمده |
| هزینه فروش | ۸ واحد/کیلو | بستهبندی، حمل و کارمزد |
| هزینه تعهدشده | ۲۰٬۰۰۰ واحد | مواد و اسپان: ۱۱٬۰۰۰؛ انرژی و نیرو: ۶٬۰۰۰؛ سربار: ۳٬۰۰۰ |
| درآمد ناخالص | ۲۵٬۹۲۰ واحد | ۳۲۰ × ۸۱ |
| کل هزینه | ۲۲٬۵۶۰ واحد | ۲۰٬۰۰۰ + ۳۲۰ × ۸ |
| سود عملیاتی | ۳٬۳۶۰ واحد | ۲۵٬۹۲۰ − ۲۲٬۵۶۰ |
نقطه سربهسر پرورش مایتاکه کجاست؟
نقطه سربهسر وزنی نشان میدهد چه مقدار محصول فروشپذیر باید تحویل شود تا درآمد پس از کسر هزینه فروش، کل هزینه تعهدشده را پوشش دهد. در مدل پایه، از قیمت هر کیلو ۸۱ واحد، ۸ واحد هزینه فروش کم میشود و ۷۳ واحد برای جبران مخارج باقی میماند.
فرمول محاسبه سربهسر:
هزینه تعهدشده ÷ (قیمت میانگین − هزینه فروش هر کیلو)
۲۰٬۰۰۰ ÷ (۸۱ − ۸) = ۲۷۳٫۹۷ کیلوگرم؛ یعنی حدود ۲۷۴ کیلوگرم.
این مقدار نزدیک ۸۵٫۶ درصد خروجی پایه ۳۲۰ کیلویی است؛ حاشیه اطمینان حجمی حدود ۱۴٫۴ درصد خواهد بود.
کاهش عملکرد یا تغییر قیمت چه اثری بر سود دارد؟
حساسیت سود را با سه نرخ موفقیت ۷۰، ۸۰ و ۹۰ درصد و سه مقدار محصول فروشپذیر ۰٫۳، ۰٫۴ و ۰٫۵ کیلوگرم برای بلوک موفق میسنجیم. قیمت ۸۱، هزینه فروش ۸ و هزینه بچ ۲۰٬۰۰۰ واحد ثابتاند.
فرمول تمام خانهها: وزن فروشپذیر × ۷۳ − ۲۰٬۰۰۰ است.
| نرخ موفقیت | ۰٫۳ کیلو/بلوک | ۰٫۴ کیلو/بلوک | ۰٫۵ کیلو/بلوک |
|---|---|---|---|
| ۷۰٪ | ۲۱۰ کیلو؛ زیان ۴٬۶۷۰ | ۲۸۰ کیلو؛ سود ۴۴۰ | ۳۵۰ کیلو؛ سود ۵٬۵۵۰ |
| ۸۰٪ | ۲۴۰ کیلو؛ زیان ۲٬۴۸۰ | ۳۲۰ کیلو؛ سود ۳٬۳۶۰ | ۴۰۰ کیلو؛ سود ۹٬۲۰۰ |
| ۹۰٪ | ۲۷۰ کیلو؛ زیان ۲۹۰ | ۳۶۰ کیلو؛ سود ۶٬۲۸۰ | ۴۵۰ کیلو؛ سود ۱۲٬۸۵۰ |
با عملکرد ۰٫۳ کیلوگرم، هر سه حالت نمونه زیانده میشوند؛ اما در نرخ موفقیت ۸۰ درصد، افزایش عملکرد از ۰٫۴ به ۰٫۵ کیلوگرم سود را از ۳٬۳۶۰ به ۹٬۲۰۰ واحد میرساند. بنابراین سفیدشدن میسلیوم معیار کافی برای سودآوری نیست؛ وزن فروشپذیر و تلفات واقعی تعیینکنندهاند.
با فروش تمام ۳۲۰ کیلوگرم به قیمت عمده ۷۳، سود ۸۰۰ واحد و با فروش کاملاً مستقیم به قیمت ۱۰۰، سود سادهشده ۹٬۴۴۰ واحد است. این دو محاسبه هزینه فروش یکسان ۸ واحدی دارند؛ در عمل ارسال سفارش خرد، بازاریابی و مرجوعی ممکن است قیمت مؤثر و هزینه کانال را تغییر دهد.
درآمد و سود مایتاکه در ۱۰۰، ۱۰۰۰ و ۵۰۰۰ بلوک
سه مقیاس با نرخ موفقیت ۸۰ درصد، وزن فروشپذیر ۰٫۴ کیلوگرم، قیمت ۸۱ و هزینه فروش ۸ واحد مقایسه میشوند. هزینه تعهدشده برای هر ظرفیت مستقل است.
| شاخص | ۱۰۰ بلوک | ۱۰۰۰ بلوک | ۵۰۰۰ بلوک |
|---|---|---|---|
| بلوک موفق | ۸۰ | ۸۰۰ | ۴۰۰۰ |
| وزن فروشپذیر | ۳۲ کیلو | ۳۲۰ کیلو | ۱۶۰۰ کیلو |
| درآمد ناخالص | ۲٬۵۹۲ | ۲۵٬۹۲۰ | ۱۲۹٬۶۰۰ |
| هزینه تعهدشده | ۲٬۷۰۰ | ۲۰٬۰۰۰ | ۹۴٬۰۰۰ |
| هزینه فروش | ۲۵۶ | ۲٬۵۶۰ | ۱۲٬۸۰۰ |
| کل هزینه | ۲٬۹۵۶ | ۲۲٬۵۶۰ | ۱۰۶٬۸۰۰ |
| سود یا زیان | زیان ۳۶۴ | سود ۳٬۳۶۰ | سود ۲۲٬۸۰۰ |
| سربهسر وزنی | ۳۷ کیلو | ۲۷۴ کیلو | ۱۲۸۸ کیلو |
تفکیک هزینه تعهدشده (مواد و اسپان / انرژی و نیرو / سربار): در ۱۰۰ بلوک بهترتیب ۱٬۵۰۰، ۶۰۰ و ۶۰۰ واحد؛ در ۱۰۰۰ بلوک ۱۱٬۰۰۰، ۶٬۰۰۰ و ۳٬۰۰۰؛ در ۵۰۰۰ بلوک ۵۵٬۰۰۰، ۲۶٬۰۰۰ و ۱۳٬۰۰۰ واحد فرض شده است. صرفه مقیاس در این جدول نتیجه همین ورودیهای مستقل است، نه یک نتیجه آزمایشگاهی برای مایتاکه.
مقایسه حجم قابلفروش در سه ظرفیت
۱۰۰ بلوک؛ ۳۲ کیلو
۱۰۰۰ بلوک؛ ۳۲۰ کیلو
۵۰۰۰ بلوک؛ ۱۶۰۰ کیلو
طول میلهها نسبت به بیشترین خروجی، یعنی ۱۶۰۰ کیلوگرم، محاسبه شده است.
۱۰۰ بلوک؛ مقیاس آزمایشی برای کاهش ریسک
نتیجه: زیان ۳۶۴ واحد
زیان آموزشی
بلوک موفق
۸۰ از ۱۰۰
فروشپذیر
۳۲ کیلوگرم
درآمد ناخالص
۲٬۵۹۲ واحد
کل هزینه
۲٬۹۵۶ واحد
محاسبه سود: ۲٬۵۹۲ − ۲٬۹۵۶ = ۳۶۴ واحد زیان
سربهسر: ۳۷ کیلوگرم؛ ۵ کیلوگرم کمتر از سربهسر. برای آزمون سویه و خریدار است.
۱۰۰۰ بلوک؛ مقیاس کوچک تجاری
نتیجه: سود ۳٬۳۶۰ واحد
سود عملیاتی فرضی
بلوک موفق
۸۰۰ از ۱۰۰۰
فروشپذیر
۳۲۰ کیلوگرم
درآمد ناخالص
۲۵٬۹۲۰ واحد
کل هزینه
۲۲٬۵۶۰ واحد
محاسبه سود: ۲۵٬۹۲۰ − ۲۲٬۵۶۰ = ۳٬۳۶۰ واحد سود
سربهسر: ۲۷۴ کیلوگرم؛ ۴۶ کیلوگرم بالاتر از سربهسر. تکرار سود به فروش وابسته است.
۵۰۰۰ بلوک؛ مقیاس نیمهصنعتی
نتیجه: سود ۲۲٬۸۰۰ واحد
سود عملیاتی فرضی
بلوک موفق
۴۰۰۰ از ۵۰۰۰
فروشپذیر
۱۶۰۰ کیلوگرم
درآمد ناخالص
۱۲۹٬۶۰۰ واحد
کل هزینه
۱۰۶٬۸۰۰ واحد
محاسبه سود: ۱۲۹٬۶۰۰ − ۱۰۶٬۸۰۰ = ۲۲٬۸۰۰ واحد سود
سربهسر: ۱۲۸۸ کیلوگرم؛ ۳۱۲ کیلوگرم بالاتر از سربهسر. سردخانه، نیروی برداشت و چند خریدار ضروریاند.
در مقیاس ۵۰۰۰ بلوکی، سود عملیاتی بیشتر الزاماً به معنای بازگشت سریعتر سرمایه نیست. برای محاسبه دوره بازگشت سرمایه باید هزینه خرید تجهیزات، آمادهسازی سالن، سرمایه در گردش، تعداد بچهای سالانه و جریان نقدی واقعی نیز بررسی شود. بنابراین سود ۲۲٬۸۰۰ واحدی این مثال فقط نتیجه عملیاتی یک بچ است و بهتنهایی دوره بازگشت سرمایهگذاری اولیه را مشخص نمیکند.
چرخه مایتاکه چه اثری بر سرمایه در گردش دارد؟
تا وصول وجه، مراحل رشد میسلیوم، باردهی، برداشت و تحویل طی میشوند. Penn State رشد میسلیوم را حدود ۳۰ تا ۶۰ روز و Shen و Royse چرخه تلقیح تا برداشت را حدود ۸ تا ۱۲ هفته گزارش کردهاند. این زمانها را جمع نکنید؛ رشد میسلیوم بخشی از چرخه کامل است.
برای سود سالانه، بچهای کامل را با لحاظ نظافت و محدودیت ظرفیت بشمارید. چهار بچ ۱۰۰۰ بلوکی در سال، سود فرضی ۱۳٬۴۴۰ و معادل ماهانه ۱٬۱۲۰ واحد دارد؛ این رقم دریافتی نقدی ماهانه نیست. مراحل کشت در راهنمای پرورش قارچ مایتاکه آمده است.
مایتاکه را به چه کسی و با چه قیمتی بفروشیم؟
رستوران، فروشگاه تخصصی، توزیعکننده و فرآوریکننده خریداران بالقوهاند، نه مشتری تضمینشده. پیش از توسعه، حجم سفارش، کیفیت، قیمت تحویل، مرجوعی و تسویه را مشخص کنید. برای بررسی کانالها مقاله بازار قارچ مایتاکه در ایران و جهان را بخوانید.
در گزارش بازاریابی Cornell، میانگین قیمت فروش مستقیم مجموعهای از قارچهای تخصصی ۱۵٫۹۹ دلار و عمده ۱۱٫۶۲ دلار به ازای هر پوند گزارش شده است؛ یعنی قیمت عمده تقریباً ۷۳ درصد مستقیم است. این داده نه قیمت ویژه مایتاکه است و نه مرجع قیمتگذاری ایران؛ در مدل حاضر فقط از نسبت آن استفاده شده است.
قیمت واقعی باید از سفارش و فاکتور همان شهر به دست آید. هزینه حمل سرد، ظرف و برگشتی ممکن است سود فروش مستقیم را کم کند. خوشه مایتاکه به آسیب فیزیکی حساس است؛ برای انتخاب ظرف و شرایط نگهداری به بستهبندی قارچ مایتاکه مراجعه کنید.
فروش مایتاکه خشک و پودر چه زمانی میصرفد؟
خشککردن قطعات سالمِ کمجاذبه میتواند کانال فروش دیگری ایجاد کند. در نظرسنجی Cornell حدود دو سوم پاسخدهندگان فرآوردههای ارزشافزوده عرضه میکردند و محصول خشک رایج بود. این آمار درباره کل گروه قارچهای تخصصی آمریکاست و تقاضای تضمینشده برای پودر مایتاکه در ایران را نشان نمیدهد.
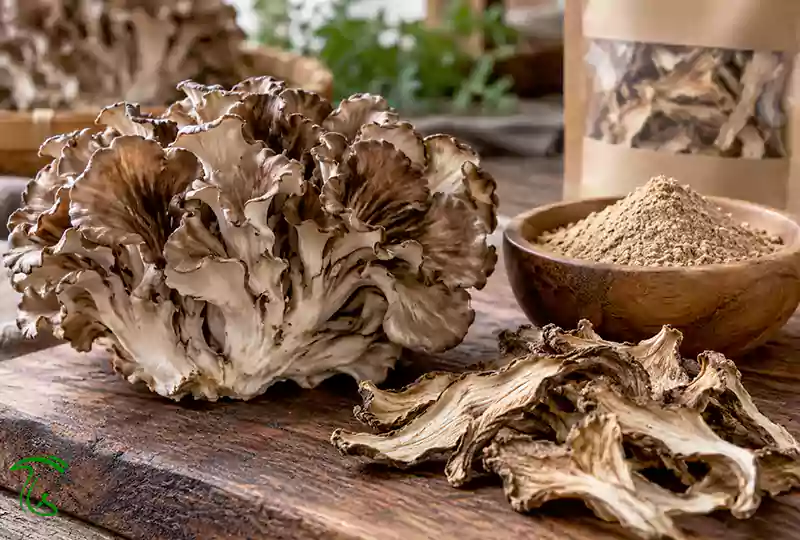
برای سنجش فرآوری، وزن خشک نهایی، قیمت تحویل، هزینه خشککن، انرژی، آزمایش کیفیت، بستهبندی و افت فروش را جدا ثبت کنید. نسبت تبدیل تازه به خشک را با محصول واقعی اندازه بگیرید. محصول آلوده برای فرآوری مناسب نیست؛ مجوزها و استانداردهای بهداشتی باید رعایت شوند. تجهیزات مرتبط در مطلب صنایع تبدیلی قارچ معرفی شدهاند.
ریسکهای اصلی کاهش سود مایتاکه چیست؟
| ریسک | اثر مالی | اقدام قابل اندازهگیری |
|---|---|---|
| آلودگی اولیه | کمشدن بلوک موفق با حفظ هزینه خرید یا تولید | ثبت تلفات به تفکیک مرحله و علت |
| بلوغ نامنظم | اشغال بیشتر سالن و تأخیر تحویل | ثبت روز تلقیح، جوانهزنی و برداشت |
| ضایعات برداشت | افت وزن تحویلپذیر و افزایش مرجوعی | توزین برداشت، درجهدو و دورریز |
| وابستگی به مشتری | فشار بر قیمت و تأخیر وصول وجه | داشتن دستکم دو مسیر فروش قابلاتکا |
| افزایش انرژی | رشد هزینه هر بچ در فصل گرم یا سرد | ثبت کیلوواتساعت و صورتحساب هر دوره |
| توسعه شتابزده | فروش زیر قیمت یا هزینه سردخانه بیشتر | تطبیق ورودی بلوکها با سفارش واقعی |
مجوز و الزامات اداری تولید مایتاکه در ایران
نوع فعالیت، مسیر مجوز را تعیین میکند. باردهی بلوک آماده، تولید مستقل بستر، تکثیر اسپان و فرآوری خوراکی ممکن است شرایط اداری متفاوتی داشته باشند. پیش از خرید تجهیزات، عنوان فعالیت را مشخص کنید تا هزینه اصلاح محل، تجهیزات آزمایشگاهی یا بستهبندی خارج از مجوز غافلگیرتان نکند.
| نوع فعالیت | موضوع استعلام قبل از راهاندازی |
|---|---|
| پرورش از بلوک آماده | شرایط تأسیس و بهرهبرداری واحد پرورش خوراکی |
| ساخت بلوک کشت | شمول تولید بستر در مجوز واحد یا الزام مجوز مستقل |
| تولید اسپان | ضوابط تولید بذر و مسئول فنی، در صورت شمول |
| خشککردن و بستهبندی | ضوابط فرآوری، برچسبگذاری و عرضه تجاری |
مراحل بررسی مجوز پرورش مایتاکه
متقاضی باید عنوان دقیق فعالیت را در درگاه ملی مجوزهای کشور بررسی کند. سپس مدارک، شرایط محل، مرجع صادرکننده و محدوده فعالیت را از مسیر رسمی پیگیری کند. پذیرش گونه مایتاکه و جزئیات فنی خاص آن، در صورت ابهام، نیازمند استعلام از سازمان جهاد کشاورزی استان یا مرجع صادرکننده مربوط است.
در برآورد مالی، هزینه آمادهسازی محل، آب و برق و زمان دریافت مجوز را لحاظ کنید. درباره تولید اسپان و فرآوردههای خشک نیز عنوان مجوز را جداگانه استعلام کنید. این متن جایگزین پاسخ مکتوب مرجع قانونی نیست.
چکلیست تصمیم برای افزایش ظرفیت
- عملکرد: نرخ بلوک سالم و وزن فروشپذیر در دو یا سه بچ ثبت و تلفات مرحلهای مشخص شده باشد.
- هزینه: مواد، نیرو، انرژی، اجاره، استهلاک و هزینه فروش بدون دوبارهشماری ثبت شوند.
- بازار: حداقل دو مشتری یا کانال با سفارش، قیمت وصولی، برگشتی و زمان تسویه روشن باشند.
- نقدینگی: توان پرداخت هزینه بچ بعدی هنگام تأخیر فروش یا افزایش انرژی وجود داشته باشد.
- زیرساخت: ظرفیت انکوباسیون، باردهی، سردخانه و نیروی انسانی با اوج برداشت هماهنگ باشد.
- تصمیم: سود حالت معمولی و محتاطانه جدا محاسبه شود؛ مبنای توسعه بهترین برداشت نباشد.
جمعبندی درآمد پرورش قارچ مایتاکه
سؤالات متداول درباره درآمد پرورش مایتاکه
-
درآمد ماهانه ۱۰۰۰ بلوک مایتاکه چقدر است؟
با فرض چهار بچ کامل در سال و سود ۳٬۳۶۰ واحد برای هر بچ، سود سالانه ۱۳٬۴۴۰ و معادل ماهانه ۱٬۱۲۰ واحد شاخص است؛ این عدد درآمد نقدی ماهانه یا تومان نیست.
-
از هر بلوک مایتاکه چند کیلو قارچ برداشت میشود؟
به وزن خشک بستر، سویه و بازده بستگی دارد. در مثال یک کیلوگرم ماده خشک و بازده زیستی ۴۰ درصد، برداشت تازه ۰٫۴ کیلوگرم است؛ وزن فروشپذیر میتواند کمتر باشد.
-
آیا با ۱۰۰ بلوک میتوان سود کرد؟
بله، اگر هزینه و قیمت واقعی مناسب باشند. در سناریوی آموزشی همین مقاله، ۳۲ کیلوگرم فروشپذیر به زیان ۳۶۴ واحدی منجر میشود؛ آزمون کوچک برای سنجش ریسک مفید است.
-
نقطه سربهسر ۱۰۰۰ بلوک چیست؟
در مدل پایه، ۲۰٬۰۰۰ واحد هزینه تعهدشده بر حاشیه مشارکت ۷۳ واحد به ازای هر کیلو تقسیم میشود؛ در نتیجه حدود ۲۷۴ کیلوگرم فروشپذیر لازم است.
-
فروش تازه بهتر است یا خشک؟
تازه معمولاً فرآوری کمتری دارد اما به فروش سریع وابسته است؛ خشککردن هزینه انرژی و کنترل کیفیت دارد. انتخاب را با وزن نهایی، قرارداد و قیمت واقعی مقایسه کنید.
-
چه زمانی سالن مایتاکه را بزرگتر کنیم؟
پس از ثبت نتایج تکرارپذیر دو یا سه بچ، اطمینان از ظرفیت خرید مشتریان و تأمین سرمایه در گردش. هزینه تجهیزات و الزامات مجوز توسعه نیز باید محاسبه شود.
منابع
منابع زیر برای تعریف شاخصها، بررسی بازده زیستی، دادههای بازاریابی و چارچوب مجوز استفاده شدهاند. ارقام آزمایشگاهی و خارجی بهعنوان قیمت یا عملکرد قطعی ایران ارائه نشدهاند.
| منابع | موضوع و کاربرد | نشانی مرجع |
|---|---|---|
| Shen و Royse، ۲۰۰۱ | بازده ۴۷٫۱ و ۴۴ درصد؛ نقش مکملها و طول چرخه | https://pubmed.ncbi.nlm.nih.gov/11693937/ |
| Shen و Royse، ۲۰۰۲ | ۲۳ ژنوتیپ؛ بازده چهار جدایه و چرخه کوتاهتر | https://pubmed.ncbi.nlm.nih.gov/11876410/ |
| Penn State؛ Production Technology | کیسه ۲٫۵ کیلویی و رشد میسلیوم ۳۰ تا ۶۰ روز | https://plantpath.psu.edu/about/facilities/mushroom/resources/specialty-mushrooms/production-technology |
| Cornell؛ Smart Marketing، ۲۰۲۳ | نسبت قیمت عمده و مستقیم و فروش فرآوردههای ارزشافزوده | https://smallfarms.cornell.edu/2023/04/smart-marketing-for-specialty-mushrooms/ |
| Cornell؛ Enterprise Viability | روش ارزیابی اقتصادی تولید شیتاکه؛ بدون انتقال ارقام | https://smallfarms.cornell.edu/resources/methods-of-commercial-mushroom-cultivation-in-the-northeastern-united-states/9-enterprise-viability/ |
| درگاه ملی مجوزها | استعلام عنوان فعالیت و مرجع صدور مجوز در ایران | https://mojavez.ir/ |