
سرمایه مورد نیاز پرورش قارچ انوکی را ظرفیت تولید، آمادهبودن سالن، نوع استریلسازی، سرمایش، سطح اتوماسیون، ظرف کشت و وجود سردخانه رقم آن را تعیین میکنند. هزینه پرورش قارچ انوکی را در سه سبد جدا کنید: سرمایه ثابت، سرمایه در گردش و ذخیره احتیاطی. دو واحد با ظرفیت ظاهراً یکسان ممکن است برای راهاندازی به سرمایه کاملاً متفاوتی نیاز داشته باشند؛ یکی سالن و تجهیزات آماده دارد و دیگری باید تأسیسات را از صفر تهیه کند. در این راهنما، هزینههای شروع کار را تفکیک میکنیم و یک مثال عددی قابلاصلاح ارائه میدهیم. برای آشنایی با گونه، راهنمای قارچ انوکی را ببینید.
حداقل سرمایه مورد نیاز پرورش قارچ انوکی
در مثال آموزشی ۱۰۰۰ بطری در هر دوره، مجموع سرمایه شروع ۱٬۰۲۳ میلیون تومان به دست میآید: ۷۶۵ میلیون سرمایه ثابت، ۱۴۰ میلیون سرمایه در گردش، ۲۵ میلیون هزینه آغاز کار و ۹۳ میلیون ذخیره احتیاطی. جزئیات محاسبه در بخشهای بعد آمده است. برای بهدستآوردن بودجه واقعی واحد خودتان، سه مقدار را مشخص کنید: ظرفیت فروشپذیر ماهانه، جمع قیمت استعلامشده تجهیزات و ساختمان و بیشترین کسری نقدینگی تا وصول فروش. سپس ذخیره احتیاطی متناسب با ریسک را اضافه کنید. فرم استعلام قابل تکمیل در ادامه مقاله قرار دارد.
توجه سرمایهگذاری
ارقام سناریوی ۱۰۰۰ بطری و درصد هزینه پرورش قارچ انوکی صرفاً آموزشی است و قیمت روز، پیشفاکتور یا توصیه سرمایهگذاری محسوب نمیشود. پیش از تصمیم، قیمت تجهیزات و شرایط نصب را با استعلام معتبر جایگزین کنید؛ سود و بازگشت سرمایه تضمینشده نیست.
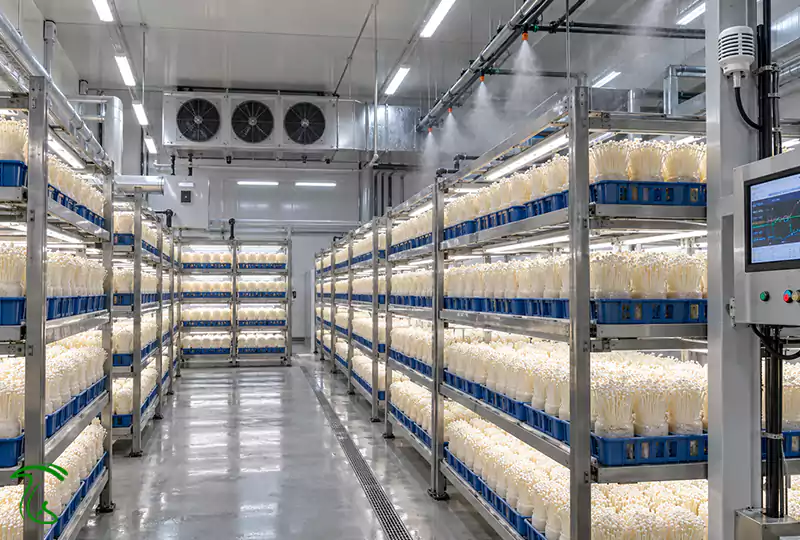
سرمایه مورد نیاز پرورش قارچ انوکی در چهار مقیاس
چهار مقیاس زیر برای سرمایه مورد نیاز پرورش قارچ انوکی نشان میدهند اولویت تجهیزات و نوع هزینه پرورش قارچ انوکی چگونه تغییر میکند. این دستهبندی رقم سرمایه را تعیین نمیکند؛ برای هر مقیاس، ابتدا ظرفیت واقعی و وضعیت سالن را مشخص کنید.
سرمایه در مقیاس آزمایشی یا خانگی
در پرورش قارچ انوکی در خانه، هدف اصلی باید یادگیری فرایند و ثبت داده باشد. میتوان از فضای آماده استفاده کرد و تعداد بطری یا کیسه را پایین نگه داشت. با این حال، کوچککردن مقیاس نباید به معنی حذف کنترل دما، نظافت یا استریلسازی باشد. اگر یک نوبت تولید (بچ) کوچک آلوده شود، نتیجه آزمایش درباره ظرفیت واقعی تولید قابل اعتماد نیست. مراحل فنی کار را در راهنمای پرورش قارچ انوکی ببینید.
سرمایه برای واحد پایلوت
واحد پایلوت (واحد آزمایشیِ کنترلشده) جایی است که تجهیزات باید از حالت «آزمایش شخصی» یک گام جلوتر بروند. در این مقیاس باید بتوانید چند دوره را با روش تقریباً یکسان تکرار کنید، درصد آلودگی را ثبت کنید، مقدار محصول قابل فروش را بسنجید و بستهبندی را در بازار واقعی امتحان کنید. برای بسیاری از سرمایهگذاران، هزینه یک پایلوت کنترلشده از خرید زودهنگام خط بزرگ منطقیتر است.
سرمایه سالن نیمهصنعتی
در این مرحله هماهنگبودن ظرفیت سرمایش، استریلسازی، قفسهبندی و بستهبندی از خرید تکتک دستگاهها مهمتر میشود. اگر قرار است محصول تازه به چند مشتری ثابت تحویل شود، ظرفیت سردسازی و حمل هم باید با مقدار برداشت روزانه هماهنگ باشد. خرید تجهیزات فقط بر اساس متراژ سالن کافی نیست؛ بار حرارتی، تعداد بطری، دفعات بازشدن در سالن و برنامه برداشت روی ظرفیت دستگاهها اثر میگذارند.
سرمایه کارخانه پرورش قارچ انوکی
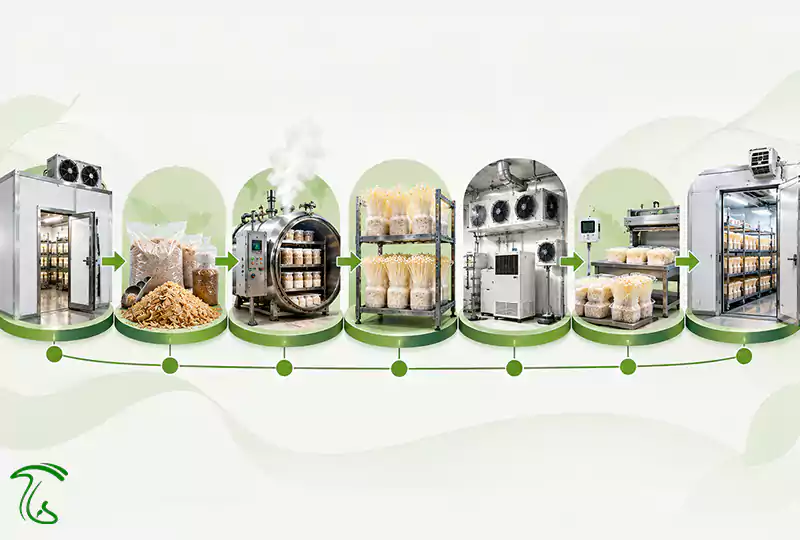
در واحد صنعتی، سرمایه مورد نیاز پرورش قارچ انوکی فقط برای اتاق باردهی نیست. آمادهسازی بستر، اختلاط، پرکن، استریل، خنکسازی، تلقیح، انکوباسیون، باردهی، برداشت، بستهبندی، سردخانه و پشتیبانی برق باید مثل یک زنجیره دیده شوند. اگر یک حلقه ظرفیت کمتری از بقیه داشته باشد، همان نقطه مرحله محدودکننده تولید میشود. برای مقایسه با قارچهای رایجتر، مقاله سرمایه اولیه پرورش قارچ را هم ببینید.
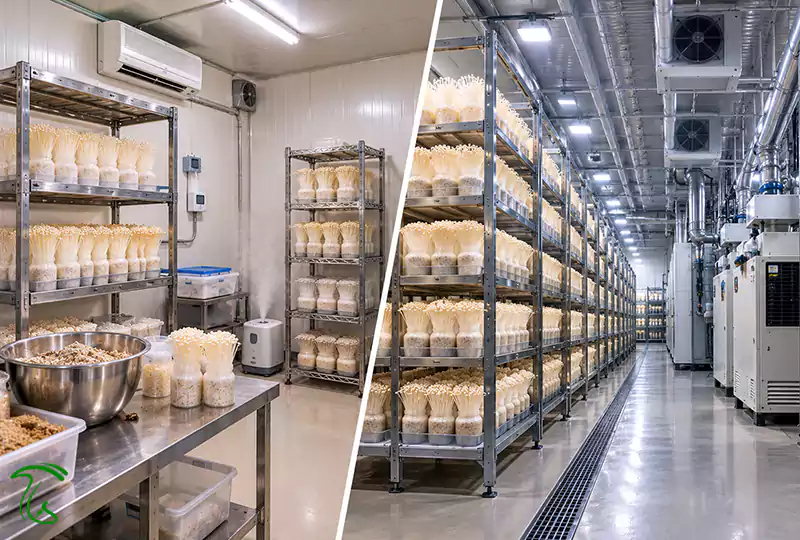
چه عواملی سرمایه پرورش انوکی را تغییر میدهند؟
- ظرفیت تولید: اندازه استریل، تعداد قفسه، سرمایش، نیروی انسانی و فضای سرد را تغییر میدهد.
- سالن آماده یا احداث جدید: میتواند هزینه زمین، ساختمان و تأسیسات را از مدل حذف یا به آن اضافه کند.
- روش آمادهسازی بستر: خرید بستر آماده در مقابل تولید داخلی، ترکیب متفاوتی از سرمایه ثابت و هزینه جاری میسازد.
- استریلسازی: ظرفیت دیگ یا اتوکلاو، بخار، ایمنی، لولهکشی و انرژی را تعیین میکند.
- سطح اتوماسیون: سرمایه ثابت را بالا میبرد، اما میتواند نیاز به کار دستی و نوسان فرایند را کم کند.
- فاصله تا بازار: نیاز به سردخانه، جعبه عایق و حمل سرد را تغییر میدهد.
- هزینه انرژی: روی انتخاب عایق، راندمان سرمایش و سرمایه در گردش اثر مستقیم دارد.
چرا سرمایش در انوکی سهم بزرگتری دارد؟
انوکی در دمایی پایینتر از بیشتر قارچهای رایج بار میدهد. در پژوهش سال ۲۰۲۵، انکوباسیون در ۱۸ درجه با CO₂ کمتر از ۰٫۳ درصد انجام شد، شروع باردهی در ۱۴ درجه بود و مرحله رشد تا برداشت در ۸ تا ۱۲ درجه. در بیشتر مناطق ایران و بیشتر ماههای سال، نگه داشتن سالن در این دما بدون سیستم سرمایش ممکن نیست؛ پس عایق دیوار و سقف، ظرفیت کمپرسور و هزینه برق مستقیماً وارد سرمایه ثابت و سرمایه در گردش میشوند. برای عایقکاری، مقاله ساندویچ پانل در سالن قارچ گزینهها را مقایسه کرده و برای رطوبت، راهنمای دستگاه رطوبتساز برای پرورش قارچ را ببینید.
سرمایه ثابت و سرمایه در گردش چه تفاوتی دارند؟
یکی از خطاهای رایج در برآورد هزینه تولید قارچ انوکی این است که سرمایه اولیه را با قیمت دستگاهها برابر بگیریم. خرید دستگاه فقط بخشی از سرمایه است. ممکن است سالن و تجهیزات آماده باشند، اما برای مواد اولیه، دستمزد، انرژی، بستهبندی یا دوره بعدی پول کافی باقی نماند.
سرمایه ثابت
در بحث تخمین هزینه تولید قارچ انوکی، سرمایه ثابت برای داراییها و زیرساختهایی است که در چند دوره استفاده میشوند:
- آمادهسازی، عایقکاری، کف و دیوار قابل شستوشو
- قفسهبندی و تجهیزات جابهجایی
- سیستم سرمایش، تهویه، رطوبت و کنترل محیط
- میکسر، پرکن، مخزن و تجهیزات آمادهسازی بستر
- دیگ بخار، اتوکلاو یا سیستم استریل متناسب با فرایند
- تجهیزات تلقیح و فضای تمیز
- بطریهای چندبارمصرف، اگر روش کشت بطری است
- تجهیزات بستهبندی، یخچال یا سردخانه
- تابلو برق، ثبت داده، هشدار و برق اضطراری
سرمایه در گردش
- مواد پایه بستر و مکملها
- اسپان یا کشت مایع مورد استفاده
- کیسه، فیلتر، درپوش و سایر ظروف مصرفی
- آب، برق، سوخت و بخار
- دستمزد و خدمات
- شوینده و مواد ضدعفونی
- ظروف فروش، فیلم بستهبندی و برچسب
- حمل، نگهداری سرد و کنترل کیفیت
ذخیره احتیاطی
این بخش برای چیزی است که در برنامه اولیه دقیقاً پیشبینی نمیشود: خرابی سرمایش، افزایش قیمت نهاده، آلودگی بخشی از بستر، تأخیر فروش، برگشت محصول یا هزینه تعمیر. درصد ذخیره باید بر اساس ریسک پروژه تعیین شود؛ یک درصد ثابت برای همه واحدها منطقی نیست. آلودگی یکی از بزرگترین این ریسکهاست؛ آفات و بیماریهای رایج را در مقاله بیماریهای قارچ انوکی ببینید.
هزینه زمین و ساختمان را جدا حساب کنید
اگر سالن آماده دارید، مقایسه سرمایه شما با پروژهای که زمین و ساختمان را هم از صفر میسازد اشتباه است. برای همین بهتر است برای تعیین هزینه پرورش قارچ انوکی، دو مدل مالی مستقل داشته باشید. هزینه و زمان دریافت پروانه تأسیس واحد تولید قارچ را هم در مدل احداث ببینید.
تجهیزات کلیدی و سهم آنها از سرمایه ثابت
در سناریوی کاملاً فرضیِ ۱۰۰۰ بطری، سرمایش ۲۰٫۹٪ و استریل و بخار ۱۹٫۶٪ از سرمایه ثابت ۷۶۵ میلیون تومانی را تشکیل میدهند. سهم همه اقلام را بهجای جدول تکراری، در جدول یکپارچه هزینهها و درصد هر قلم ببینید. این درصدها استاندارد صنعت یا قیمت بازار ایران نیستند.
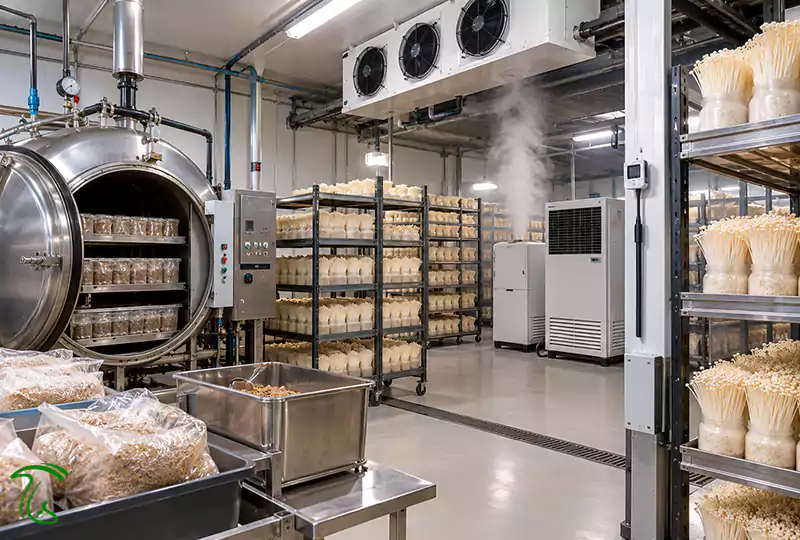
تجهیزات آمادهسازی بستر
این بخش در پرورش قارچ انوکی میتواند شامل خردکن یا آسیاب، میکسر، مخزن آب، سیستم توزین و دستگاه پرکن بطری یا کیسه باشد. نوع تجهیزات به فرمول بستر و ظرفیت بستگی دارد. در مطالعه ۲۰۲۵، هر بطری ۱۲۵۰ میلیلیتری با حدود ۸۸۰ گرم بستر مرطوب (معادل ۳۳۰ گرم وزن خشک) پر شد و یکی از فرمولهای پربازده در شرایط همان آزمایش شامل ۲۵ درصد کاه سویا، ۲۰ درصد چوب بلال، ۲۰ درصد پوسته پنبهدانه، ۲۵ درصد سبوس برنج، ۸ درصد سبوس گندم، ۱ درصد کربنات کلسیم و ۱ درصد پودر صدف بود.
پژوهش نسبت کربن به نیتروژن هم نشان داد نسبت کربن به نیتروژن بستر روی عملکرد اثر دارد: از سه نسبت ۲۲، ۲۷ و ۳۷ به ۱، نسبت ۲۷ به ۱ در همان طرح آزمایشی با عملکرد ۳۵۶ گرم در بطری و دوره گزارششده ۴۲ روز همراه بود. این نتایج به فرمول بستر، سویه و شرایط آزمایش وابستهاند. از نظر مالی یعنی دستگاه اختلاط و توزین ابزار جانبی نیست؛ یکنواختی بستر بخشی از کنترل فرایند است.
در روش کشت بطری چندبارمصرف، شستوشو و آمادهسازی بطریها و درپوشها پیش از پرکردن مجدد نیز به تجهیزات، آب، انرژی، نیروی کار و کنترل بهداشت نیاز دارد. اگر این کار داخل واحد انجام میشود، دستگاه شستوشو یا تجهیزات دستی، ظرفیت خشککردن و محل نگهداری ظروف تمیز را در استعلام جداگانه ثبت کنید؛ اگر برونسپاری میشود، هزینه خدمت را به هزینه جاری بیفزایید.
تجهیزات استریلسازی
استریلسازی یکی از حساسترین نقاط فنی و مالی پرورش قارچ انوکی است. دستگاه بزرگتر از نیاز، سرمایه و انرژی را بالا میبرد و ظرفیت کم هم تولید را محدود میکند. شدت فرایند هم باید کنترل شود: استریل ناکافی راه آلودگی را باز میگذارد و حرارت بیش از نیاز، انرژی و زمان بیشتری میگیرد و میتواند به بستر آسیب بزند. پژوهش استریلسازی منتشرشده در سال ۲۰۲۶، استریل بستر انوکی را بر پایه شاخص F₀ از دو جهت سنجیده است: ایمنی میکروبی و رشد میسلیوم. برای همین هزینه ابزار اندازهگیری دما و فشار، ثبت داده و نگهداری سیستم باید در بودجه دیده شود.
تجهیزات انکوباسیون و باردهی
اتاق عایقشده، قفسه، سرمایش، رطوبتساز، تهویه، سنسور دما و رطوبت، پایش CO₂ و ثبت داده اقلام اصلی این بخش هستند. در واحد تولید پیوسته، جداسازی فضای انکوباسیون و باردهی برای کنترل همزمان شرایط اهمیت دارد؛ در پایلوت ناپیوسته، اجرای مرحلهای در یک فضای قابلکنترل نیز ممکن است، مشروط به برنامه دقیق تغییر دما، نظافت و پیشگیری از آلودگی. دماهای حدود ۱۸ درجه برای انکوباسیون و ۸ تا ۱۴ درجه برای مراحل باردهی، نمونهای از شرایط گزارششده در پژوهشاند، نه نسخه ثابت برای همه سویهها. هزینه کنترل محیط را فقط با قیمت کولر یا رطوبتساز نسنجید؛ نصب، لولهکشی، برق، سنسورها، قطعات مصرفی و سرویس هم باید وارد مدل شوند.
برای تولید انوکی سفیدِ دارای ساقههای بلند و کلاهکهای کوچک، کیفیت محصول علاوه بر دما و رطوبت به برنامه نوردهی، مدیریت مرحلهای CO₂، جریان هوا و شکلدهی خوشهها وابسته است. در پروتکل Life سال ۲۰۲۴، نوردهی از روز سوم مرحله تشکیل اندام بارده آغاز شد و پس از آنکه قارچها حدود ۲ تا ۳ سانتیمتر از دهانه بطری بالاتر آمدند، یقه کاغذی نصب شد.
بنابراین چراغ و کنترل نور، یقه یا غلاف بهداشتی، نیروی کارِ نصب و جمعآوری، تعویض اقلام مصرفی و پایش محیط نزدیک خوشهها نیز باید متناسب با شیوه تولید در بودجه دیده شوند. مقدار CO₂ و نور باید بر اساس سویه، مرحله رشد، کیفیت محصول و ایمنی کارکنان تنظیم شود؛ این مقاله یک عدد ثابت برای همه مراحل تجویز نمیکند.
برخی پروتکلهای تولید انوکی پس از کاملشدن رشد میسلیوم، برای آمادهسازی سطح بستر از مرحله خراشدهی سطحی (scratching) استفاده میکنند. ضرورت و نحوه اجرای آن به سویه و فرایند بستگی دارد؛ در صورت انتخاب این روش، ابزار یا دستگاه خراشدهی، شستوشوی قطعات، نیروی انسانی و کنترل آلودگی را در بودجه منظور کنید. سنسورهای دما، رطوبت و CO₂ نیز به کالیبراسیون دورهای و ثبت داده نیاز دارند. این مرحله در پژوهش تحریک باردهی نیز بررسی شده است.
تجهیزات پس از برداشت و سردخانه
انوکی تازه محصولی فسادپذیر است. در مطالعه ماندگاری حسی سال ۲۰۲۶، زمان رسیدن به حد افت پذیرش حسی برای انوکی بستهبندیشده در شرایط همان آزمایش در ۴ درجه حدود ۲۶۱ ساعت (نزدیک ۱۱ روز)، در ۱۵ درجه حدود ۱۰۵ ساعت و در ۲۵ درجه حدود ۳۲ ساعت برآورد شد. این اعداد معادل مهلت مصرف ایمن یا تضمین نبود عوامل بیماریزا نیستند و برای تعیین تاریخ مصرف هر محصول باید آزمونها و الزامات بهداشتیِ بستهبندی واقعی ارزیابی شوند. اگر بازار شما تحویل فوری ندارد، حذف سرمایش پس از برداشت شاید سرمایه اولیه را کم کند، اما ضایعات و افت کیفیت تجاری را بالا میبرد.
از نظر ایمنی نیز، پژوهش میکروبیولوژی نشان داد لیستریا و سالمونلا روی انوکی تازه در ۲۵ درجه تکثیر شدند و در ۱۰ درجه هم رشد متوسطی داشتند. پس فضای بستهبندی، بهداشت تجهیزات و زنجیره سرد بخش فرعی خط تولید نیست. سابقه هشدارهای لیستریا را در مطلب ممنوعیت مصرف خام قارچ انوکی و اصول کلی بستهبندی قارچ را در راهنمای هاگ ببینید.
اقدامات اجرایی ایمنی و عرضه محصول
برای فروش تجاری، مسیر تلقیح و تولید، برداشت، بستهبندی و سردخانه را از نظر جریان افراد، ابزار و محصول تفکیک کنید؛ سطوح و ظروف تماس با محصول را طبق دستورالعمل معتبر بشویید و ضدعفونی کنید، سوابق دما و نظافت را نگه دارید و برای ردیابی هر بچ کد ثبت کنید. در صورت نتیجه نامطلوب آزمون میکروبی یا بروز هشدار فراخوان، محصول مرتبط را تا تعیین تکلیف عرضه نکنید.
زنجیره سرد جایگزین کنترل آلودگی نیست. در راهنمای ایمنی CDC بر پخت کامل انوکی، جدا نگهداشتن قارچ خام از غذای آماده مصرف و شستن دست و تجهیزات تماسیافته با قارچ خام تأکید شده است. برای عرضه در ایران، مجوزهای مرتبط با تولید و بستهبندی، برنامه پایش میکروبی، الزامات برچسبگذاری و تاریخ مصرف را پیش از راهاندازی با مرجع ذیصلاح بررسی کنید؛ دریافت پروانه تأسیس لزوماً جایگزین تأییدیههای تولید و عرضه نیست.
هر بطری چقدر محصول میدهد؟
برای تبدیل ظرفیت بطری به مقدار محصول قابل فروش، نخست باید عملکرد خام هر بطری و سپس سهم آلودگی، ضایعات و محصول غیرقابلفروش را جدا ثبت کنید. دو پژوهش زیر نتایج بسترهای آزمایشی متفاوت را گزارش کردهاند و معیار قطعی عملکرد مزرعه شما نیستند؛ در هر دو پژوهش، عملکرد گزارششده به وزن قارچ تازه برداشت اول هر بطری مربوط است، نه جمع چند برداشت یا میزان قطعی فروش تجاری:
از نظر نامگذاری علمی، انوکی سفیدِ پرورشی شرق آسیا امروز عمدتاً با نام Flammulina filiformis شناخته میشود. در شماری از مقالههای قدیمیتر و حتی بعضی پژوهشهای جدید، نام Flammulina velutipes نیز برای انوکی پرورشی به کار رفته است؛ اما پژوهشهای ردهبندی نشان دادهاند این دو نام در معنای دقیق امروزی لزوماً به یک گونه اشاره ندارند. در ارزیابی یک پژوهش، سویه و هویت گونه گزارششده در همان مطالعه را ملاک بگیرید؛ نتیجه یک سویه را به همه انوکیها تعمیم ندهید. این تفاوت در مقاله ردهبندی ارقام انوکی توضیح داده شده است.
نحوه استفاده از دادههای آزمایشگاهی
رقم ۴۰۵ گرم مربوط به یک تیمار مشخص در مطالعه ۲۰۲۵ و رقم ۳۵۶ گرم مربوط به شرایط مطالعه ۲۰۲۴ است؛ هر دو عملکرد برداشت اول را نشان میدهند و بازه تضمینی عملکرد تجاری نیستند. زمان حدود ۴۲ روز نیز زمان گزارششده در یک پروتکل پژوهشی است، نه چرخه کامل کارخانه. برای برآورد اولیه، مقدار فروشپذیر محافظهکارانهای ثبت کنید؛ برای مثال، در درآمد پرورش قارچ انوکی مقدار ۰٫۲۸ کیلوگرم قابل فروش به ازای هر بطری صرفاً یک فرض آموزشی است. پس از چند دوره آزمایشی آن را با داده واقعی خود جایگزین کنید.
مثال عددی: ۱۰۰۰ بطری در هر دوره
در مثال ۱۰۰۰ بطری، اگر عملکرد خام برداشت اول مانند تیمارهای پژوهشی ۴۰۵ یا ۳۵۶ گرم باشد، برداشت بهترتیب ۴۰۵ یا ۳۵۶ کیلوگرم میشود. با فرض آموزشیِ ۱۰٪ ضایعات، وزن قابلفروش حدود ۳۶۵ یا ۳۲۰ کیلوگرم خواهد بود. در مدل مالی محافظهکارانه این مقاله، بهجای این دو نتیجه آزمایشگاهی، مستقیماً ۲۸۰ گرم فروشپذیر برای هر بطری، یعنی ۲۸۰ کیلوگرم در هر دوره فرض شده است. هیچکدام تضمین عملکرد واحد واقعی نیست.
با فرض ثابتماندن هزینه پرورش قارچ انوکی در هر دوره، افت وزن فروشپذیر از ۳۶۵ به ۲۸۰ کیلوگرم، هزینه هر کیلو را حدود ۳۰٫۴٪ بالا میبرد (۳۶۵ ÷ ۲۸۰ − ۱). در عمل هزینه بستر، زمان رشد و انرژی نیز ممکن است تغییر کنند.
هزینه عملیاتی تخصیصیافته هر بطری = (جمع هزینههای مستقیم دوره + سربار عملیاتی همان دوره که در هزینههای مستقیم منظور نشده) ÷ تعداد کل بطریهای واردشده به دوره. هزینههای مستقیم میتوانند شامل بستر، تلقیح، مواد مصرفی، انرژی مستقیم، دستمزد تولید و بستهبندی و حمل باشند. اقلامی مثل اجاره، نظافت عمومی و سرویس دورهای اگر در جمع هزینه عملیاتی دوره هستند، نباید دوباره اضافه شوند. ضایعات را در مخرج کسر با کاهش وزن فروشپذیر لحاظ کنید؛ فقط هزینه مستقل دفع یا بازکاری ضایعات را، اگر قبلاً ثبت نشده، به هزینه دوره بیفزایید. مبلغ خرید دستگاه، هزینه یک دوره نیست و استهلاک آن جدا محاسبه میشود.
بهای تمامشده حسابداری هر کیلوگرم محصول قابل فروش = (هزینه عملیاتی دوره، شامل سربار عملیاتی ثبتشده + استهلاک تخصیصیافته همان دوره + سایر هزینههای تحققیافتهای که قبلاً در هزینه عملیاتی نیستند) ÷ وزن خالص قابل فروش. سرمایه در گردش و ذخیره احتیاطی، بهخودیخود هزینه تحققیافته دوره نیستند.
مثال با اعداد کاملاً فرضی جدول بودجه: اگر هزینه عملیاتی دوره ۷۰ میلیون تومان و فروشپذیر ۲۸۰ کیلوگرم باشد، هزینه عملیاتیِ قبل از استهلاک و هزینههای مالی، ۲۵۰ هزار تومان برای هر کیلو است (۷۰٬۰۰۰٬۰۰۰ ÷ ۲۸۰). با فرض ثابتبودن همین هزینه دوره، برای ۳۲۰ و ۳۶۵ کیلو بهترتیب حدود ۲۱۹ و ۱۹۲ هزار تومان میشود. این اعداد بهای تمامشده کامل یا قیمت فروش پیشنهادی نیستند؛ باید هزینههای دیگر و شرایط واقعی به آنها افزوده شود.
چکلیست جلوگیری از تکرار هزینه
کنترل دوبارهشماری: برای هر هزینه یک شناسه و یک محل ثبت در دفتر هزینه داشته باشید. مثلاً اگر هزینه انرژی، اجاره و نظافت در جمع ۷۰ میلیون تومان هزینه عملیاتی آمده، دیگر عنوان «سربار تخصیصیافته» را جداگانه به همان ۷۰ میلیون اضافه نکنید. استهلاک هزینه غیرنقدی حسابداری است و تنها در مدل بهای تمامشده و محاسبه سود و مالیات متناسب با ضوابط لحاظ میشود؛ در جریان نقد خروجی مستقل ندارد. اصل وام بازپرداخت نقدی است، نه هزینه تولید؛ سود تسهیلات را در تحلیل تأمین مالی جدا ثبت کنید.
جدول محاسبه هزینه پرورش قارچ انوکی
این جدول یکپارچه همه ۹ قلم سرمایه ثابت و ۳ قلم هزینه جاری یک دوره ۱۰۰۰بطری را همراه با سهم اقلام ثابت نشان میدهد. واحد مبالغ «میلیون تومان» و تمامی ارقام فرض آموزشی است، نه قیمت استعلامشده. جمع هر ردیف برابر تعداد × بهای واحد است؛ بعد از دریافت پیشفاکتور، ستون مبلغ و سهم هزینه را دوباره محاسبه کنید.
| ردیف | قلم هزینه | واحد | طبقه | تعداد فرضی | بهای هر واحد (میلیون تومان) | جمع فرضی (میلیون تومان) | سهم از سرمایه ثابت |
|---|---|---|---|---|---|---|---|
| ۱ | آمادهسازی و عایق سالن | پروژه | ثابت | ۱ | ۹۰ | ۹۰ | ۱۱٫۸٪ |
| ۲ | قفسهبندی | مجموعه | ثابت | ۱ | ۴۰ | ۴۰ | ۵٫۲٪ |
| ۳ | سیستم سرمایش | مجموعه | ثابت | ۱ | ۱۶۰ | ۱۶۰ | ۲۰٫۹٪ |
| ۴ | تهویه، رطوبت، سنسور و پایش | مجموعه | ثابت | ۱ | ۵۵ | ۵۵ | ۷٫۲٪ |
| ۵ | سامانه استریل و بخار | مجموعه | ثابت | ۱ | ۱۵۰ | ۱۵۰ | ۱۹٫۶٪ |
| ۶ | آمادهسازی بستر و تجهیزات تلقیح | مجموعه | ثابت | ۱ | ۱۰۰ | ۱۰۰ | ۱۳٫۱٪ |
| ۷ | بطری چندبارمصرف | عدد | ثابت | ۱۰۰۰ | ۰٫۰۱۵ | ۱۵ | ۲٫۰٪ |
| ۸ | بستهبندی اولیه و سردخانه | مجموعه | ثابت | ۱ | ۱۰۰ | ۱۰۰ | ۱۳٫۱٪ |
| ۹ | برق، نصب، ثبت داده و هشدار | مجموعه | ثابت | ۱ | ۵۵ | ۵۵ | ۷٫۲٪ |
| ۱۰ | مواد بستر، اسپان و اقلام مصرفی | نوبت ۱۰۰۰بطری | جاری برای هر دوره | ۱ | ۲۵ | ۲۵ | — |
| ۱۱ | انرژی، دستمزد و کنترل کیفیت | دوره | جاری برای هر دوره | ۱ | ۳۵ | ۳۵ | — |
| ۱۲ | بستهبندی مصرفی، حمل و هزینه مستقل دفع یا بازکاری ضایعات | دوره | جاری برای هر دوره | ۱ | ۱۰ | ۱۰ | — |
در ردیف «بستهبندی مصرفی، حمل و هزینه مستقل دفع یا بازکاری ضایعات»، فقط مبالغ واقعاً پرداختشده و قبلاً ثبتنشده منظور میشوند؛ ارزش محصول غیرقابلفروش نباید یک بار با کاهش وزن فروشپذیر و بار دیگر بهعنوان هزینه جدید محاسبه شود. این توضیح مقدار فرضی ۱۰ میلیون تومان جدول را تغییر نمیدهد.
محاسبه نمونه سرمایه ثابت، سرمایه در گردش و ذخیره احتیاطی
در مدل آموزشی، سرمایه ثابت ۷۶۵ میلیون تومان و هزینه عملیاتی هر بچ ۷۰ میلیون تومان است. در سناریوی پایه، ۱۴۰ میلیون تومان برای بیشترین کسری تجمعی نقد عملیاتی پیش از وصول فروش لحاظ شده؛ منطق این فرض در جدول جریان نقد ماهانه پایینتر نشان داده شده است.
خروجی محاسبه نمونه
سرمایه مورد نیاز پرورش قارچ انوکی در آغاز کار در این مدل ساختگی: ۱٬۰۲۳ میلیون تومان (۱٫۰۲۳ میلیارد تومان). این رقم پیشنهاد قیمت برای تأسیس واحد انوکی در ایران نیست و مبنای تصمیم سرمایهگذاری قرار نمیگیرد. اجاره یا خرید زمین، تغییر ظرفیت، تجهیزات کارکرده یا مشترک، مالیات و هزینه تأمین مالی ممکن است نتیجه را بهشدت تغییر دهند.
جدول ثبت استعلام قیمت و مشخصات فنی تجهیزات
برای هر قلم، مشخصات فنی یکسان را از دستکم دو فروشنده استعلام کنید و نام مدل، شهر و تاریخ اعتبار پیشفاکتور، مالیات، حمل، نصب، راهاندازی، گارانتی و خدمات پس از فروش را جدا ثبت کنید. ستونهای قیمت عمداً خالیاند تا مبلغی بدون سند بهعنوان نرخ بازار معرفی نشود. در واحدهای کشت بطری، قیمت شستوشوی بطریهای قابل استفاده مجدد، آمادهسازی سطح بستر و کالیبراسیون تجهیزات پایش نیز جدا استعلام شود. این موارد در جدول فرضی سرمایه ثابت، ردیف قیمتگذاری مستقل ندارند؛ بنابراین با واردکردن هزینه واقعی آنها، جمع ۷۶۵ میلیون تومان باید دوباره محاسبه شود.
چطور هزینه سرمایش و رطوبتسازی را بدون اتکا به قیمت یک فروشنده برآورد کنیم؟
برای مقایسه قابل اتکا، ابتدا مشخصات مورد نیاز سالن را تعیین کنید و سپس برای همان مشخصات، از دستکم دو تأمینکننده پیشفاکتور تاریخدار بگیرید:
- سامانه سرمایش: ظرفیت دستگاه را با محاسبه بار حرارتی واقعی سالن، کیفیت عایق، دمای محیط، گردش هوا و برنامه تولید مشخص کنید. در استعلام، ظرفیت سرمایشی، مصرف برق، کنترل دما، تجهیزات جانبی، نصب و خدمات پس از فروش را یکسانسازی کنید؛ انتخاب چیلر فقط بر اساس ظرفیت اسمی یا قیمت اولیه کافی نیست.
- سامانه رطوبتسازی: ظرفیت تولید رطوبت (لیتر در ساعت)، توان مصرفی، نوع آب مورد نیاز، کنترل رطوبت، نظافت و نگهداری، هزینه نصب و قطعات مصرفی را در مشخصات استعلام ثبت کنید. دستگاهها را فقط وقتی مقایسه کنید که نیاز رطوبتی سالن را بهطور مشابه پوشش دهند.
مبنای مقایسه: قیمت نهایی قابل مقایسه برابر است با قیمت دستگاه بهعلاوه مالیات، حمل، نصب، راهاندازی و لوازم مورد نیاز. تا پیش از دریافت استعلام معتبر، مبلغ واقعی این اقلام مشخص نیست و نباید قیمت یک دستگاهِ نامتناسب یا ارقام آموزشی جدول را بهعنوان نرخ قطعی پروژه معرفی کرد. مبالغ تأییدشده را در جدول استعلام وارد کنید.
ظرفیت ماهانه قابل فروش را مستقل از تعداد بطری برآورد کنید: «تعداد بچِ برداشتشده در ماه × تعداد بطری هر بچ × میانگین کیلوگرم فروشپذیر در هر بطری». اگر فاصله بین دو برداشت ۶۰ روز باشد، یک خط ۱۰۰۰بطریِ بدون همپوشانی لزوماً ماهانه ۱۰۰۰ بطری برداشت نمیکند؛ باید برنامه واقعی تولید و اشغال بطری و سالن را ملاک قرار داد. تعداد بچ و نرخ تولید باید با ظرفیت محدودکننده استریل، قفسه، سرمایش و بستهبندی هماهنگ باشد.
قاعده ثبت قیمت
هنگام جایگزینی اعداد فرضی برای برآورد هزینه پرورش قارچ انوکی، کنار هر قیمت، تاریخ استعلام، شهر، ظرفیت، برند یا سازنده، نو یا کارکردهبودن، هزینه حمل، نصب، مالیات و گارانتی را ثبت کنید. بدون این اطلاعات، مقایسه دو قیمت معمولاً معنی ندارد.
جریان نقد و سرمایه در گردش تا وصول فروش
سرمایه مورد نیاز پرورش قارچ انوکی برای آغاز کار = هزینه داراییها و آمادهسازی سالن + هزینه راهاندازی و مجوز + نیاز خالص سرمایه در گردش تا وصول درآمد + ذخیره احتیاطی. هر قلم فقط یک بار در جمع لحاظ شود.
سرمایه در گردش را با تقویم ورود و خروج وجه نقد محاسبه کنید: زمان خرید مواد، هزینه تولید قارچ انوکی، تاریخ برداشت، فروش، مدت وصول مطالبات و تاریخ شروع دوره بعد را در هر ماه ثبت کنید. اگر دوره پژوهشی ۴۲ روز باشد و مشتری ۳۰ یا ۶۰ روز پس از تحویل تسویه کند، این اعداد صرفاً نمونهای از فاصلههای زمانی هستند؛ زمان واقعی تأمین نقدینگی با همپوشانی چرخهها، فروش نقد و توقف خط تغییر میکند.
نمونه جریان نقد ماهانه و اثر زمان وصول درآمد
در ادامه، فقط برای آموزش زمانبندی نقدینگی فرض میکنیم هر دو ماه یک بچ ۱۰۰۰ بطری آغاز شود؛ هزینه عملیاتی هر بچ ۷۰ میلیون تومان است و برای سادهسازی کل آن در ماه آغاز بچ پرداخت میشود. اگر ۲۸۰ کیلو محصول قابل فروش با قیمت کاملاً فرضی ۳۵۰ هزار تومان برای هر کیلو فروخته شود، مبلغ فروش هر بچ ۹۸ میلیون تومان خواهد بود. دریافت پول بچ نخست در ماه چهارم، بچ دوم در ماه ششم فرض شده است. این ارقام، قیمت بازار یا پیشبینی فروش نیستند و قبل از مالیات، هزینه مالی و سرمایه ثابت هستند.
چرا دو دوره ذخیره نقدی برای همه واحدها کافی نیست؟
در این مثال، بیشترین کسری تجمعی نقد عملیاتی ۱۴۰ میلیون تومان است؛ ازاینرو ذخیره نقد عملیاتی دو دوره با جدول قبلی سازگار میشود. اگر زمان وصول فروش بچ اول تا پس از شروع بچ سوم عقب بیفتد، کسری میتواند به ۲۱۰ میلیون تومان برسد. در این حالت با فرض ثابتماندن سرمایه ثابت ۷۶۵ و هزینه راهاندازی ۲۵ و ادامه فرض ذخیره ۱۰٪ از مجموع، سرمایه آغاز کار ۱٬۱۰۰ میلیون تومان خواهد شد: ۷۶۵ + ۲۱۰ + ۲۵ + ۱۰۰. این تغییر فقط «حساسیت یک مثال» است، نه الزام سرمایه در گردش برای هر واحد.
تفاوت نقدینگی شروع کار با سود حسابداری
در مثال فرضی، فروش هر بچ ۹۸ میلیون و هزینه عملیاتی آن ۷۰ میلیون تومان است؛ پس مازاد پیش از استهلاک ۲۸ میلیون تومان میشود. اگر صرفاً برای توضیح حسابداری، سرمایه ثابت ۷۶۵ میلیون تومان طی پنج سال و با فرض شش بچ کامل در سال بهطور خط مستقیم مستهلک شود، استهلاک هر بچ ۲۵٫۵ میلیون، سود عملیاتی حسابداری فرضی هر بچ ۲٫۵ میلیون و سود عملیاتی حسابداری سال تثبیتشده ۱۵ میلیون تومان خواهد بود. در همین فرض، فروش و هزینه شش بچ بهترتیب ۵۸۸ و ۴۲۰ میلیون و مازاد سالانه پیش از مالیات و مخارج جایگزینی ۱۶۸ میلیون تومان است؛ این اعداد برابر وجه نقد وصولشده سال نخست نیستند.
اگر مازاد ساده ۱۶۸ میلیون تومان برای پنج سال ثابت فرض شود، جمع بدون تنزیل آن ۸۴۰ میلیون تومان است و تقسیم سرانگشتیِ سرمایه شروع ۱٬۰۲۳ بر ۱۶۸ حدود ۶٫۱ سال میدهد؛ این عدد دوره بازگشت سرمایه تأییدشده نیست. زمان وصول وجه، مالیات، مخارج جایگزینی، تأمین مالی، ارزش باقیمانده و تفاوت عمر داراییها لحاظ نشدهاند. در ارزیابی واقعی، جریان نقد ماهانه و سپس ارزش فعلی خالص (NPV) را محاسبه کنید؛ استهلاک نیز پرداخت نقدی جدید نیست. بررسی مفصل سود و بازگشت سرمایه در صفحه مرتبط با درآمد پرورش انوکی آمده است.
تطبیق بودجه با وضعیت واقعی پروژه
برای پایلوت، هزینه پرورش قارچ انوکی برای چند دوره آزمایش، خدمات برونسپاریشده و ثبت آلودگی را اضافه کنید. در سالن آماده یا اجارهای، اقلام موجود را از خرید نقدی جدید کنار بگذارید اما اجاره، تعمیر و محدودیت ظرفیت را ثبت کنید. برای احداث از صفر، زمین یا ودیعه، ساخت، انشعابات، مجوز، زمان خواب سرمایه و همپوشانی دورهها را در تقویم پرداخت جدا محاسبه کنید. هزینهها با تغییر ظرفیت لزوماً بهصورت خطی افزایش نمییابند.
حساسیت سرمایه به افت فروش و رشد هزینهها
در مدل آموزشی، فروش ۲۸۰ کیلوگرم با قیمت فرضی ۳۵۰ هزار تومان، ۹۸ میلیون تومان و هزینه دوره ۷۰ میلیون تومان است. با ۲۰٪ افت مقدار فروشپذیر یا ۲۰٪ افت قیمت، فروش به ۷۸٫۴ میلیون و مازاد پیش از هزینههای دیگر به ۸٫۴ میلیون تومان میرسد. اگر فقط گروه هزینه ۳۵ میلیونی ۲۰٪ افزایش یابد، هزینه دوره ۷۷ میلیون و این مازاد ۲۱ میلیون تومان میشود. این اعداد سود خالص یا بازده سرمایه نیستند؛ اثر تغییرات را در بودجه نقدی هم اعمال کنید.
هزینههایی که معمولاً در برآورد اولیه فراموش میشوند
در بسیاری از طرحهای اقتصادی حوزه قارچ یک الگوی تکراری دیده میشود: فهرست اولیه قیمت دستگاههای اصلی را خوب میبیند، اما نصب، حمل، اصلاح سالن و نقدینگی ماههای اول کمرنگ میشوند. این چهار مورد میتوانند فاصله زیادی بین «قیمت تجهیزات» و «پولی که واقعاً برای شروع لازم است» ایجاد کنند.
- حمل و نصب دستگاه: قیمت کارخانه یا فروشنده همیشه شامل نصب و راهاندازی نیست.
- برق و تابلو: ارتقای انشعاب، کابل، تابلو و حفاظت میتواند هزینه مستقل داشته باشد.
- لولهکشی آب و بخار: بهویژه در بخش استریل و شستوشو روی بودجه اثر دارد.
- قطعات یدکی و سرویس: توقف سرمایش یا بخار میتواند یک دوره تولید را از بین ببرد.
- ضایعات و محصول درجه دو: همه محصول برداشتشده با قیمت درجه یک فروخته نمیشود.
- زمان کار مالک: کار بدون حقوق، هزینه اقتصادی را صفر نمیکند.
آیا پرورش قارچ انوکی با سرمایه کم امکانپذیر است؟
برای یادگیری و پایلوت، بله؛ میتوان ظرفیت را پایین آورد و از فضای موجود استفاده کرد. اما «سرمایه کم» نباید به معنی حذف کنترلهای ضروری باشد. اگر برای کاهش هزینه، سرمایش، استریل یا بهداشت حذف شود، مدل کوچک شما دیگر نماینده یک تولید پایدار نیست. از طرف دیگر، بزرگتر کردن ظرفیت هم خودبهخود اقتصادی نیست. اگر بازار فروش تثبیت نشده باشد، سرمایه بیشتر فقط مقدار بیشتری محصول فسادپذیر تولید میکند. ترتیب منطقی تصمیم این است:
بازارظرفیتفرایندتجهیزاتسرمایه
وضعیت تقاضا و کانالهای فروش را قبل از تعیین ظرفیت در مقاله بازار فروش قارچ انوکی ببینید. اگر قصد استفاده از تسهیلات دارید، طرح توجیهی همین مدل مالی است؛ برای نمونه شرایط دریافت وام بنیاد برکت را ببینید.
قبل از خرید تجهیزات این ۷ سؤال را پاسخ دهید
- ظرفیت هدف من در هر بچ و در هر ماه چقدر است؟
- سالن آماده دارم یا باید فضا را از صفر آماده کنم؟
- بستر را داخل واحد آماده میکنم یا بخشی از فرایند برونسپاری میشود؟
- ظرفیت واقعی استریلسازی در هر روز چقدر است؟
- محصول چند ساعت یا چند روز تا مشتری فاصله دارد؟
- برای چند چرخه تولید سرمایه در گردش دارم؟
- اگر یک دستگاه کلیدی چند روز از کار بیفتد، برنامه جایگزین چیست؟
جمعبندی؛ اول ظرفیت را مشخص کنید، بعد سرمایه را
برای محاسبه سرمایه مورد نیاز پرورش قارچ انوکی، ابتدا ظرفیت فروشپذیر و وضعیت سالن را مشخص کنید. سپس قیمت واقعی زنجیره استریل، سرمایش، تجهیزات و نگهداری سرد را از استعلامهای تاریخدار وارد جدول هزینهها کنید و کسری نقدینگی تا دریافت پول فروش را جدا بسنجید. جمع سرمایه ثابت، هزینه آغاز کار، نیاز سرمایه در گردش و ذخیره ریسک، بودجه شروع را میسازد.
سؤالات متداول درباره سرمایه مورد نیاز پرورش قارچ انوکی
-
برای پرورش قارچ انوکی چقدر سرمایه لازم است؟
سرمایه مورد نیاز پرورش قارچ انوکی، عدد واحدی برای همه واحدها ندارد. این مقاله یک الگوی فرضی ۱۰۰۰ بطری با جمع آموزشی ۱٬۰۲۳ میلیون تومان دارد؛ این مبلغ نرخ واقعی بازار یا پیشفاکتور نیست. بودجه واقعی با قیمت تجهیزات، هزینه سالن، سرمایه در گردش تا وصول مطالبات و ذخیره احتیاطی محاسبه میشود.
-
آیا پرورش قارچ انوکی با سرمایه کم ممکن است؟
در مقیاس آزمایشی یا پایلوت میتوان هزینه را پایین آورد، بهویژه اگر فضای آماده وجود داشته باشد. اما چون باردهی انوکی در دمای حدود ۸ تا ۱۴ درجه انجام میشود، در مقیاس کوچک نیز باید شرایط سرمایش مناسب سویه و مرحله کشت تأمین شود. درآمد یا هزینه پایلوت را هم نباید مستقیم به تولید صنعتی تعمیم داد.
-
مهمترین تجهیزات سرمایهای انوکی چیست؟
تجهیزات آمادهسازی بستر، استریل، فضای تلقیح، قفسه، سرمایش، رطوبت، تهویه، سنسورها، تجهیزات بستهبندی و سردخانه از اقلام مهم هستند. ترکیب نهایی به مقیاس و روش تولید بستگی دارد.
-
هر بطری انوکی چقدر محصول میدهد؟
در شرایط مشخص دو مطالعه پژوهشی، اعداد ۳۵۶ و ۴۰۵ گرم در هر بطری گزارش شد. این مقادیر بازه تضمینشده تولید صنعتی نیستند؛ برای بودجه از عملکرد و ضایعات ثبتشده در پایلوت خود استفاده کنید.
-
سرمایه در گردش پرورش انوکی شامل چه مواردی است؟
مواد اولیه، اسپان، انرژی، دستمزد، بستهبندی، حمل و خدمات جاری به نقدینگی نیاز دارند. مقدار سرمایه در گردش تابع تاریخ هزینهها، همپوشانی دورههای تولید و زمان واقعی وصول مطالبات است؛ رقم ثابت ۴۲ روز برای همه کارخانهها مبنا نیست.
-
آیا سردخانه باید در سرمایه اولیه لحاظ شود؟
برای فروش محصول تازه، ظرفیت مناسب نگهداری و حمل سرد باید متناسب با برنامه برداشت طراحی شود. برآورد حدود ۱۱ روز در دمای ۴ درجه از یک مطالعه کیفیت حسی به دست آمده و به معنی تضمین ایمنی میکروبی یا تاریخ مصرف قطعی نیست.
-
آیا خرید تجهیزات دستدوم هزینه را کم میکند؟
ممکن است قیمت خرید پایینتر شود، اما وضعیت کمپرسور، دیگ، پمپ، تابلو، سنسورها، قطعات یدکی و هزینه سرویس را باید بررسی کرد. دستگاه ارزانی که زیاد از کار میافتد، میتواند هزینه واقعی بیشتری ایجاد کند.
منابع و کاربرد آنها
منابع این جدول برای توضیح شرایط فنی تولید، عملکرد، ردهبندی گونه و ایمنی محصول استفاده شدهاند. برای برآورد قیمت تجهیزات، بهجای اتکا به نمونههای تبلیغاتی یا فهرست قیمت فروشندگان، از جدول استعلام و پیشفاکتورهای معتبر استفاده کنید. نشانی منابع علمی در این جدول بهصورت متن ساده نمایش داده شدهاند و لینکهای آنها در بخشهای مرتبطِ مقاله قرار دارند.
تدوین و بررسی منابع علمی: تیم تحریریه علمی هاگ
این مطلب با استناد به منابع پژوهشی و راهنماهای معتبر ایمنی غذایی برای ارائه اطلاعات کاربردی به خوانندگان تهیه و ویرایش شده است.


