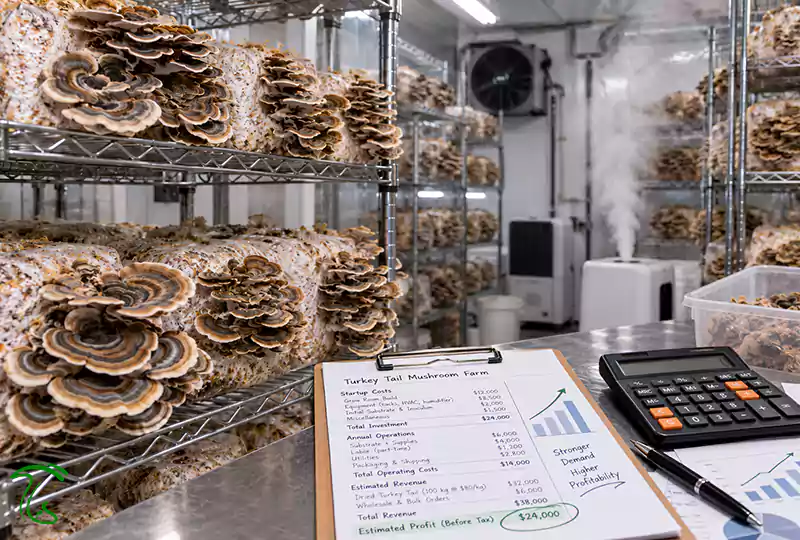
سرمایه مورد نیاز پرورش قارچ دم بوقلمون (Trametes versicolor) به ظرفیت واقعی تولید، آمادهبودن سالن و شکل عرضه محصول بستگی دارد. برای برآورد بودجه، باید هزینه تجهیز سالن، پول لازم برای دورههای کشت و ذخیره احتیاطی برای ریسکها را جدا محاسبه کرد. پژوهشهای موجود عملکرد کشت را گزارش کردهاند، اما نمیتوان از آنها یک مبلغ ثابت برای راهاندازی یا سود یک واحد تجاری در ایران استخراج کرد. این راهنما یک جدول برآورد قابل تکمیل، نمونه بودجه فرضی با اقلام مشخص و روش محاسبه هزینه، فروش، نقطه سربهسر و بازگشت سرمایه ارائه میکند تا بتوانید ارقام واقعی پروژه خود را جایگزین کنید.
سرمایه مورد نیاز پرورش قارچ دم بوقلمون چقدر است؟
برای همه پروژهها یک عدد ثابت وجود ندارد. بودجه شروع = سرمایه ثابت + سرمایه در گردش تا وصول پول فروش + ذخیره ریسک. برای برآورد سریع، نخست مقیاس تولید (آزمایشی، نیمهتجاری یا تجاری) را تعیین کنید؛ سپس مستقل از آن، روش تأمین بستر (خرید بلوک تلقیحشده یا تولید و تلقیح در محل) و شکل فروش محصول را انتخاب کنید. سرمایه در گردش را بر مبنای فاصله واقعی پرداخت هزینهها تا وصول وجه فروش بسنجید؛ این فاصله لزوماً دو دوره تولید نیست. جدول مقایسه و جدول استعلام پایین، اقلام موردنیاز هر تصمیم را نشان میدهند.
نکته مالی
قیمت تجهیزات و نهادهها در سال ۱۴۰۵ با زمان و منطقه تغییر میکند. همه ارقام ریالی را نزدیک زمان تصمیمگیری استعلام کنید؛ جدول مقاله ابزار برآورد است، نه جایگزین طرح توجیهی اختصاصی.
فرمول محاسبه سرمایه مورد نیاز پرورش قارچ دم بوقلمون
برای برآورد سرمایه، ابتدا وزن بستر قابل بارگیری و مقیاس تولید را مشخص کنید. سپس چهار انتخاب اجرایی را بررسی کنید: سالن آماده یا ساخت از صفر؛ خرید بلوک یا تولید بستر در محل؛ انجام استریلسازی و تلقیح در مجموعه؛ و فروش محصول تازه یا فرآوریشده. مقیاس و روش تأمین بستر دو تصمیم مستقلاند و میتوان در مقیاس آزمایشی نیز هر دو روش را اجرا کرد. پس از این انتخابها، هزینهها را در سه دسته زیر ثبت کنید.
سرمایه مورد نیاز = سرمایه ثابت + سرمایه در گردش + ذخیره ریسک
مقیاس شروع: ظرفیت آزمایشی برای سنجش کیفیت کشت و آزمون فروش مناسب است؛ در مقیاس نیمهتجاری باید هزینههای واقعی هر دوره ثبت شود و ظرفیت تجاری تنها با تقاضای اثباتشده و جریان نقدی کافی توجیه دارد. این عنوانها جایگزین محاسبه وزن بستر و ظرفیت تجهیزات نیستند.
دو تصمیم مستقل؛ مقیاس تولید و روش تأمین بستر
برای انتخاب مسیر اجرا، مقیاس تولید را از روش تأمین بستر جدا کنید: تولید آزمایشی میتواند با بلوک آماده یا با تولید بستر در محل انجام شود. جدول زیر علاوه بر هزینههای هر انتخاب، نیاز اصلی تجهیزات، زمان استفاده از آنها و مبنای استعلام را در یک جا نشان میدهد؛ هیچ گزینهای مبلغ ثابت و یکسان برای همه شهرها ندارد.
| تصمیم مستقل | گزینه | تجهیزات موردنیاز و مبنای استعلام | سرمایه در گردش، ریسک و شرط اجرا |
|---|---|---|---|
| مقیاس تولید | آزمایشی کوچک | فضای کنترلشده موجود، ابزار پایه پایش و چیدمان متناسب با چند بلوک؛ بررسی کف، عایق، آب و برق و ظرفیت بارگذاری | چند نوبت محدود خرید اسپان یا بلوک، ضایعات و آزمون فروش؛ هدف، ثبت عملکرد و بازخورد خریدار است، نه اثبات سود تجاری |
| مقیاس تولید | نیمهتجاری یا تجاری | قفسه، تهویه و کنترل دما و رطوبت متناسب با حجم سالن و اقلیم؛ ظرفیت تجهیزات و تعداد طبقات قفسه باید محاسبه شود | هزینه مستمر انرژی، نیروی کار، کنترل کیفیت و مدت وصول فروش؛ توسعه ظرفیت به تقاضای ثبتشده و نقدینگی کافی نیاز دارد |
| روش تأمین بستر | خرید بلوک تلقیحشده آماده | آمادهسازی و چیدمان سالن، تهویه و پایش محیط؛ به تجهیزات تولید و استریلسازی بلوک در محل نیاز نیست | قیمت و حمل بلوک، دورریز و تداوم تأمین؛ شرط مناسببودن، تأمینکننده قابل اتکا و خریدار مشخص است |
| روش تأمین بستر | تولید بستر و تلقیح در محل | علاوه بر تجهیزات سالن، آمادهسازی بستر، استریلسازی و فضای تمیز تلقیح؛ مبنای خرید، ظرفیت هر بچ و سطح کنترل آلودگی است | مواد بستر و اسپان، انرژی، نیروی کار و کنترل آلودگی؛ اجرای آن به مهارت فنی و ظرفیت توجیهپذیر نیاز دارد |
در هر مقیاسی، هزینه فرآوری و بستهبندی تنها وقتی به تجهیزات اضافه میشود که محصول را خودتان خشک، آسیاب یا بستهبندی کنید. ظرفیت خشککن و بستهبندی را براساس وزن محصول، نسبت تبدیل تازه به خشک و سفارش مشتری استعلام کنید. هزینههای مجوز، کنترل کیفیت و روش فروش را جداگانه بسنجید؛ روش کمتجهیزتر لزوماً ارزانترین روش بهازای هر کیلو محصول نیست.
جدول قابل تکمیل برای برآورد سرمایه اولیه
برای هر قلم از تأمینکننده یا پیمانکار منطقه خود قیمت بگیرید و مبلغ را به تومان وارد کنید. مقادیر جدول عمداً خالیاند. ردیفهای اختیاری را متناسب با شیوه تولید، فروش و شرایط قانونی پروژه حذف یا تکمیل کنید. ودیعه قابلاسترداد، اجاره دورهای، استهلاک تجهیزات و هزینه خرید دارایی را با یکدیگر اشتباه نگیرید.
| دسته | قلم هزینه | مبنای برآورد | مقدار یا ظرفیت | مبلغ استعلامی (تومان) |
|---|---|---|---|---|
| سرمایه ثابت | آمادهسازی، عایق و زیرساخت سالن | مترمربع و وضعیت ساختمان | … | … |
| سرمایه ثابت | قفسه، تهویه و کنترل دما و رطوبت | تعداد و ظرفیت تجهیزات | … | … |
| سرمایه ثابت | استریل و تلقیح؛ در صورت تولید بستر در محل | تعداد و ظرفیت بچ | … | … |
| سرمایه ثابت | خشککن و تجهیزات بستهبندی؛ در صورت نیاز | ظرفیت فرآوری | … | … |
| سرمایه ثابت یا هزینه پیشراهاندازی | مجوزها و الزامات آمادهسازی بهداشتی | نوع فعالیت و الزامات محل | … | … |
| سرمایه در گردش | بستر، اسپان، کیسه و مواد مصرفی | مقدار هر دوره × تعداد دورههای تأمین مالی | … | … |
| سرمایه در گردش | انرژی، دستمزد، اجاره و حمل | هزینه دوره × تعداد دورههای تأمین مالی | … | … |
| سرمایه در گردش | آزمون کیفیت و کنترل آلودگی محصول | تعداد نمونه و هزینه هر آزمایش | … | … |
| سرمایه در گردش | تعمیر و نگهداری، بازاریابی و توزیع | قرارداد خدمات و حجم واقعی فروش | … | … |
| سرمایه در گردش، در صورت نیاز | بیمه و هزینه تأمین مالی | مدت پوشش یا شرایط تسهیلات | … | … |
| ذخیره ریسک | نوسان هزینه، آلودگی و تأخیر در وصول مطالبات | مبلغ متناسب با ریسک پروژه | … | … |
| جمع | سرمایه مورد نیاز برای شروع | جمع سه بخش بدون دوبارهشماری اقلام | — | … |
نمونه بودجه یک واحد فرضی؛ محاسبه قدمبهقدم
فرض کنید واحدی با ۱۰۰۰ کیلوگرم بستر مرطوب در هر دوره، تولید بستر در محل و عرضه محصول خشک طراحی شده است. در این مثال فاصله پرداخت هزینهها تا وصول فروش معادل دو دوره تولید فرض میشود؛ در پروژه واقعی این فاصله میتواند کوتاهتر یا بلندتر باشد. از ۲۰ واحد هزینه «کنترل کیفیت، بستهبندی، حمل و فروش» در هر دوره، برای ادامه محاسبه ۱۰ واحد هزینه تولید و فرآوری و ۱۰ واحد هزینه فروش و توزیع فرض شده است.
| دسته | قلم بودجه | مبنای فرضی | مبلغ (واحد فرضی) |
|---|---|---|---|
| ثابت | بهسازی و آمادهسازی سالن | ۱ مجموعه | ۹۰ |
| ثابت | قفسه، تهویه و کنترل دما و رطوبت | ۱ مجموعه | ۱۵۰ |
| ثابت | استریلسازی و فضای تلقیح | ۱ مجموعه | ۶۰ |
| ثابت | خشککن و تجهیزات پایه بستهبندی | ۱ مجموعه | ۴۰ |
| جمع سرمایه ثابت | — | — | ۳۴۰ |
| در گردش | بستر، اسپان و مواد مصرفی | ۶۰ واحد × ۲ دوره | ۱۲۰ |
| در گردش | انرژی، نیروی انسانی و اجاره | ۳۰ واحد × ۲ دوره | ۶۰ |
| در گردش | کنترل کیفیت، بستهبندی، حمل و فروش | ۲۰ واحد × ۲ دوره | ۴۰ |
| جمع سرمایه در گردش | — | — | ۲۲۰ |
| ذخیره ریسک | نوسان هزینه، آلودگی و تأخیر وصول | برای این مثال | ۵۰ |
| کل بودجه شروع | ۳۴۰ + ۲۲۰ + ۵۰ | — | ۶۱۰ |
در این بودجه، ۳۴۰ واحد برای دارایی و آمادهسازی، ۲۲۰ واحد برای تأمین مالی دو دوره فرضشده تا وصول فروش و ۵۰ واحد ذخیره ریسک در نظر گرفته شده است؛ جمع آن ۶۱۰ واحد میشود. با تغییر روش تأمین بستر یا فروش محصول تازه، تجهیزات و هزینههای جاری نیز تغییر میکنند. سودآوری باید جداگانه و بر اساس فروش تحققیافته محاسبه شود.
سرمایه ثابت در چند دوره استفاده میشود، ولی سرمایه در گردش باید تا زمان وصول فروش کافی باشد. برای تفاوت کلی این اقلام در کشتهای متداول، راهنمای سرمایه اولیه پرورش قارچ خوراکی نیز قابل مراجعه است؛ بااینحال، ارقام آن را نباید به دم بوقلمون تعمیم داد.
کشت دم بوقلمون در ایران چقدر سابقه دارد؟
قارچ دم بوقلمون یک قارچ چوبزی است و از نظر اقتصادی وضعیتش در ایران با قارچ دکمهای فرق دارد: درباره قارچ دکمهای داده مزرعه، قیمت، عملکرد و تجربه تولیدکننده زیاد پیدا میکنید، اما درباره دم بوقلمون هنوز چنین حجمی از اطلاعات وجود ندارد. طبق پژوهش کشت دم بوقلمون در ایران که در سال ۲۰۲۶ در Asian Journal of Mycology منتشر شد، محققان یک سویه جمعآوریشده از جنگلهای هیرکانی شمال ایران را روی ۱۳ فرمول بستر در کیسههای ۱ کیلوگرمی کشت کردند و این کار را نخستین گزارش پژوهشی موفق کشت این گونه در ایران معرفی کردهاند؛ مقاله هیچ داده اقتصادی ندارد.
پس استفاده مستقیم از دادههای اقتصادی مزارع قارچ دکمهای برای محاسبه سرمایه مورد نیاز پرورش قارچ دم بوقلمون کار دقیقی نیست. منطقیتر این است که ابتدا کشت در یک ظرفیت محدود انجام شود و راندمان همان سویه، همان بستر و همان سالن ثبت شود. مراحل فنی کشت در راهنمای پرورش قارچ دم بوقلمون آمده است.
چه عواملی سرمایه مورد نیاز را تغییر میدهند؟
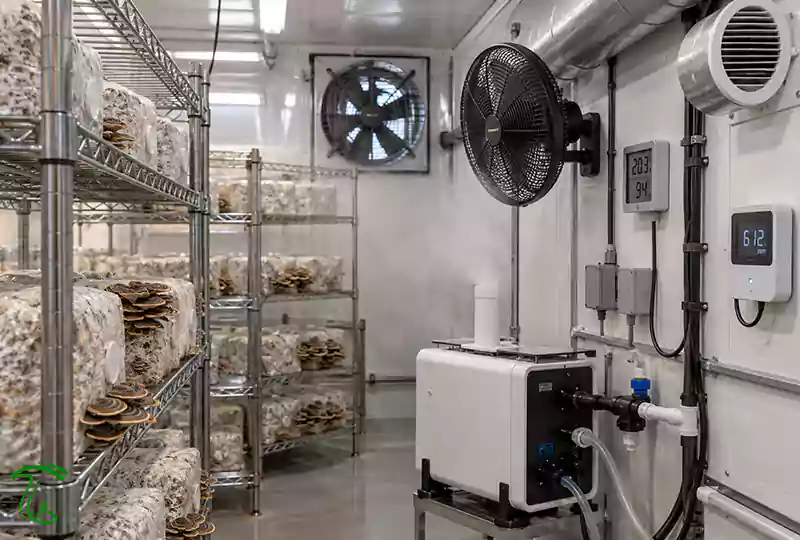
ظرفیت واقعی تولید
سالن ۱۰۰ متری بهخودیخود عدد دقیقی برای ظرفیت نیست؛ یک تولیدکننده ممکن است دو طبقه قفسه داشته باشد و دیگری پنج طبقه و فاصله بلوکها هم فرق میکند. برای محاسبه مالی و سرمایه مورد نیاز پرورش قارچ دم بوقلمون، عدد مهمتر وزن بستر قابل بارگیری در هر دوره است.
سالن آماده یا ساخت از صفر
فضای آمادهای که کف قابل شستوشو، آب، برق، زهکشی و عایق قابل قبول دارد، هزینه پرورش قارچ بوقلمون را در شروع کار پایین میآورد. در مقابل، یک سوله خام با هزینه اجاره پایین در ابتدا جذاب به نظر میرسد، اما هزینه کفسازی، عایق، لولهکشی و تهویه رقم قابل توجهی میشود؛ برای عایقکاری، مقاله ساندویچ پانل در سالن پرورش قارچ گزینهها را مقایسه کرده است. هزینه و زمان دریافت پروانه تأسیس واحد تولید قارچ را هم در بودجه ثابت ببینید.
خرید بلوک آماده یا تولید بستر
خرید بلوک آماده میتواند هزینه پرورش قارچ بوقلمون در حوزه تجهیز کارگاه را ابتدای کار کاهش دهد، هرچند قیمت واحد بلوک و وابستگی به تأمینکننده بیشتر میشود. تولید بستر در محل به فضای تمیز تلقیح، تجهیزات آمادهسازی و روشی معتبر برای استریلسازی متناسب با فرمول نیاز دارد. در پژوهش ایرانی، کیسههای آزمایشی با دمای ۱۲۱ درجه سانتیگراد بهمدت ۲ ساعت استریل شدند؛ این روش نمونهای پژوهشی است، نه الزام یکسان برای همه واحدها.
سطح کنترل محیط
در یک واحد کوچک میتوان بخشی از کنترلها را دستی انجام داد، اما هرچه ظرفیت بالا میرود، کنترل دقیق و ثبت دادهها دشوارتر میشود. دیتالاگر، کنترلر، CO₂ متر و سیستمهای خودکار هزینه اولیه دارند، ولی دستکم نشان میدهند در سالن چه اتفاقی افتاده و چرا عملکرد یک دوره با دوره قبل فرق دارد. برای انتخاب یکی از پرهزینهترین اقلام این بخش، مطلب دستگاه رطوبتساز برای پرورش قارچ را ببینید.
هزینههای اصلی راهاندازی سالن پرورش قارچ دم بوقلمون
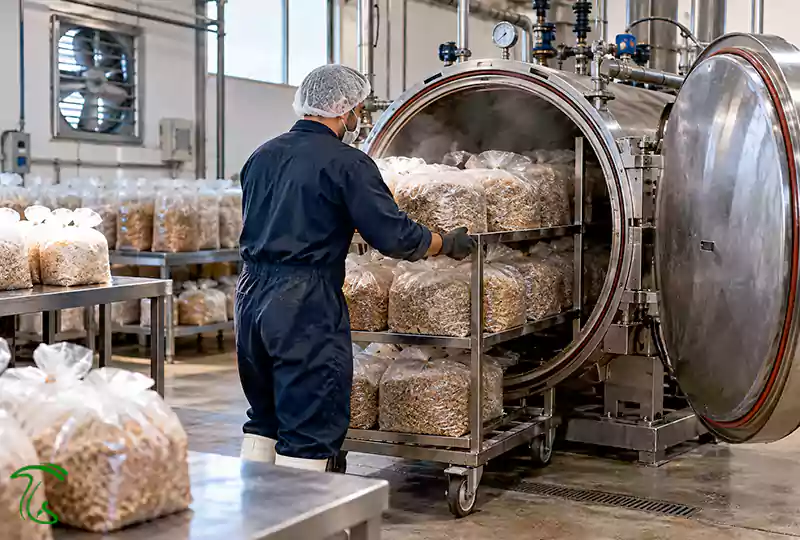
پس از تعیین مقیاس و روش تأمین بستر، تجهیزات هر گزینه را طبق جدول مقایسه ابتدای مقاله استعلام کنید تا دوبارهشماری رخ ندهد. کف بهداشتی و چیدمان به وضعیت سالن وابستهاند؛ تهویه و پایش دما و رطوبت برای هر دو روش لازم است، اما نیاز به گرمایش، سرمایش و رطوبتساز به اقلیم و ظرفیت بستگی دارد. تجهیزات آمادهسازی، استریلسازی و تلقیح فقط در تولید بستر در محل اضافه میشوند؛ خشککن، آسیاب و بستهبندی هم باید با نوع سفارش و مشخصات مشتری هماهنگ باشند. هزینه خرید این تجهیزات تنها یک بار در جدول سرمایه ثابت ثبت میشود.
روش ثبت هزینههای جاری هر دوره
هزینه مصرفی را بر مبنای مقدار واقعی همان دوره ثبت کنید: مواد بستر و اسپان = مقدار مصرف × قیمت خرید؛ دستمزد = ساعت کار × نرخ ساعتی؛ بستهبندی = تعداد بسته × هزینه هر بسته. انرژی، اجاره، حمل، آزمایش کیفیت، بازاریابی، تعمیرات و هزینههای مالی مرتبط را نیز با رسید یا قرارداد ثبت کنید. ضایعات، مقدار محصول قابل فروش را کاهش میدهد و نباید هزینه مواد و انرژی مربوط به آن را دوباره به جمع هزینهها افزود.
بستر و راندمان؛ مهمترین متغیر مالی
بستر چه اثری بر سرمایه دارد؟
هزینه بستر قارچ دم بوقلمون را نباید فقط با قیمت خاکاره حساب کرد. فرمول بستر روی سرعت رشد میسلیوم، مدت اشغال سالن و در نهایت مقدار برداشت اثر میگذارد و یک ماده اولیه ارزان که راندمان را پایین بیاورد، ممکن است در پایان گرانتر تمام شود. در پژوهش ایرانی، از ۱۳ فرمول بررسیشده، ترکیب ۷۰ درصد خاکاره و ۳۰ درصد سبوس گندم با نسبت کربن به نیتروژن حدود ۴۰ بهترین نتیجه را داد: عملکرد ۱۵۹ گرم قارچ تازه در هر کیلوگرم بستر و راندمان زیستی ۴۵٫۵ درصد. جزئیات فرمولها در مقاله بستر کشت قارچ دم بوقلمون آمده است.
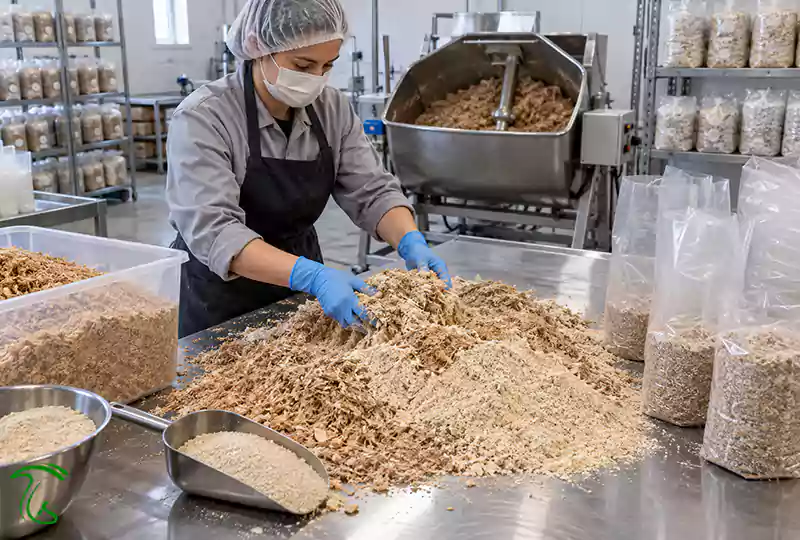
رطوبت بستر در آن آزمایش ۶۵ درصد بود، رشد میسلیوم در ۲۵ درجه سانتیگراد انجام شد و در مرحله باردهی دما حدود ۲۳ تا ۲۴ درجه و رطوبت نسبی ۸۰ تا ۹۰ درصد نگه داشته شد. این اعداد مهماند، اما دادههای همان آزمایشاند، نه تضمین عملکرد یک سالن تجاری. در مطالعه دیگری که در Mycological Progress روی سویههای وحشی اتیوپی منتشر شد، بهترین بستر (بر پایه تفاله نیشکر با کود اسب و مرغ) راندمان زیستی ۳۱٫۵ درصد داشت و بستر تفاله نیشکر بدون مکمل نیتروژن فقط حدود ۱۱٫۵ درصد. فاصله ۱۱٫۵ تا ۴۵٫۵ درصد کم نیست و نشان میدهد چرا نمیشود راندمان را از قبل یک عدد ثابت در فایل اکسل گذاشت و سود را با اطمینان برآورد کرد.
راندمان زیستی چطور وارد محاسبات مالی میشود؟
راندمان زیستی یا Biological Efficiency مستقیم روی مدل مالی و محاسبه سرمایه مورد نیاز پرورش قارچ دم بوقلمون اثر میگذارد: وقتی از مقدار مشخصی بستر محصول بیشتری برداشت شود، سهم هزینه بستر قارچ دم بوقلمون، انرژی و زمان اشغال سالن در هر کیلو محصول کمتر میشود.
راندمان زیستی (٪) = وزن قارچ تازه برداشتشده ÷ وزن خشک بستر × ۱۰۰
خلاصه مطالعه اتیوپی در پایگاه AGRIS فائو نیز ثبت شده است. برای سنجش عملکرد مزرعه، وزن خشک بستر، وزن محصول تازه، مدت هر چرخه و درصد آلودگی را جداگانه ثبت کنید؛ این دادهها مبنای طراحی سناریوهای اقتصادی خواهند بود.
یک مثال عددی: از هر تن بستر چقدر محصول قابل فروش میماند؟
برای روشنشدن اثر راندمان بر محصول قابل فروش، ۱۰۰۰ کیلوگرم بستر مرطوب با رطوبت ۶۵ درصد را فرض کنید؛ یعنی ۳۵۰ کیلوگرم ماده خشک. اگر تنها برای تمرین محاسبه، راندمانهای گزارششده را بر همین وزن خشک اعمال کنیم و ۱۰ درصد برداشت نیز قابل فروش نباشد، اعداد زیر حاصل میشوند.
محدودیت مهم مقایسه: این ردیفها سه سطح عملکرد قابل پیشبینی برای یک سالن نیستند. اعداد پژوهش ایران و اتیوپی از سویهها، مواد بستر و شرایط آزمایش متفاوت به دست آمدهاند؛ تنها کاربردشان در اینجا نمایش حساسیت محاسبات به راندمان است.
| مبنای مقایسه فرضی | راندمان زیستی | قارچ تازه برداشتشده | محصول قابل فروش (۹۰ درصد) |
|---|---|---|---|
| راندمان گزارششده در بهترین تیمار مطالعه ایران | ۴۵٫۵ درصد | حدود ۱۵۹ کیلو | حدود ۱۴۳ کیلو |
| راندمان گزارششده در بهترین تیمار مطالعه اتیوپی | ۳۱٫۵ درصد | حدود ۱۱۰ کیلو | حدود ۹۹ کیلو |
| راندمان گزارششده در بستر بدون مکمل مطالعه اتیوپی | ۱۱٫۵ درصد | حدود ۴۰ کیلو | حدود ۳۶ کیلو |
در فرض ثابتماندن کل هزینه سالن پرورش قارچ و تولید، نسبت حدود ۱۴۳ به ۳۶ نشان میدهد بهای سرشکنشده بر هر کیلو محصول قابل فروش در ردیف سوم تقریباً چهار برابر ردیف اول میشود. در مزرعه واقعی، مدت چرخه و هزینهها نیز تغییر میکنند؛ بنابراین این نسبت، پیشبینی قیمت تمامشده نیست.
هزینه تولید، درآمد و سود هر دوره
هزینه تولید هر کیلو را چگونه محاسبه کنیم؟
قیمت فروش بهتنهایی سرمایه مورد نیاز پرورش قارچ دم بوقلمون را نشان نمیدهد. نخست بهای تمامشده هر کیلو محصول تولیدشده و قابل فروش را محاسبه کنید؛ بعد آن را از مقدار فروختهشده جدا نگه دارید.
بهای تمامشده هر کیلو محصول قابل فروش = هزینههای تولید قابل تخصیص (متغیر و ثابت، شامل استهلاک مرتبط) ÷ وزن محصول قابل فروش
در مثال پیوسته همین مقاله، ابتدا مقدار محصول خشکِ قابل فروش محاسبه میشود و سپس هزینههای تولید بر همان مقدار سرشکن خواهد شد. هزینه مواد، انرژی و دستمزدِ مربوط به محصول ضایعشده پیشتر در کل هزینه تولید منظور شده است؛ نباید بار دوم با عنوان «هزینه ضایعات» به جمع افزوده شود.
نکته عملی
در مثال پیوسته، بخشی از محصول خشکِ آماده فروش تا پایان دوره خریدار ندارد. این بخش موجودی فروشنرفته است، نه درآمد تحققیافته. هزینه تخصیصیافته به موجودی باقیمانده نیز باید جداگانه پیگیری شود.
درآمد و سود دوره چگونه محاسبه میشود؟
برای محاسبه درآمد تحققیافته، مقدار فروختهشده را در قیمت فروش همان معامله ضرب کنید. وصول پول موضوع دیگری است: فروش نسیه ممکن است درآمد ثبتشده ایجاد کند، اما نقدینگی مورد نیاز دوره بعد هنوز تأمین نشده باشد.
درآمد فروش تحققیافته دوره = وزن محصول واقعاً فروختهشده × متوسط قیمت فروش هر کیلو محصول فروختهشده
سود عملیاتی دوره = درآمد فروش − بهای تمامشده محصول فروختهشده − هزینههای عملیاتی دیگری که قبلاً منظور نشدهاند
در برآورد فروش، قیمت بستههای کوچک فروشگاه اینترنتی را بهجای قیمت دریافتی تولیدکننده نگذارید؛ قیمت خردهفروشی هزینههای بستهبندی، توزیع و سود واسطه را نیز دربرمیگیرد. برای طرح اقتصادی از استعلام خریدار عمده، شرکت فرآوری یا قرارداد فروش استفاده کنید.
یک مثال پیوسته: از یک تن بستر تا سود فروش خشک
برای پیوستن محاسبات به جدول بودجه، همان واحد ۱۰۰۰ کیلوگرم بستر مرطوب در هر دوره و ۱۱۰ واحد پرداخت نقدی هر دوره را دنبال میکنیم. راندمان این مثال را با راندمانهای گزارششده در جدول پژوهشها یکسان فرض نکنید.
-
- بستر و برداشت: از ۱۰۰۰ کیلوگرم بستر با ۶۵٪ رطوبت، ۳۵۰ کیلوگرم ماده خشک داریم. با راندمان زیستی فرضی ۴۰٪، برداشت تازه ۱۴۰ کیلوگرم خواهد بود.
- انتخاب و خشککردن: اگر ۱۰٪ برداشت کنار گذاشته شود، ۱۲۶ کیلوگرم تازه سالم میماند. با نسبت تبدیل فرضی ۲۰٪ و ۵٪ ضایعات فرآوری، ۲۳٫۹۴ کیلوگرم محصول خشک قابل فروش داریم.
- فروش واقعی: اگر ۷۵٪ محصول خشک در این دوره با نرخ فرضی ۱۰ واحد بودجه برای هر کیلو خشک فروش رود، حدود ۱۷٫۹۶ کیلوگرم فروخته میشود و درآمد برابر ۱۷۹٫۵۵ واحد است؛ ۵٫۹۹ کیلوگرم خشک هنوز موجودی است.
- تفکیک هزینه: از ۱۱۰ واحد پرداخت نقدی، ۱۰۰ واحد صرف تولید و فرآوری و ۱۰ واحد صرف فروش و توزیع میشود. علاوه بر آن، ۱۰ واحد استهلاک غیرنقدی برای دوره فرض میکنیم: ۶ واحد استهلاک تجهیزات تولیدی که به بهای تمامشده محصول تخصیص مییابد و ۴ واحد استهلاک داراییهای غیرتولیدی که هزینه همان دوره است. بنابراین هزینه تولید قابل تخصیص ۱۰۶ واحد است؛ با فروش ۷۵٪ محصول، ۷۹٫۵۰ واحد بهای تمامشده محصول فروشرفته و ۲۶٫۵۰ واحد بهای موجودی فروشنرفته خواهد بود.
- نتیجه مالی: سود عملیاتی دوره برابر است با ۱۷۹٫۵۵ − ۷۹٫۵۰ − ۱۰ − ۴ = ۸۶٫۰۵ واحد بودجه. در این تفکیک، استهلاک تولیدی از راه بهای تمامشده محصول فروختهشده منظور شده و دوباره به هزینه دوره اضافه نمیشود؛ ۱۰ واحد فروش و ۴ واحد استهلاک غیرتولیدی جدا محاسبه شدهاند. سود حسابداری با وجه نقد وصولشده یکسان نیست.
بودجه شروع ۶۱۰ واحدی (۳۴۰ واحد سرمایه ثابت، ۲۲۰ واحد نقدینگی دو دوره فرضشده و ۵۰ واحد ذخیره ریسک) همچنان با ۱۱۰ واحد پرداخت نقدی هر دوره سازگار است؛ ۱۰ واحد استهلاک غیرنقدی است و نباید دوباره به سرمایه در گردش اضافه شود. برای جریان نقدی واقعی، زمان وصول فروش، خریدهای آتی، مالیات، تغییر موجودی و سایر پرداختها را نیز ثبت کنید.
فروش تازه بهتر است یا خشک؟
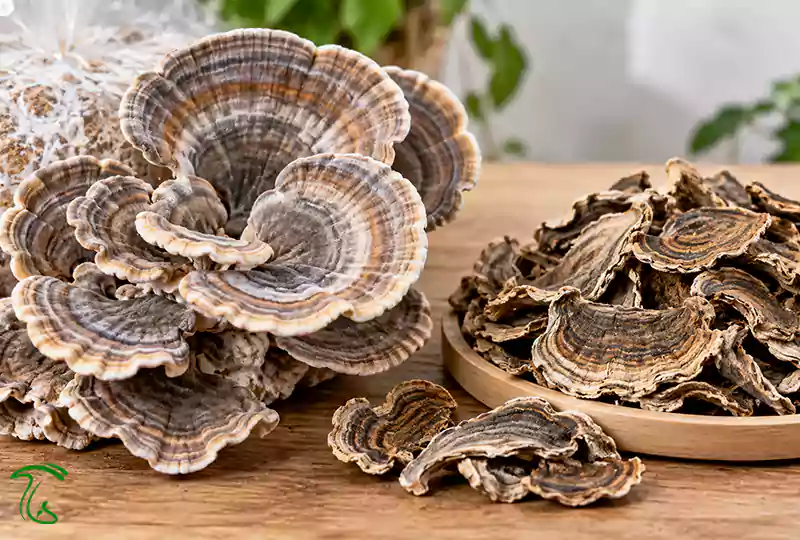
دم بوقلمون بافتی سفت و چرمی دارد و برخلاف قارچ دکمهای، معمولاً برای پخت و مصرف مستقیم بهصورت تازه عرضه نمیشود. بنابراین پیش از سرمایهگذاری، بازار محصول خشک، پودر یا فروش ماده اولیه به واحدهای فرآوری را جدیتر بررسی کنید. فروش تازه ممکن است با سفارش مشخص انجام شود، اما بازار و ماندگاری آن محدودتر است. برای فروش به شرکتهای فرآوری یا تولیدکنندگان فرآورده، مشخصات کیفی و آزمونهای مورد درخواست خریدار را نیز در هزینهها لحاظ کنید؛ جزئیات در مقاله استانداردهای قارچ دم بوقلمون آمده است.
تفاوت مجوز و شکل عرضه: فروش محصول خشک بهعنوان ماده اولیه به یک خریدار صنعتی با عرضه پودر یا فرآورده بستهبندیشده برای مصرفکننده از نظر الزامات تولید، آزمونهای کیفی و برچسبگذاری یکسان نیست. عرضه محصول با ادعای پیشگیری یا درمان بیماری نیز موضوع جداگانهای است و نباید با مجوز معمول کشت قارچ معادل گرفته شود. نوع فعالیت، طبقهبندی فرآورده و مجوزهای موردنیاز را پیش از خرید تجهیزات، از مراجع مسئول مرتبط با همان محصول استعلام کنید؛ این مقاله صدور یا کفایت مجوز مشخصی را تأیید نمیکند.
| مدل محصول | مزیت | محدودیت | تجهیزات اضافه |
|---|---|---|---|
| تازه | فرآوری کمتر | ماندگاری و بازار محدودتر | تجهیزات نگهداری |
| خشک | ماندگاری بیشتر | کاهش وزن پس از خشکشدن | خشککن |
| پودر | امکان بستهبندی کوچک | نیاز بیشتر به کنترل کیفیت و فرآوری | آسیاب و بستهبندی |
| فروش عمده به شرکتها | امکان قرارداد و فروش حجم بالاتر | وابستگی به مشخصات خریدار | متناسب با قرارداد |
وزن خشک قابل فروش = وزن تازه سالمِ واردشده به خشککن × نسبت تبدیل واقعی تازه به خشک × (۱ − سهم ضایعات فرآوری)
نسبت تبدیل تازه به خشک به رطوبت اولیه و رطوبت نهایی محصول وابسته است و باید از خشککردن آزمایشی همان محصول به دست آید. مثال صرفاً آموزشی: اگر از ۱۰۰ کیلو برداشت، ۱۰ کیلو برای فرآوری مناسب نباشد و نسبت تبدیل فرضی ۲۰ درصد باشد، ۱۸ کیلو محصول خشک پیش از ضایعات فرآوری حاصل میشود. با فرض ۵ درصد ضایعات فرآوری، حدود ۱۷٫۱ کیلو خشک قابل فروش میماند؛ درآمد را فقط بر اساس مقدار فروختهشده از این وزن حساب کنید. نسبت ۲۰ درصد، عدد تضمینی یا معیار عمومی دم بوقلمون نیست.
برای مقایسه دو مدل فروش، درآمد خالص حاصل از مقدار فروختهشده را پس از کسر هزینه خشککن، انرژی، بستهبندی، افت وزن، آزمونهای کیفی موردنیاز و توزیع در دو حالت تازه و خشک بسنجید. اگر خریدار مشخصی برای محصول تازه ندارید، ارزانتر بودن فرآوری لزوماً به معنای فروش آسانتر نیست.
سناریوها، نقطه سربهسر و دوره بازگشت سرمایه
سه سناریو برای محاسبه مالی
برای مقایسه حساسیت سود به راندمان، ضایعات، قیمت فروش و انرژی، همان واحد یکتنی را نگه میداریم. در هر سه سناریو، نسبت تبدیل تازه به خشک ۲۰٪، افت فرآوری ۵٪ و فروش ۷۵٪ محصول خشک آماده فرض میشود. ۶ واحد استهلاک تولیدی به بهای تمامشده محصول تخصیص مییابد و ۴ واحد استهلاک غیرتولیدی همراه با ۱۰ واحد هزینه فروش به دوره تعلق دارد. برای سناریوها هیچ احتمال وقوعی تعیین نشده است.
| شاخص | محافظهکارانه | پایه | خوشبینانه |
|---|---|---|---|
| راندمان زیستی فرضی | ۳۰٪ | ۴۰٪ | ۴۵٪ |
| ضایعات برداشت تازه | ۱۵٪ | ۱۰٪ | ۵٪ |
| قیمت فرضی هر کیلو خشک (واحد بودجه) | ۹ | ۱۰ | ۱۱ |
| تغییر هزینه انرژی نسبت به پایه (واحد بودجه) | ۱۰+ | بدون تغییر | ۵− |
| محصول خشک قابل فروش (کیلوگرم) | ۱۶٫۹۶ | ۲۳٫۹۴ | ۲۸٫۴۳ |
| محصول خشک فروختهشده؛ ۷۵٪ (کیلوگرم) | ۱۲٫۷۲ | ۱۷٫۹۶ | ۲۱٫۳۲ |
| درآمد فروش (واحد بودجه) | ۱۱۴٫۴۶ | ۱۷۹٫۵۵ | ۲۳۴٫۵۴ |
| هزینه نقدی تولید و فرآوری کل دوره (واحد بودجه) | ۱۱۰ | ۱۰۰ | ۹۵ |
| استهلاک تجهیزات تولیدی کل دوره (غیرنقدی؛ واحد بودجه) | ۶ | ۶ | ۶ |
| بهای تمامشده محصول فروختهشده (واحد بودجه) | ۸۷ | ۷۹٫۵۰ | ۷۵٫۷۵ |
| هزینه فروش و توزیع دوره (نقدی؛ واحد بودجه) | ۱۰ | ۱۰ | ۱۰ |
| استهلاک داراییهای غیرتولیدی دوره (غیرنقدی؛ واحد بودجه) | ۴ | ۴ | ۴ |
| سود عملیاتی آموزشی (واحد بودجه) | ۱۳٫۴۶ | ۸۶٫۰۵ | ۱۴۴٫۷۹ |
در این محاسبات، ۷۵٪ مجموع هزینه نقدی تولید و استهلاک تولیدی در بهای تمامشده محصول فروشرفته منظور شده و ۲۵٪ باقیمانده در موجودی میماند. هزینه فروش و استهلاک غیرتولیدی نیز مستقل از موجودی، هزینه دورهاند. ازاینرو مبلغ سرمایه در گردش جدول بودجه تغییر نمیکند. با ثبت چند دوره تولید و قرارداد فروش، میتوان فرضها را با داده واقعی جایگزین کرد.
نقطه سربهسر
نقطه سربهسر در محاسبه سرمایه مورد نیاز پرورش قارچ دم بوقلمون همان جایی است که درآمد فروش، کل هزینهها را پوشش میدهد؛ هنوز سودی ساخته نشده، اما دیگر در محدوده زیان عملیاتی نیستید.
حاشیه مشارکت هر کیلو = قیمت فروش هر کیلو − هزینه متغیر هر کیلو
نقطه سربهسر (کیلو) = هزینه ثابت دوره ÷ حاشیه مشارکت هر کیلو
نقطه سربهسر فقط زمانی با این فرمول محاسبه میشود که حاشیه مشارکت هر کیلو مثبت باشد و هزینههای ثابت دوره بهدرستی تعیین شده باشند. مقدار بهدستآمده باید با ظرفیت تولید و تقاضای واقعی بازار مقایسه شود؛ رسیدن به ظرفیت تولید بهتنهایی به معنای رسیدن به فروش سربهسر نیست.
مثال محاسبه: اگر هزینه ثابت یک دوره ۳۰ واحد، قیمت فروش هر کیلو ۱۰ واحد و هزینه متغیر هر کیلو ۴ واحد باشد، حاشیه مشارکت هر کیلو ۶ واحد و نقطه سربهسر برابر ۳۰ ÷ ۶ = ۵ کیلوگرم فروش است. این مثال مستقل از جدول بودجه قبلی است و ارقام ۳۰ و ۴ از آن جدول استخراج نشدهاند.
دوره بازگشت سرمایه را چگونه محاسبه کنیم؟
دوره بازگشت سرمایه = سرمایه اولیه ÷ جریان نقدی خالص سالانه
برای ادعای بازگشت سرمایه در یک مدت مشخص، باید سرمایه اولیه، تعداد دورههای واقعی، فروش وصولشده، هزینههای نقدی و تغییرات سرمایه در گردش معلوم باشند. فرمول بالا برای جریان نقدی خالص سالانه نسبتاً پایدار، یک تقریب است؛ اگر جریان نقدی سالها نابرابر یا منفی باشد، دوره بازگشت از جمع تجمعی جریانهای نقدی محاسبه میشود یا ممکن است اصلاً به دست نیاید.
مثال محاسبه: اگر کل بودجه شروع ۶۱۰ واحد در آغاز طرح تأمین شود و جریان نقدی خالص قابل بازگشت به سرمایهگذار، پس از پرداختهای نقدی، مالیات، مخارج نگهدارنده و تغییرات سرمایه در گردش، هر سال ثابت و برابر ۱۵۲٫۵ واحد باشد، دوره بازگشت ساده ۶۱۰ ÷ ۱۵۲٫۵ = ۴ سال میشود. جریان نقدی ۱۵۲٫۵ واحدی یک فرض مستقل است و از سود عملیاتی یک دوره به دست نیامده است.
آیا پرورش قارچ دم بوقلمون در ایران اقتصادی است؟
پژوهش ۲۰۲۶ امکان تولید اندام بارده از سویه جمعآوریشده در جنگلهای هیرکانی را نشان داده است، اما اثبات موفقیت فنی با سودآوری تجاری یکسان نیست. ارزیابی اقتصادی به راندمان ثبتشده، بهای تمامشده، مقدار واقعاً فروختهشده و قیمت فروش نیاز دارد؛ برنامه توسعه ظرفیت نیز باید به توان جذب بازار وابسته باشد.
ریسکهای اصلی سرمایهگذاری
-
- بازار محدود: پیش از افزایش ظرفیت، شکل محصول و خریدار احتمالی مشخص شود.
- آلودگی: هر بلوک آلوده یعنی بخشی از هزینه انجام شده، اما محصولی برای فروش ندارید؛ عوامل رایج آن در راهنمای بیماریها و آفات قارچ دم بوقلمون آمدهاند.
- راندمان کمتر از پژوهش: عدد ثبتشده برای سرمایه مورد نیاز پرورش قارچ دم بوقلمون در مقاله علمی، تضمین عملکرد سالن شما نیست.
- انرژی: سالن با عایق ضعیف میتواند هزینه گرمایش یا سرمایش را بالا ببرد.
- اسپان: کیفیت و دسترسی پیوسته به اسپان باید قبل از توسعه ظرفیت بررسی شود.
- فرآوری: محصول خشک یا پودر به تجهیزات و کنترل کیفیت بیشتری نیاز دارد.
- خواب سرمایه: فاصله تولید تا وصول پول فروش میتواند نقدینگی را درگیر کند.
چگونه سرمایه مورد نیاز پرورش قارچ دم بوقلمون را کاهش دهیم؟
با استفاده از سالن قابل بهسازی، انتخاب تجهیزات متناسب با ظرفیت آزمایشی و ثبت مصرف انرژی میتوان از هزینههای غیرضروری جلوگیری کرد. اما کاهش هزینه از طریق تهویه ضعیف یا استریلسازی نامناسب، احتمال ضایعات را بالا میبرد. پیش از خرید خشککن بزرگ، تقاضا و مشخصات موردنظر خریدار را روشن کنید. برای تأمین مالی نیز میتوانید شرایط وام بنیاد برکت را بررسی کنید؛ دریافت آن قطعی نیست.
تولید اسپان توسط فرد تازهکار صرفاً با هدف کاهش هزینه و سرمایه مورد نیاز پرورش قارچ دم بوقلمون پیشنهاد خوبی نیست. کنترل آلودگی و کیفیت اسپان به فضای مناسب، تجهیزات و تجربه نیاز دارد و یک بچ اسپان نامناسب میتواند چند برابر صرفهجویی اولیه هزینه ایجاد کند.
قبل از سرمایهگذاری چه چیزهایی را مشخص کنید؟
این ۸ عدد را داشته باشید
-
- وزن بستر قابل بارگیری در هر دوره
- تعداد دورههای قابل اجرا در سال
- راندمان واقعی ثبتشده
- درصد ضایعات و آلودگی
- هزینه واقعی هر کیلو بستر آماده تولید
- هزینه انرژی هر دوره
- میانگین قیمت تحققیافته در فروش واقعی (تازه یا خشک)
- مقدار قابل فروش واقعی و سهمی که مشتریان واقعاً میخرند
چکلیست قبل از خرید تجهیزات
-
- برای شکل نهایی محصول (تازه، خشک، پودر یا ماده اولیه) خریدار احتمالی و مشخصات موردنیاز او را شناسایی کردهاید؟
- کیفیت و تأمین مستمر اسپان و مواد بستر در منطقه قابل اطمینان است؟
- تکلیف خرید بلوک آماده یا استریلسازی و تلقیح در محل روشن شده است؟
- تهویه، کنترل رطوبت و فضای بارگیری با حجم واقعی بستر تناسب دارند؟
- برای خشککردن و بستهبندی، آزمون نمونه و برآورد هزینه فرآوری انجام شده است؟
- نقدینگی لازم تا زمان وصول پول فروش و ذخیره احتیاطی برای ریسکها را در نظر گرفتهاید؟
جمعبندی
برای محاسبه سرمایه مورد نیاز پرورش قارچ دم بوقلمون ابتدا شکل محصول و خریدار هدف را مشخص کنید. بعد مقیاس تولید و روش تأمین بستر را بهصورت دو تصمیم مستقل انتخاب و متناسب با وزن بستر هر دوره، هزینههای ثابت، سرمایه در گردش تا وصول وجه فروش و ذخیره ریسک را با استعلام واقعی برآورد کنید. بودجه ۶۱۰ واحدی روش جمعزدن سرمایه را نشان میدهد و مثال سود و سناریوها روش تخصیص هزینه و محاسبه درآمد را روشن میکنند. برای تصمیم نهایی به دادههای کشت آزمایشی، کیفیت قابل فروش، سفارش واقعی و جریان نقدی تکیه کنید.
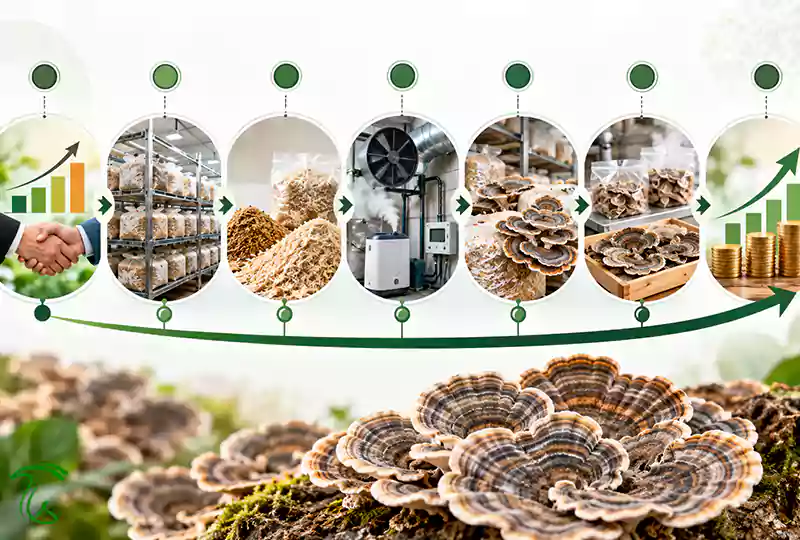
بازار ← ظرفیت تولید ← فرایند تولید ← تجهیزات ← سرمایه ← تولید
سؤالات متداول درباره سرمایه مورد نیاز پرورش قارچ دم بوقلمون
-
حداقل سرمایه مورد نیاز پرورش قارچ دم بوقلمون چقدر است؟
حداقل سرمایه مورد نیاز پرورش قارچ دم بوقلمون عدد ثابتی ندارد و به مقیاس تولید و روش تأمین بستر بستگی دارد؛ کشت آزمایشی میتواند با بلوک آماده یا با تولید بستر در محل انجام شود. هزینه تجهیزات و سرمایه در گردش تا زمان وصول فروش را از استعلام محلی محاسبه کنید. بودجه ۶۱۰ واحدی فقط مثال محاسبه با واحد فرضی است.
-
آیا میتوان پرورش دم بوقلمون را در فضای کوچک شروع کرد؟
بله؛ برای آزمون کشت و ثبت راندمان واقعی، شروع با ظرفیت محدود منطقیتر است. در این مرحله وزن بستر، زمان کلونیزاسیون، ضایعات و وزن محصول قابل فروش را ثبت کنید. تولید تجاری به کنترل دقیقتر محیط، تأمین پایدار بستر و بازار فروش مشخص نیاز دارد.
-
سالن ۱۰۰ متری چقدر قارچ دم بوقلمون تولید میکند؟
متراژ بهتنهایی پاسخ نمیدهد؛ وزن بستر بارگیریشده و راندمان واقعی مهماند. در بهترین تیمار پژوهش ایرانی، حدود ۱۵۹ گرم محصول تازه در هر کیلو بستر مرطوب گزارش شده است، اما این نتیجه تضمین عملکرد سالن تجاری یا فروش همه محصول نیست.
-
راندمان قارچ دم بوقلمون چقدر است؟
در بهترین تیمار پژوهش ایرانی راندمان زیستی ۴۵٫۵ درصد و در تیمارهای گزارششده پژوهش اتیوپی حدود ۱۱٫۵ تا ۳۱٫۵ درصد بود. این اعداد متعلق به آزمایشهای متفاوت هستند و نباید مستقیماً بهعنوان سناریوی تضمینی یک سالن تجاری استفاده شوند.
-
سود پرورش قارچ دم بوقلمون چقدر است؟
از مقدار فروختهشده و قیمت فروش، درآمد تحققیافته را محاسبه کنید؛ سپس بهای تمامشده محصول فروختهشده و سایر هزینههای عملیاتیِ محاسبهنشده را کسر کنید. با محصول صرفاً قابل فروش یا قیمت خردهفروشی نمیتوان سود مزرعه را برآورد کرد.
-
قارچ دم بوقلمون تازه بهتر است یا خشک؟
به بازار خریدار و ظرفیت فرآوری بستگی دارد. دم بوقلمون بهدلیل بافت چرمی معمولاً مانند قارچ دکمهای تازه مصرف نمیشود. برای مقایسه فروش تازه و خشک، نسبت تبدیل واقعی، افت وزن، هزینه خشککردن و بستهبندی، مشخصات کیفی و فروش تحققیافته را بسنجید.
-
دوره بازگشت سرمایه چقدر است؟
تقسیم سرمایه اولیه بر جریان نقدی خالص سالانه، تنها در صورت جریان نسبتاً پایدار یک برآورد ساده میدهد. در جریانهای نامنظم باید مجموع جریانهای نقدی دورهها را بررسی کرد و ممکن است سرمایه در افق طرح بازنگردد.
-
آیا کشت قارچ دم بوقلمون در ایران امکانپذیر است؟
بله. پژوهشی که در سال ۲۰۲۶ منتشر شد، تولید موفق اندام باردهی از سویه جنگلهای هیرکانی را نخستین گزارش کشت این گونه در ایران معرفی کرده است. این نتیجه امکان فنی کشت را نشان میدهد، نه سودآوری تجاری آن را.
سلب مسئولیت سرمایهگذاری
این راهنما برای برآورد اولیه سرمایه مورد نیاز پرورش قارچ دم بوقلمون است و جایگزین طرح توجیهی، قیمتگیری روز یا مشاوره مالی نیست. پیش از سرمایهگذاری، ظرفیت، قراردادهای فروش، هزینههای واقعی و ذخیره نقدینگی پروژه خود را بررسی کنید.
منابع
| منبع | موضوع | نشانی |
|---|---|---|
| Asian Journal of Mycology 9(1): 344–359 (2026) | Jahedi و همکاران: کشت Trametes versicolor روی پسماندهای کشاورزی و جنگلی؛ نخستین گزارش از ایران (۱۳ فرمول، ۷۰/۳۰، راندمان ۴۵٫۵ درصد) | https://asianjournalofmycology.org/pdf/AJOM_9_1_13.pdf |
| Mycological Progress 23: 62 (2024) | Desisa و همکاران: اهلیسازی سویههای وحشی دم بوقلمون اتیوپی (راندمان ۳۱٫۵ تا ۱۱٫۵ درصد) | https://link.springer.com/article/10.1007/s11557-024-01993-x |
| FAO AGRIS | رکورد همان مطالعه Desisa و همکاران (۲۰۲۴) در پایگاه AGRIS | https://agris.fao.org/search/en/providers/122599/records/691dbc3849e41686f792ee6a |
| Biota of New Zealand – Trametes versicolor | توصیف ریختشناسی اندام بارده و بافت چرمی قارچ دم بوقلمون | https://biotanz.landcareresearch.co.nz/scientific-names/1cb1d5bc-36b9-11d5-9548-00d0592d548c |
تدوین و بررسی منابع علمی: تیم تحریریه علمی هاگ
این مطلب با استناد به منابع پژوهشی و راهنماهای معتبر ایمنی غذایی برای ارائه اطلاعات کاربردی به خوانندگان تهیه و ویرایش شده است.