سرمایه مورد نیاز پرورش قارچ شیتاکه فقط به قیمت تجهیز سالن وابسته نیست؛ ممکن است محصول آماده برداشت باشد، اما خریدار یا زمان تسویه آن مشخص نشده باشد. با توجه به تخصصیبودن بازار این قارچ خوراکی در ایران، شناسایی مشتریان هدف، تعیین قیمت فروش واقعبینانه و برآورد زمان دریافت پول، پیش از آغاز کشت ضروری است. شرایط اقلیمی و تأمین مواد اولیه نیز باید بررسی شوند تا برآورد سه مقیاس به واقعیت نزدیک شود.
پاسخ کوتاه؛ سرمایه شروع شیتاکه در سه مقیاس
هشدار: مبالغ زیر نمونه فرضی آموزش محاسبهاند و برای برآورد مقایسه بین 3 مقیاس بیان شدهاند؛ قیمت استعلامشده یا برآورد روز ایران نیستند.
۱. مقیاس آزمایشی
۲۰۰ بلوک آماده و فضای کوچک.
۱۲۴ میلیون تومان در مثال
۲. مقیاس کارگاهی
۱۰۰۰ بلوک، تجهیزات سالن و کنترل اقلیم.
۵۸۰ میلیون تومان در مثال
۳. مقیاس نیمهصنعتی
۳۰۰۰ بلوک، تأسیسات و نقدینگی بیشتر.
۱٬۶۴۰ میلیون تومان در مثال
فرمول برآورد سرمایه شروع
سرمایه ثابت + سرمایه در گردش تا وصول فروش + هزینههای یکباره + ذخیره پیشبینینشده
مبنای محاسبه: در بخش مقایسه، ورودیهای محاسبات فرضی مشخصاند؛ برای اجرا با استعلام روز و زمان تسویه جایگزین شوند.
بودجه پرورش شیتاکه از چه بخشهایی تشکیل میشود؟
سرمایه شروع در چهار سرفصل ثبت میشود تا هزینهها دوباره شمرده نشوند.
| بخش بودجه | هزینههای مربوط | خطای رایج |
|---|---|---|
| سرمایه ثابت | آمادهسازی ساختمان، عایق، قفسه، تجهیزات کنترل اقلیم و در صورت نیاز، تجهیزات تولید بلوک و سردخانه | نادیدهگرفتن نصب، زیرساخت و آمادهسازی سالن |
| سرمایه در گردش | بلوک یا اسپان، مواد بستر، انرژی، دستمزد، بستهبندی و حمل تا زمان دریافت پول فروش | محاسبه نقدینگی فقط تا روز برداشت |
| هزینههای یکباره | مجوزها و آزمایشهای لازم، در صورت الزام، طراحی اولیه بستهبندی و معرفی محصول به بازار | ثبت دوباره هزینههایی که قبلاً محاسبه شدهاند |
| ذخیره پیشبینینشده | خرابی غیرمنتظره تجهیزات، اختلال برق و آلودگی فراتر از ضایعات معمول تولید | شروع فعالیت بدون بودجه مقابله با اختلالات |
طبق راهنمای اقتصادی دانشگاه کرنل، هزینه و سودآوری به شرایط آبوهوایی، بازار محلی و شیوه مدیریت تولید وابستهاند. در کشت روی کنده چوب، بخشی از هزینهها ماهها پیش از نخستین درآمد پرداخت میشود؛ بنابراین بودجهبندی باید چندساله باشد.
چطور سرمایه شروع شیتاکه را در ۳ مقیاس برآورد کنیم؟
هر مقیاس با یک نوبت ورود بلوک آماده باردهی تعریف شده است؛ ظرفیت سالانه به تعداد دورهها و مدت اشغال سالن بستگی دارد. ارقام این مقایسه تنها مدل آموزشی هزینهاند و برای راهاندازی باید با پیشفاکتور و برنامه تولید همان واحد جایگزین شوند.
| مقیاس | بلوک ورودی | محصول قابل فروش فرضی | اقلام اصلی سرمایهگذاری |
|---|---|---|---|
| آزمایشی | ۲۰۰ بلوک | ۸۱ کیلوگرم | آمادهسازی فضای موجود، ابزار پایه، خرید بلوک و هزینه عرضه محصول |
| کارگاهی | ۱۰۰۰ بلوک | ۴۰۵ کیلوگرم | عایق، قفسه، کنترل اقلیم، خرید بلوک، انرژی و دستمزد |
| نیمهصنعتی | ۳۰۰۰ بلوک | ۱۲۱۵ کیلوگرم | تأسیسات گستردهتر، فضاهای تفکیکشده، تجهیزات نگهداری محصول و نقدینگی تولید |
سرمایه ریالی هر مقیاس چگونه به دست میآید؟
در جدول زیر برای آموزش جمعزدن سرمایه، قیمت بلوک، تجهیز، هزینه یکباره، پرداختهای عملیاتی تا نخستین وصول و ذخیره احتیاطی فرض شدهاند. هیچ مبلغی از بازار ایران استعلام نشده است.
| قلم محاسبه | آزمایشی؛ ۲۰۰ بلوک | کارگاهی؛ ۱۰۰۰ بلوک | نیمهصنعتی؛ ۳۰۰۰ بلوک |
|---|---|---|---|
| خرید بلوک آماده باردهی | ۲۰۰ × ۹۰ هزار = ۱۸ | ۱۰۰۰ × ۸۵ هزار = ۸۵ | ۳۰۰۰ × ۸۰ هزار = ۲۴۰ |
| تجهیز و آمادهسازی محل | ۷۰ | ۳۲۰ | ۹۰۰ |
| هزینههای یکباره | ۹ | ۲۵ | ۷۰ |
| سایر پرداختهای نقدی تا وصول فروش | ۱۵ | ۸۵ | ۲۵۰ |
| ذخیره احتیاطی برآوردشده | ۱۲ | ۶۵ | ۱۸۰ |
| مجموع نقدینگی تا اولین دریافت وجه فروش | ۱۲۴ میلیون تومان | ۵۸۰ میلیون تومان | ۱٬۶۴۰ میلیون تومان |
راهنمای خواندن و جایگزینی مبالغ
قیمت فرضی هر بلوک در سه سفارش بهترتیب ۹۰، ۸۵ و ۸۰ هزار تومان است. مبالغ سایر ردیفها به میلیون تومان نوشته شدهاند: تجهیز محل، هزینه یکباره، سایر پرداختهای جاری و ذخیره احتیاطی. همه اعداد صرفاً برای نمایش روش جمعزدناند.
جدول، خرید یکباره بلوک و دریافت وجه پس از فروش را فرض میکند. در ورود مرحلهای یا پیشپرداخت مشتری، سرمایه در گردش را با بیشترین کسری تجمعی جریان نقدی محاسبه کنید.
برای بودجه واقعی، تاریخ پیشفاکتور، وزن و بلوغ بلوک، حمل، مالیات احتمالی، نصب و زمان تسویه را ثبت کنید.
نمودار مقایسه سرمایه شروع در نمونه عددی سه مقیاس
طول میلهها نسبت به بزرگترین مبلغ همین مثال ترسیم شده است؛ این ارقام قیمت بازار یا پیشبینی سود نیستند.
مقدار محصول قابل فروش چگونه محاسبه شده است؟
صرفاً برای محاسبه، برداشت هر بلوک سالم ۰٫۵ کیلوگرم، حذف بلوکها ۱۰٪ و محصول فروختهنشده ۱۰٪ در نظر گرفته شده است؛ اینها میانگین تضمینشده تولید نیستند.
محصول قابل فروش = تعداد بلوک × برداشت هر بلوک سالم × سهم بلوک سالم × سهم محصول فروختهشده
برای نمونه، در مقیاس آزمایشی:
200 × 0.5 × 0.9 × 0.9 = 81 kg
برای محاسبه واقعی، عملکرد بلوک سالم، نرخ حذف و میزان فروش دوره خود را ثبت کنید.
برآورد تولید واقعی: در این مثال، مجموع برداشت هر بلوک سالم شیتاکه ۵۰۰ گرم فرض شده است. عملکرد واقعی به وزن بلوک، سویه (نوع ژنتیکی قارچ)، تعداد برداشت و شرایط پرورش بستگی دارد. برای برآورد دقیقتر، این اطلاعات و مدت حضور بلوک در سالن را از تأمینکننده بگیرید و با نتایج کشت آزمایشی مقایسه کنید.
نتایج پژوهش اقتصادی شیتاکه در سه گروه تولیدی هند
در پژوهش Bijla و Sharma (۲۰۲۳)، دادههای سال ۲۰۲۱ از ۲۰ تولیدکننده هندی با نمونهگیری گلولهبرفی گردآوری شد. گروهها کمتر از ۳۰۰، ۳۰۰ تا ۱۰۰۰ و بیش از ۱۰۰۰ کیسه داشتند. این گروهبندی و شیوه تولید با سه سناریوی بلوک آماده مقاله یکسان نیست.
| دسته پژوهش هند | هزینه ثابت هر کیسه/چرخه | قیمت متوسط قارچ تازه (روپیه/کیلو) | هزینه متغیر هر کیسه/چرخه | هزینه کل هر کیسه/چرخه | مقدار سربهسر همان نمونه |
|---|---|---|---|---|---|
| کوچک | ۱۲۸٫۷۷ روپیه | ۱۱۵۰ | ۶۰٫۰۸ روپیه | ۱۸۸٫۸۶ روپیه | ۱۴ کیلوگرم |
| متوسط | ۸۲٫۷۵ روپیه | ۱۰۳۳٫۳۳ | ۴۹٫۳۴ روپیه | ۱۳۲٫۰۹ روپیه | ۱۶ کیلوگرم |
| بزرگ | ۵۹٫۰۱ روپیه | ۵۵۰ | ۳۶٫۷۰ روپیه | ۹۵٫۷۰ روپیه | ۱۰۵۰ کیلوگرم |
در این پژوهش، ۷۴٪ فروش به قارچ تازه و ۲۶٪ به محصول خشک اختصاص داشت. این قیمتها مربوط به هند در سال ۲۰۲۱ هستند و به ایران تعمیم داده نمیشوند.
مقادیر سربهسر ۱۴، ۱۶ و ۱۰۵۰ کیلوگرم به سطح واحد تولیدی در سه گروه پژوهش تعلق دارند، نه به هر کیسه. هزینه ثابت، سهم تخصیصیافته دوره است و اختلاف یکصدم روپیه از گردکردن ناشی میشود. با توجه به حجم محدود و شیوه نمونهگیری، نتایج قابل تعمیم آماری به همه تولیدکنندگان نیستند.
کشت روی کنده یا بلوک خاکاره؛ کدام هزینه شروع کمتری دارد؟
کشت کندهای در فضای مناسب معمولاً سرمایه تجهیز کمتری میخواهد اما دیرتر محصول میدهد؛ کشت بلوکی کنترل اقلیم و برداشت برنامهپذیرتری دارد. جزئیات در آموزش کشت شیتاکه روی کنده و بلوک آمده است.
| معیار اقتصادی | کنده چوب | بلوک خاکاره |
|---|---|---|
| سرمایه اولیه | معمولاً کمتر در فضای مناسب | وابسته به تجهیزات سالن و روش تأمین بلوک |
| زمان درگیری سرمایه | طولانیتر تا نخستین فروش | معمولاً کوتاهتر با بلوک آماده باردهی |
| هزینههای جاری | آب، مراقبت و نیروی کار | انرژی، نیروی کار و خرید یا تولید بلوک |
کشت روی کنده چه هزینههایی دارد و چه زمانی به برداشت میرسد؟
کشت کندهای به چوب سخت مناسب، اسپان، مته، موم، سایه و آب نیاز دارد. اسپان را در سوراخهای کنده قرار میدهند و دهانهها را با موم میپوشانند.
راهنمای دانشگاه ایالتی میسیسیپی ابزار لازم را شرح میدهد؛ در ایران سازگاری چوب، دسترسی قانونی، حمل و تأمین آب را بررسی کنید.
راهنمای دانشگاه ایالتی واشنگتن، الزامات مراقبت و نگهداری مرطوب کندهها را توضیح میدهد.
بر اساس راهنمای دانشگاه ویرجینیا تک، نخستین باردهی معمولاً پس از ۶ تا ۱۸ ماه آغاز میشود و کنده مناسب میتواند چند سال محصول بدهد. بنابراین هزینه نگهداری و زمان انتظار باید در برنامه مالی لحاظ شود.
دانشگاه کرنل برداشت یکچهارم تا نیم پوند را برای هر کنده در هر نوبت تحریک باردهی فرض کرده است. برداشت سالانه با تعداد نوبتها، نوع چوب و نگهداری تغییر میکند. چوب و زمین ملکی نیز هزینه فرصت دارند.
در گزارش میدانی SARE درباره کشت کندهای، از ۱۵ تولیدکننده دارای داده درآمد و هزینه، ۱۰ نفر سود خالص مثبت ثبت کردند. این نتیجه به شرایط تولید و فروش همان واحدها وابسته است.
هزینه کشت روی بلوک خاکاره به چه عواملی بستگی دارد؟
تولید بلوکی به کنترل دما، رطوبت، تهویه و بهداشت نیاز دارد؛ انتخاب اقتصادی اصلی، خرید یا تولید بلوک است.
در راهنمای دانشگاه کرنل، خرید بلوک آماده با ساخت آن در واحد مقایسه شده است. خرید بلوک، نیاز به تجهیزات و نیروی کار تولید بستر را کاهش میدهد؛ در مقابل، هزینه خرید مداوم و وابستگی به تأمینکننده بیشتر میشود.
در تولید بلوک، خاکاره، مکمل و روش استریلسازی بر هزینه اثر دارند. جزئیات مواد و ترکیب بستر کشت در راهنمای تخصصی آن توضیح داده شده است.
پیشنهادها را با وزن یکسان، سویه، تاریخ تحویل، هزینه حمل و وضعیت سلامت بلوک مقایسه کنید. راهنمای کرنل تأکید میکند شیتاکه پس از رشد کامل ریسه به مرحله برجستهشدن سطح و قهوهایشدن بلوک میرسد؛ کلونیزاسیون کامل بهتنهایی نشانه آمادگی باردهی نیست. موعد بلوغ، نرخ حذف و مسئولیت بلوک معیوب را در قرارداد بنویسید.
هنگام خرید بلوک، این تفاوت را بررسی کنید
بلوک آماده باردهی باید مرحله بلوغ متناسب با سویه را پشت سر گذاشته باشد؛ بستر صرفاً تلقیحشده هنوز به رشد ریسه و بلوغ نیاز دارد. وضعیت قهوهایشدن و تاریخ آمادگی را از فروشنده بخواهید.
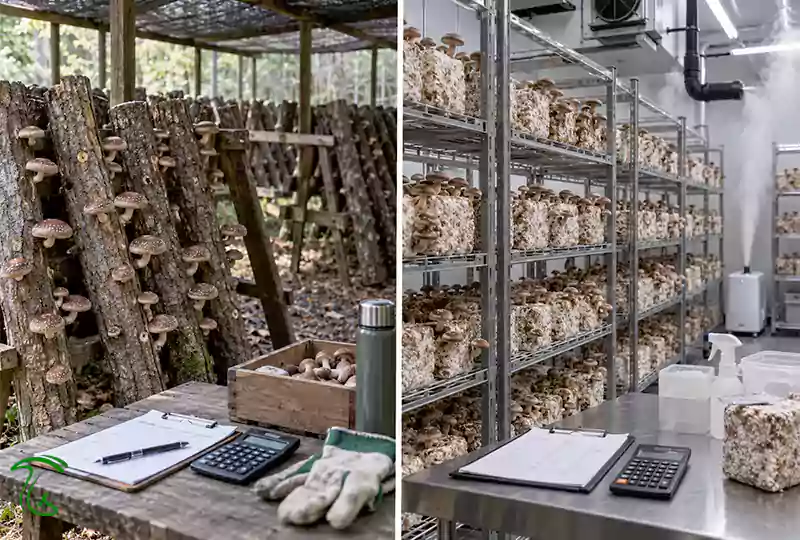
سرمایه ثابت راهاندازی سالن شیتاکه شامل چه مواردی است؟
ساختمان نامناسب هزینه تهویه و کنترل اقلیم را بالا میبرد. ظرفیت سرمایش و گرمایش در اهواز و اردبیل یکسان نیست؛ پیش از خرید، اقلیم و عایق را بررسی کنید.
- ساختمان و عایق: دیوار و سقف قابل شستوشو، کف مناسب، زهکشی و درزبندی.
- قفسهبندی: سازه مقاوم در برابر رطوبت، متناسب با وزن بلوکها و فضای دسترسی.
- کنترل اقلیم: تجهیزات سرمایش، گرمایش، رطوبتسازی، تهویه، حسگرها و کنترلرها.
- تولید بلوک در واحد: میکسر، پرکن، تجهیزات استریلسازی، فضای خنککردن و محل تمیز تلقیح (افزودن اسپان به بستر)؛ فقط در صورت تولید داخلی بلوک.
- تجهیزات پس از برداشت: میز کار، ترازو، تجهیزات بستهبندی و یخچال یا سردخانه متناسب با ظرفیت فروش.
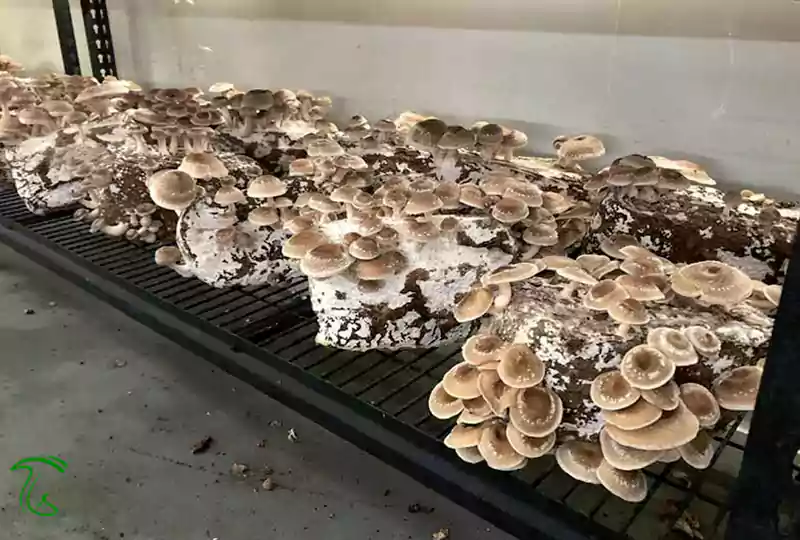
فهرست تجهیزات پرورش قارچ شیتاکه به تفکیک اقلام ضروری از تجهیزات اختیاری کمک میکند.
سرمایه در گردش شیتاکه چه هزینههایی را پوشش میدهد؟
نقدینگی باید فاصله خرید نهاده تا دریافت وجه فروش را پوشش دهد؛ تسویه برخی مشتریان با تأخیر انجام میشود.
هزینههای اصلی سرمایه در گردش:
- نهادههای تولید: خرید بلوک آماده یا اسپان، خاکاره، مکمل و کیسه مخصوص تولید بلوک.
- هزینههای عملیاتی: آب، برق، سوخت، دستمزد و اجاره دورهای محل تولید، در صورت وجود.
- بهداشت و نگهداری: مواد شستوشو، ضدعفونی و لوازم حفاظت فردی مصرفی.
- آمادهسازی و عرضه محصول: ظروف بستهبندی، برچسب، پیشسردکردن و حمل تا مشتری.
کیفیت اسپان بر رشد یکنواخت بستر اثر دارد؛ تفاوت این نهاده با سایر مواد اولیه در راهنمای بذر قارچ و اسپان توضیح داده شده است.
در طرح مالی JICA، هزینه جاری از تجهیزات جدا شده است؛ ارقام آن مربوط به محل اجرای همان طرحاند.
محاسبه سرمایه و بهای تمامشده هر کیلو شیتاکه
بودجه آغاز، بهای تمامشده و جریان نقدی سه شاخص متفاوتاند.
بهای هر کیلو از تقسیم هزینههای مرتبط با دوره بر وزن فروختهشده حاصل میشود.
فرمول بهای تمامشده هر کیلو قابل فروش
بهای تمامشده هر کیلو = (هزینههای جاری تولید و فروش + هزینههای ثابت عملیاتی دوره + استهلاک دوره) ÷ وزن محصول فروشرفته
هزینه خرید تجهیزات در سرمایه اولیه ثبت میشود و سهم مصرف آن طی دوره از مسیر استهلاک در بهای تمامشده منظور میشود. در استفاده از روش هزینه بازیافت سرمایه، هزینه تأمین مالی همان دارایی را دوباره اضافه نکنید.
مبنای تخصیص هزینه: هنگام مقایسه ظرفیتها، دوره محاسبه را یکسان تعیین کنید. برای ورود چند محموله، هزینه مشترک سالن مانند اجاره و استهلاک را بر اساس مدت اشغال، فضای مصرفشده و تعداد بلوکهای هر چرخه تقسیم کنید. این روش بهای تمامشده هر محموله را با سهم واقعی آن از ظرفیت سالن مرتبط میکند.
ضایعات، بستهبندی و حمل را در محاسبه فقط یکبار لحاظ کنید.
کاربرگ محاسبه برای واحد خودتان
- تعداد بلوک همزمان سالن را تعیین کنید.
- قیمت خرید یا هزینه ساخت هر بلوک را استعلام کنید.
- آب، برق و دستمزد دوره آزمایشی را ثبت کنید.
- استهلاک، آلودگی و محصول قابل فروش را محاسبه کنید.
- سه سناریوی فروش و زمان تسویه هر کانال را مقایسه کنید.
- فروش عمده و مستقیم را با قیمت خالص پس از حمل و تخفیف جداگانه ببینید.
برای رسیدن به نقطه سربهسر، چند کیلو شیتاکه باید فروخت؟
نقطه سربهسر مقدار فروشی است که درآمد آن هزینههای دوره را پوشش دهد. ورودیهای محاسبه، هزینه ثابت دوره، قیمت خالص و هزینه متغیر هر کیلو هستند.
فرمول محاسبه نقطه سربهسر فروش
نقطه سربهسر (کیلوگرم) = هزینه ثابت دوره ÷ (قیمت خالص هر کیلو − هزینه متغیر هر کیلو)
مثال صرفاً ریاضی: هزینه ثابت ۱۲۰ واحد پولی، قیمت فروش هر کیلو ۱۰ و هزینه متغیر هر کیلو ۴ واحد فرض شود.
نتیجه: فروش ۲۰ کیلوگرم برای پوشش هزینههای فرضشده
ارقام این مثال بر حسب واحد محاسباتی فرضی انتخاب شدهاند. هزینه ثابت میتواند شامل مخارج ثابت عملیاتی و استهلاک دوره باشد؛ هزینه متغیر نیز باید ضایعات عادی و هزینههای فروش را بدون دوبارهشماری پوشش دهد. پیششرط دستیابی به سربهسر، مثبتبودن حاشیه مشارکت هر کیلوگرم (قیمت خالص منهای هزینه متغیر) است.
آزمون حساسیت پیش از سرمایهگذاری: یکبار قیمت خالص فروش را ۱۰٪ کاهش دهید و مقدار سربهسر را دوباره محاسبه کنید. سپس افزایش ۱۰٪ قیمت بلوک را در سرمایه در گردش و هزینه متغیر دوره اعمال کنید. فاصله نتایج این دو سناریو از حالت پایه نشان میدهد طرح تا چه اندازه در برابر تغییر قیمت فروش و نهادهها تابآوری دارد.
در تحلیل اقتصادی دانشگاه کرنل، جبران سرمایه اولیه یکی از سناریوهای کندهای حدود سه سال برآورد شده است. زمان بازگشت سرمایه سالن بلوکی با جریان نقدی و قیمتهای همان طرح محاسبه میشود.
سربهسر عملیاتی، مقدار فروش برای پوشش هزینههای دوره را نشان میدهد؛ بازگشت سرمایه، زمان جبران سرمایه اولیه از جریان نقدی خالص است. دوره مقایسه هر دو شاخص باید مشخص باشد.
با کانالهای فروش و وضعیت بازار، مشتریان بالقوه را شناسایی کنید و از فروش آزمایشی به رستورانها، مقدار سفارش تکراری، قیمت پذیرفتهشده و زمان تسویه را ثبت کنید.
قیمت خالص پس از تخفیف و کارمزد محاسبه میشود؛ بستهبندی و حمل را یا در هزینه متغیر لحاظ کنید یا از قیمت کسر کنید. فروش عمده و مستقیم را با مبلغ خالص، مقدار سفارش و زمان تسویه بسنجید.
کدام هزینههای شیتاکه در برآورد اولیه کمتر دیده میشوند؟
محل استعلام مجوز و هزینههای قانونی در ایران
برای نوع فعالیت و ظرفیت موردنظر، عنوان مجوز و شرایط پرونده را از درگاه ملی مجوزهای کشور بررسی کنید. مراحل اجرایی و هزینهها با نوع واحد، محل اجرا و احتمال فعالیت بستهبندی یا فرآوری تفاوت دارند. راهنمای داخلی شرایط پروانه تأسیس واحد تولید قارچ نیز برای شناخت مدارک و مسیر پیگیری مفید است.
علاوه بر خرید بلوک و تجهیزات، پنج هزینه زیر نیز باید با شرایط واحد در بودجه ثبت شوند.
- آلودگی بستر: حذف بلوک آلوده، هزینه مواد و ظرفیت اشغالشده سالن را هدر میدهد.
- خرابی و قطع برق: تعمیر تجهیزات یا توقف کنترل اقلیم میتواند هزینه اضافی و کاهش برداشت ایجاد کند.
- افت کیفیت محصول: تأخیر در سردکردن یا فروش ممکن است وزن، کیفیت و قیمت قابل دریافت را کاهش دهد.
- آموزش و تولید آزمایشی: خطاهای دوره نخست و زمان صرفشده برای یادگیری نیز هزینه دارند.
- مجوز و کنترل کیفیت: هزینه احتمالی صدور یا تمدید مجوز، آزمایش محصول و الزامات برچسبگذاری باید متناسب با نوع فعالیت استعلام شود.
برای برآورد بهتر ضایعات، شناخت نشانههای آلودگی و آفات شیتاکه مفید است. نمونه بودجهبندی دانشگاه کنتاکی نیز هزینههای تولید، برداشت و بازاریابی را تفکیک میکند؛ البته دادههای آن متعلق به زمان و بازار اجرای همان مطالعهاند.
راهکارهای کاهش سرمایه اولیه با حفظ الزامات فنی
ظرفیت آزمایشی کوچکتر، هزینه شروع را کاهش میدهد؛ تهویه و بهداشت باید حفظ شوند.
- با بلوک آماده و اتاق باردهی محدود، بازار و مهارت خود را آزمایش کنید.
- ساختمان موجود را فقط پس از بررسی عایق، برق، شستوشو و تهویه به کار بگیرید.
- قفسه و تجهیزات را متناسب با افزایش واقعی فروش توسعه دهید.
- برای تجهیزات گران، خرید را با اجاره یا برونسپاری مقایسه کنید.
- تجهیزات دستدوم را از نظر خوردگی، مصرف انرژی، قطعات و ظرفیت واقعی بررسی کنید.
- بخشی از نقدینگی را برای وقفه تولید و تعمیر کنار بگذارید.
برای تأمین مالی نیز میتوانید شرایط تسهیلات بانکی راهاندازی سالن را بررسی کنید. قسط و دوره تنفس باید داخل جریان نقدی محاسبه شوند؛ وام منبع تأمین مالی است و اصل هزینه سرمایهگذاری در بودجه طرح باقی میماند.
جمعبندی
سرمایه مورد نیاز پرورش قارچ شیتاکه در مثال محاسباتی سه مقیاس بهترتیب ۱۲۴، ۵۸۰ و ۱٬۶۴۰ میلیون تومان به دست آمد؛ این ارقام قیمت واقعی راهاندازی در ایران نیستند. تصمیم اجرایی را بر پیشفاکتور تجهیزات و بلوک، برداشت آزمایشی، ظرفیت فروش و زمان تسویه بنا کنید؛ نقطه سربهسر و بازگشت سرمایه را جداگانه بسنجید.
سؤالات متداول
-
اگر ساختمان پرورش متعلق به خودمان باشد، چه هزینههایی باقی میمانند؟
در ساختمان ملکی، اجاره نقدی وجود ندارد؛ عایقکاری، اصلاح برق، تهویه و نگهداری باید در بودجه ثبت شوند. ارزش استفاده از ملک نیز هزینه فرصت است.
-
اگر بلوکها در چند نوبت وارد سالن شوند، نقدینگی لازم چگونه محاسبه میشود؟
تاریخ خرید بلوک، عملیات، برداشت، فروش و تسویه را ثبت کنید. بیشترین کسری تجمعی وجه نقد، میزان سرمایه در گردش را مشخص میکند.
-
اگر فروش شیتاکه سفارش ثابتی نداشته باشد، درآمد را چگونه پیشبینی کنیم؟
سفارشهای تکراری، فروش آزمایشی و ظرفیت توزیع را مبنا بگیرید؛ مازاد برداشت را در سناریوی محافظهکارانه بسنجید.
-
آیا دریافت وام بانکی سرمایه موردنیاز طرح را کاهش میدهد؟
وام منبع تأمین وجه است؛ اقساط، کارمزد و تاریخ نخستین بازپرداخت در جدول جریان نقدی وارد میشوند.
-
چه زمانی افزایش ظرفیت از مقیاس آزمایشی به کارگاهی منطقی است؟
عملکرد چند دوره، ثبات قیمت فروش، سفارش تکراری و توان نقدینگی را بسنجید؛ سپس درباره توسعه تجهیزات تصمیم بگیرید.
منابع
منابع معتبر در محل ادعاهای مرتبط داخل متن لینک شدهاند. اعداد مالی خارج از ایران تنها برای شناخت روش محاسبه استفاده شدهاند.
| منابع | کاربرد و محدودیت | پیوند مستقیم منبع |
|---|---|---|
| کرنل؛ بودجه و جریان نقدی | بودجه چندساله و اقلام عملیاتی | مشاهده راهنمای کرنل |
| ویرجینیا تک؛ کشت روی کنده | برداشت، ابزار و بودجه کندهای | مشاهده راهنمای دانشگاه |
| کرنل؛ گزارش اقتصادی کندهای | هزینه و عملکرد مشاهدهشده در نمونه آمریکایی | مشاهده گزارش اقتصادی |
| واشنگتن استیت؛ راهنمای کندهای | الزامات عملی کشت کمزیرساخت | مشاهده راهنمای ترویجی |
| کرنل؛ اقتصاد تولید سالن | تفاوت خرید بلوک آماده و ساخت بستر | مشاهده راهنمای تولید سالن |
| میسیسیپی؛ تجهیزات کندهای | فهرست ابزار و مواد اولیه | مشاهده فهرست تجهیزات |
| JICA؛ طرح کسبوکار محلی | نمونه تفکیک مخارج طرح | مشاهده طرح کسبوکار |
| پژوهش اقتصادی ۲۰۲۳ | سربهسر و هزینه نمونه هندی | مشاهده پژوهش ۲۰۲۳ |
| کرنل؛ قابلیت اقتصادی واحد | داده تولیدکنندگان، زمان جبران هزینه شروع | مشاهده تحلیل اقتصادی |
| SARE؛ مطالعه میدانی | نسبت تولیدکنندگان سودده در یک نمونه پژوهشی | مشاهده مطالعه میدانی |
| کنتاکی؛ بودجه تاریخی | روش حسابداری تاریخی واحد کندهای | مشاهده کاربرگ تاریخی |
| درگاه ملی مجوزهای کشور | شرایط و عنوان مجوز فعالیت ایران | مشاهده درگاه رسمی |
محتوا با هدف ارائه اطلاعات دقیق، کاربردی و قابلاستناد توسط تیم تحریریه هاگ تهیه و پیش از انتشار بازبینی شده است.