
سرمایه مورد نیاز پرورش قارچ یال شیر بیشتر از متراژ به مدل کار بستگی دارد. کمهزینهترین شروع، خرید بلوک آماده و باردهی در سالنی است که از قبل عایق، برق و سرمایش دارد؛ در این حالت هزینه اصلی قفسه، رطوبتساز، تهویه، ابزار اندازهگیری و خود بلوکهاست. وقتی ساخت بستر، استریل و تلقیح هم به واحد اضافه شود، سرمایه ثابت بهشکل محسوسی بالا میرود.
قارچ یال شیر (Hericium erinaceus) هم در بازار تازهخوری و هم در بازار مکملها مشتری دارد، بنابراین خیلیها به پرورش آن فکر میکنند. مشکل اینجاست که یک نفر چند بلوک آماده را در اتاق باردهی میگذارد و دیگری خط کامل تولید بستر میسازد؛ هزینه این دو پروژه یکسان نیست. این راهنما روشهای شروع کار، سرمایه ثابت و در گردش، تجهیزات ضروری، ظرفیت واقعی سالن و محاسبه نقدینگی تا زمان فروش را توضیح میدهد.
نحوه محاسبه سرمایه مورد نیاز پرورش قارچ یال شیر
برای برآورد سرمایه اولیه پرورش قارچ یال شیر، هزینه آمادهسازی سالن و تجهیزات را با نقدینگی لازم تا وصول فروش و ذخیره احتیاطی جمع کنید. در مثال آموزشی این مقاله، برای ۲۰۰ بلوک آماده، ۴۵ میلیون تومان سرمایه ثابت، ۵۶ میلیون تومان پشتیبانی نقدی دو دوره و ۸ میلیون تومان ذخیره در نظر گرفته شده است؛ جمعاً ۱۰۹ میلیون تومان. این رقم قیمت بازار یا حداقل سرمایه واقعی نیست. برای جزئیات، مثال ۲۰۰ بلوکی و کاربرگ محاسبه سرمایه را ببینید.
سالن، قفسه و تجهیزات
تولید تا وصول پول فروش
هزینههای پیشبینینشده
بودجه کل = مجموع این سه بخش
مبالغ تومانی این مقاله فقط فرضهای آموزشیاند؛ برآورد واقعی هزینه سالن قارچ یال شیر به پیشفاکتور تاریخدار، ظرفیت سالن و قیمت بلوک نیاز دارد. اعداد برداشت نیز از پژوهشهای مشخص نقل شدهاند و تضمین عملکرد سالن شما نیستند. برای تحلیل تفصیلی سود و درآمد، مقاله «درآمد پرورش قارچ یال شیر» را ببینید.
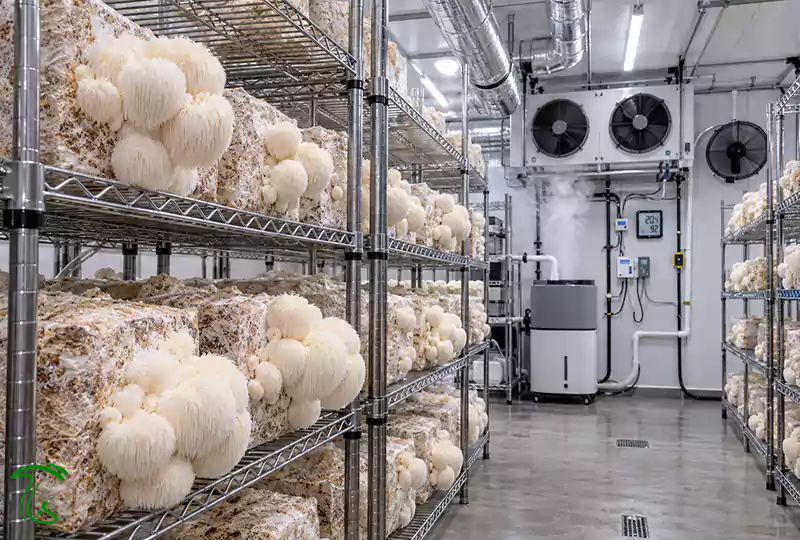
سرمایه مورد نیاز پرورش قارچ یال شیر به چه چیزی بستگی دارد؟
برای تعیین سرمایه مورد نیاز پرورش قارچ یال شیر، دو تصمیم را جدا بگیرید: مقیاس فعالیت و روش تأمین بلوک. جدول زیر روش رایج هر مقیاس را نشان میدهد؛ یک واحد کوچک هم میتواند بلوک تولید کند و یک واحد بزرگ آن را بخرد.
| مدل شروع | فضای تقریبی | تأمین بستر | سطح سرمایه (نسبی) | هزینه اصلی |
|---|---|---|---|---|
| آزمایشی | اتاق یا فضای محدود | بلوک آماده | کمترین | رطوبت، هوا و خرید بلوک |
| کوچک تجاری | سالن با ظرفیت مشخص قفسهها و فضای کافی برای رفتوآمد | بلوک آماده یا ترکیبی | متوسط | سالن، قفسه و کنترل اقلیم |
| نیمهصنعتی | چند سالن یا چند صد متر | تولید داخلی یا ترکیبی | بالا | استریلسازی و زیرساخت تولید |
| صنعتی | وابسته به ظرفیت خط | خط کامل تولید بلوک | بسیار بالا | ساختمان، بخار، اتوکلاو و خط تولید |
اگر عایق، برق مناسب و سرمایش را از قبل داشته باشید، بخشی از هزینه تولید قارچ یال شیر به آمادهسازی اولیه مربوط است و در این شرایط، پرداخت نقدی کمتری برای آن لازم دارید. بازسازی همان فضا میتواند بودجه متفاوتی بخواهد. برای مقایسه با قارچهای رایجتر، مقاله سرمایه اولیه پرورش قارچ را هم ببینید.
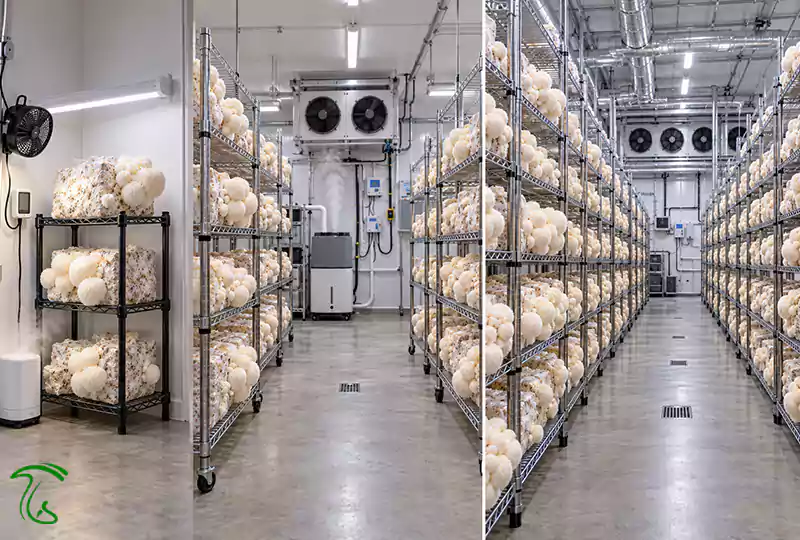
هزینههای ثابت و جاری پرورش قارچ یال شیر
از ابتدا مشخص کنید چه مبلغی صرف تجهیز بلندمدت سالن میشود و چه مبلغی باید تا دریافت وجه فروش نقد بماند. این تفکیک از توقف دوره بعد به علت کمبود سرمایه در گردش جلوگیری میکند.
سرمایه ثابت
آمادهسازی سالن، عایق، قفسه، رطوبتساز، تهویه، سرمایش و گرمایش و ابزار اندازهگیری در این گروه از سرمایه مورد نیاز پرورش قارچ یال شیر قرار میگیرند. برای عایقکاری، مقاله ساندویچ پانل در سالن قارچ گزینهها را مقایسه کرده و برای انتخاب ظرفیت مهپاش، راهنمای دستگاه رطوبتساز برای پرورش قارچ را ببینید. اگر تولید بستر را هم داخل واحد انجام دهید، تجهیزات استریلسازی، فضای تلقیح، هود، تجهیزات بستهبندی و گاهی سردخانه به فهرست اضافه میشوند.
سرمایه در گردش
سرمایه در گردش، پولی است که برای تولید و فروش هر دوره مصرف میشود: خرید بلوک تلقیحشده آماده یا مواد بستر و اسپان، انرژی، دستمزد، بستهبندی و حمل. در روش خرید بلوک آماده، قیمت بلوک معمولاً اسپان و آمادهسازی را هم پوشش میدهد؛ این هزینهها را دوباره ثبت نکنید. بلوک آلوده یا غیرقابل برداشت، هزینه ازدسترفته تولید است و محصول برداشتشده درجهدو نیز لزوماً ضایعات کامل نیست.
در هر دوره، ضایعات واقعی و مبلغ لازم برای خرید بلوکهای دوره بعد را جدا ثبت کنید. حذف این دو قلم از برآورد، تصویر نادرستی از نقدینگی قابلمصرف میدهد.
مسیر شروع و توسعه پرورش یال شیر در مقیاسهای مختلف
در برآورد سرمایه مورد نیاز پرورش قارچ یال شیر برای هر مسیر، تجهیزات و مهارتهای لازم متفاوتاند. ابتدا باردهی و فروش را بسنجید و سپس درباره توسعه یا تولید داخلی بلوک تصمیم بگیرید.
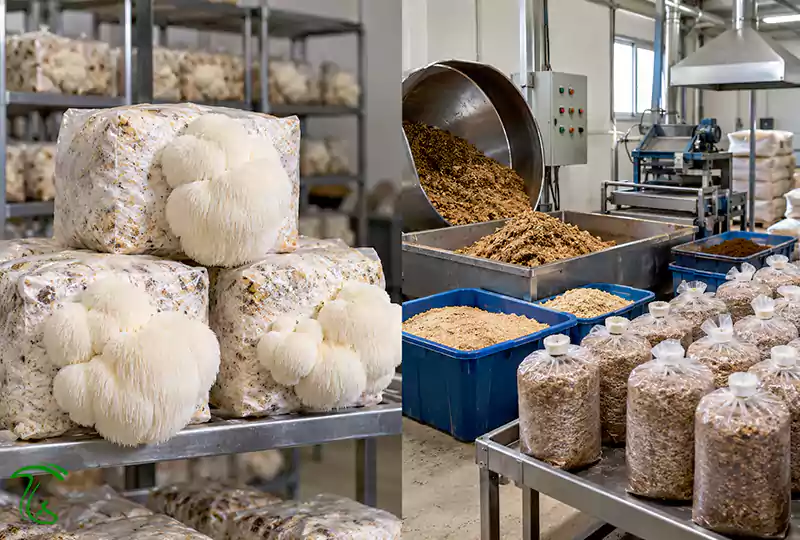
شروع با بلوک آماده
برای کسی که هنوز نمیداند محصولش را به چه کسی خواهد فروخت، خرید تعداد محدودی بلوک آماده انتخاب منطقیتری است. در این مدل لازم نیست از روز اول اتوکلاو، میکسر، هود یا خط تولید بستر بخرید. تمرکز روی باردهی است؛ یعنی رطوبت، هوا، دما و فروش. شرایط محیطی این مرحله را در راهنمای پرورش قارچ یال شیر ببینید. این مرحله آزمایشی، امکان سنجش شرایط سالن، کیفیت بلوک، هزینه تولید قارچ یال شیر و تقاضای مشتری را فراهم میکند.
پیش از سفارش، گونه و سویه اعلامشده، وزن و تعداد بلوک، مرحله رشد میسلیوم، تاریخ تلقیح یا آمادهسازی و شرایط حمل را ثبت کنید. معیار پذیرش و شرایط تعویض یا بازپرداخت بلوک معیوب را کتبی مشخص کنید. هنگام تحویل، پارگی کیسه یا فیلتر، لکههای غیرعادی، بوی نامطبوع و تعداد بلوکهای آسیبدیده را بررسی کنید. البته ظاهر سالم بلوک، باردهی آن را تضمین نمیکند.
سالن کوچک تجاری
با بیشتر شدن تعداد بلوک، کنترل محیط هم باید دقیقتر شود. در یک اتاق کوچک شاید بتوان با دیدن وضعیت قارچ متوجه کمبود رطوبت شد، اما در سالن تجاری این روش کافی نیست. تهویه، رطوبت و دما باید اندازهگیری شوند و تنظیمات قابل تکرار باشند. در این مقیاس، طراحی درست جریان هوا از خرید یک رطوبتساز گران مهمتر است. افزایش مه بدون تأمین هوای تازه کافی نیست؛ ظرفیت رطوبتساز باید همراه با تهویه طراحی شود.
کمبود هوای تازه و افزایش CO₂ میتواند شکل و کیفیت اندام بارده را تغییر دهد؛ از سوی دیگر، افزایش هوای تازه ممکن است رطوبت سالن را کاهش دهد و بار سرمایشی یا گرمایشی را بیشتر کند. بنابراین فن، مسیر ورود هوا، رطوبتساز و سرمایش را بهصورت یک سامانه وابسته به هم برآورد کنید. برای انتخاب ظرفیت، دما، رطوبت و CO₂ را نزدیک بلوکها ثبت کنید و اثر تغییر تنظیمات را روی کیفیت محصول همان سویه بسنجید؛ اعداد عمومی را بدون آزمون به همه سالنها تعمیم ندهید. برای پشتوانه تخصصی، مطالعه تشکیل اندام بارده یال شیر درباره ویژگیهای تشکیل اندام بارده یال شیر را ببینید.
واحد نیمهصنعتی و صنعتی
پرش اصلی هزینه و سرمایه مورد نیاز پرورش قارچ یال شیر، معمولاً از جایی شروع میشود که تولیدکننده میخواهد بلوک را خودش بسازد. از اینجا به بعد دیگر فقط با یک سالن باردهی طرف نیستیم: خاکاره و مکمل آماده میشوند، رطوبت تنظیم میشود، کیسهها پر و استریل میشوند، بعد از سرد شدن تلقیح میشوند و به اتاق انکوباسیون میروند. هر کدام از این مراحل فضا، تجهیزات و نیروی آموزشدیده خودش را میخواهد.
طبق مقاله مروری روشهای کشت منتشرشده در Nutrients (۲۰۲۵)، کشت روی کنده، بلوک خاکاره مکملدار و تخمیر در محیط مایع از روشهای تولید یال شیر هستند. تجهیزات، زمان تولید و محصول نهایی این روشها متفاوتاند. برای تولید قارچ تازه در سالن، مبنای محاسبه معمولاً بلوک خاکاره است.
تجهیزات ضروری برای شروع پرورش قارچ یال شیر
جدول زیر تجهیزات باردهی بلوک آماده را از وسایل مخصوص ساخت و تلقیح بلوک جدا میکند. خرید را بر اساس نیاز عملیاتی همان مرحله انجام دهید تا منابع نقدیِ دوره نخست صرف دستگاههای غیرضروری نشوند.
| تجهیز | آزمایشی | کوچک تجاری | تولید بلوک | اولویت |
|---|---|---|---|---|
| قفسه | لازم | لازم | لازم | بالا |
| رطوبتساز | لازم | لازم | لازم | بالا |
| فن و هوای تازه | لازم | لازم | لازم | بالا |
| دماسنج و رطوبتسنج | لازم | لازم | لازم | بالا |
| سنسور CO₂ | اختیاری | پیشنهادی | پیشنهادی | متوسط |
| اتوکلاو یا سیستم استریل | ضروری نیست | وابسته به مدل | لازم | فقط تولید بستر |
| هود لامینار | ضروری نیست | قابل تعویق | مهم | وابسته به تلقیح داخلی |
روش آمادهسازی بستر روی انتخاب تجهیزات اثر میگذارد. راهنمای بستر کشت قارچ یال شیر روش استریلسازی بستر مکملدار با دمای ۱۲۱ درجه سانتیگراد را توضیح میدهد. در مطالعه اثر بستر و غنیسازی منتشرشده در Agriculture (۲۰۲۵)، پژوهشگران برای شرایط آزمایش خود کیسههای ۲ کیلویی را با بخار ۹۰ درجه به مدت ۲۴ ساعت تیمار کردند.
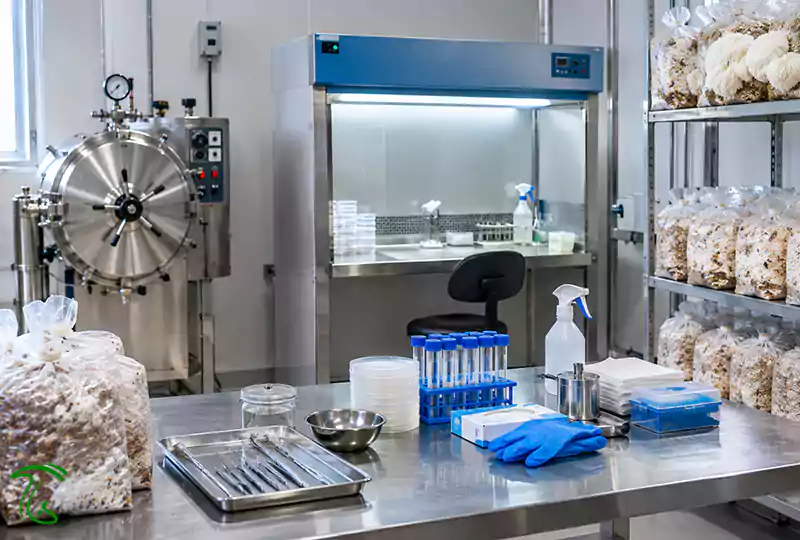
این دو روش از نظر کاهش بار میکروبی یکسان نیستند و نتیجه یک آزمایش نباید مجوز جایگزینی مستقیم پاستوریزاسیون بهجای استریلسازی تلقی شود. برای بستر غنی از مکمل، روش تیمار حرارتی باید با آزمون آلودگی، نوع بستر، ظرفیت و شرایط تلقیح انتخاب شود.
هزینه بستر و اسپان را چطور حساب کنیم؟
یال شیر از نظر بستر با قارچ دکمهای فرق دارد. در کشت کنترلشده معمولاً با بلوکهای مبتنی بر خاکاره و مکمل سروکار داریم، نه کمپوست تخمیری قارچ دکمهای. همین تفاوت روی تجهیزات و هزینه تولید قارچ یال شیر اثر میگذارد. در راهنمای هاگ درباره کشت روی بلوک خاکاره هم آمده که یال شیر بیشتر به بلوک خاکاره استریل نیاز دارد.
یکی از فرمولهای بررسیشده در مطالعه چک شامل ۷۹ درصد خاکاره، ۲۰ درصد سبوس گندم و ۱ درصد گچ بر اساس وزن خشک بود. این ترکیب یک نمونه پژوهشی است، نه نسخه بهینه تضمینشده برای همه سویهها و سالنها.
مدل خرید بلوک آماده: هزینه هر بلوک = قیمت خرید بلوک تلقیحشده + سهم حمل و ضایعات خرید (اگر در قیمت منظور نشده باشد)
مدل تولید داخلی: هزینه هر بلوک = مواد خشک بستر + مکمل + اسپان + کیسه + انرژی تیمار حرارتی + دستمزد آمادهسازی و تلقیح + سهم ضایعات تولید
بلوک آماده یا تولید داخل؟
بلوک آماده: معمولاً سرمایه ثابت و پیچیدگی شروع کار کمتر است؛ اما هزینه پرورش قارچ یال شیر به قیمت بلوک، حمل، کیفیت و ضایعات نیز بستگی دارد و با خرید بلوک آماده الزاماً کمتر از تولید داخلی نمیشود.
تولید در محل: کنترل ترکیب بستر و زمان تولید بیشتر است، اما سرمایه ثابت، نیروی متخصص و خطر آلودگی مراحل آمادهسازی نیز بر عهده واحد خواهد بود.
برای محاسبه سرمایه مورد نیاز پرورش قارچ یال شیر در هر مدل، هزینه اسپان، تیمار حرارتی و ضایعاتی را که قبلاً در بهای بلوک منظور شدهاند دوباره اضافه نکنید.
میزان برداشت قارچ یال شیر از هر کیسه کشت
برای محاسبه هزینه تولید قارچ یال شیر، برآورد درست برداشت ضروری است؛ اعداد منتشرشده در اینترنت ممکن است گمراهکننده باشند. وزن محصول به سویه، ترکیب و وزن خشک بستر، مکمل، رطوبت، کیفیت اسپان، آلودگی و شرایط باردهی بستگی دارد. برای مقایسه از راندمان زیستی استفاده میشود:
راندمان زیستی (٪) = وزن قارچ تازه ÷ وزن خشک بستر × ۱۰۰
دو پژوهش نتایج متفاوتی گزارش کردهاند؛ اما آزمایشها مستقیماً قابل مقایسه نیستند. در پژوهش مقایسه ۱۹ ترکیب بستر منتشرشده در Scientia Horticulturae (۲۰۲۴) که روی ۱۹ ترکیب بستر انجام شد، ترکیب شماره ۱۷ به ۲۴۴٫۱۹ گرم قارچ در هر کیسه و راندمان زیستی ۶۹٫۷۷ درصد رسید. از این دو عدد وزن خشک بستر هر کیسه حدود ۳۵۰ گرم برآورد میشود (۲۴۴٫۱۹ ÷ ۰٫۶۹۷۷).
در مطالعه چک، یک سویه در تیمار مشخصِ بدون سلنیوم با کیسه ۲ کیلویی و رطوبت اولیه ۶۴ درصد، ۱۹۳ گرم محصول و راندمان ۲۶٫۸ درصد داشت. اندازه کیسه، بستر، سویه و شرایط دو پژوهش تفاوت دارند.
| شاخص | پژوهش ایرانی (۲۰۲۴) | مطالعه چک (۲۰۲۵) |
|---|---|---|
| بستر | ترکیب شماره ۱۷: کاه گندم ۳۰٪، خاکاره ۳۰٪، سبوس گندم ۱۵٪، باگاس ۱۵٪، آرد ذرت ۱۰٪ | خاکاره ۷۹٪، سبوس گندم ۲۰٪، گچ ۱٪ |
| بستر خشک هر کیسه | حدود ۳۵۰ گرم (محاسبهشده) | حدود ۷۲۰ گرم (۲ کیلو با رطوبت ۶۴٪) |
| محصول هر کیسه | ۲۴۴٫۱۹ گرم | ۱۹۳ گرم، مجموع دو چین برداشت (سویه M9521، بدون سلنیوم) |
| راندمان زیستی | ۶۹٫۷۷٪ | ۲۶٫۸٪ |
| زمان | پرشدن کیسه از میسلیوم ۲۵ روز، اولین برداشت حدود ۳۴ روز، کل دوره ۴۴ روز | انکوباسیون ۲۱ تا ۳۰ روز در ۲۴ درجه |
فاصله ۲۶٫۸ تا ۶۹٫۷۷ درصد فقط به فرمول بستر مربوط نیست؛ سویه، رطوبت، اندازه کیسه و شرایط باردهی هم در این دو کار فرق داشتهاند. نکته مالی همین است: عددی که در یک آزمایش دانشگاهی ثبت شده، نباید مستقیم وارد طرح مالی یک سالن تجاری شود.
اگر هنوز تولید نکردهاید، سود را با بهترین رکورد علمی محاسبه نکنید. برای سرمایه اولیه پرورش قارچ یال شیر از عدد محافظهکارانه استفاده کنید و بعد از چند دوره، داده واقعی سالن خودتان را به کار ببرید.
از راندمان آزمایشگاهی تا بازده تجاری قابل فروش
راندمان زیستی فقط وزن قارچ تازه را نسبت به وزن خشک بستر توصیف میکند. برای تصمیم مالی باید علاوه بر آن، درصد بلوکهای آلوده یا ناموفق، تعداد چینهای برداشت (فلاشها)، مدت اشغال قفسه، نسبت محصول درجهیک و درجهدو، فروش واقعی و زمان وصول وجه را ثبت کنید. وزن ۱۹۳ گرم در تیمار اشارهشده در پژوهش چک مربوط به مجموع دو چین برداشت است؛ بنابراین مقایسه آن با یک برداشت یا بلوک تجاری بدون همسانسازی شرایط درست نیست.
شاخص عملیاتی ۱: کیلوگرم فروختهشده ÷ تعداد بلوک ورودی؛ شاخص عملیاتی ۲: کیلوگرم فروختهشده ÷ (ظرفیت قفسه × روزهای اشغال). ظرفیت قفسه را به یک واحد مشخص (مانند مترمربع سطح مفید قفسه) تعریف کنید و همان واحد را در همه دورهها ثابت نگه دارید. با این دو شاخص میتوان مقایسه تجاری قابل اتکاتری انجام داد.
سرمایه در گردش هر دوره چطور محاسبه میشود؟
مبنای سرمایه اولیه پرورش قارچ یال شیر، تعداد بلوک واقعی در هر دوره و روش تهیه آنهاست. دو مدل زیر را جداگانه حساب کنید و هر هزینه را فقط یکبار وارد کنید. هزینههای خرید تجهیزات در سرمایه ثابت ثبت میشوند؛ تعمیرات دورهای، اجاره و هزینههای جاری در دوره تولید قرار میگیرند.
| هزینه | خرید بلوک آماده | تولید داخلی بلوک |
|---|---|---|
| بلوک یا بستر | تعداد بلوک × قیمت خرید، شامل اسپان و تیمار قبلی | مواد خشک، مکمل و کیسه به تفکیک |
| اسپان و تلقیح | در قیمت بلوک است؛ دوباره اضافه نشود | مقدار اسپان × نرخ خرید + هزینه تلقیح |
| انرژی و نیروی کار | فقط هزینه باردهی، برداشت و نگهداری | هزینه تیمار حرارتی و تلقیح + باردهی و برداشت |
| بستهبندی و حمل | هزینه واقعی سفارشها | هزینه واقعی سفارشها |
| ریسک و ضایعات بلوک | ضایعات خرید و نگهداری، فقط اگر در هزینه خرید ثبت نشده | بلوک آلوده یا ناموفق، فقط اگر قبلاً در بهای تمامشده منظور نشده |
| محصول قابل فروش | وزن درجهیک با نرخ خودش + درجهدو با نرخ واقعی خودش | همان شیوه؛ فروش درجهدو را بهطور خودکار صفر فرض نکنید |
سرمایه در گردش تا زمان وصول پول فروش درگیر میماند. دوره ۴۴روزه پژوهش ایرانی یک نتیجه آزمایشگاهی است؛ برای سالن خودتان باید آمادهسازی، انکوباسیون (در صورت تولید بستر)، باردهی، فروش و مهلت تسویه مشتری را جدا ثبت کنید. دورههای همپوشان میتوانند نیاز نقدی را بیشتر کنند. برای نگاه اقتصادی گستردهتر به این موضوع، مقاله بررسی اقتصاد تولید قارچ را ببینید.
سرمایه لازم برای سالن ۱۰۰ متری پرورش قارچ یال شیر
برای تعیین سرمایه مورد نیاز پرورش قارچ یال شیر در سالن ۱۰۰ متری، ابتدا وضعیت ساختمان و تأسیسات را مشخص کنید: سالن تقریباً آماده، فضای نیازمند تکمیل عایق و تهویه، یا ساختمان نیازمند بازسازی. سپس روش تأمین بلوک را جدا تعیین کنید؛ تولید داخلی علاوه بر سالن باردهی به فضای آمادهسازی، تلقیح و انکوباسیون نیاز دارد.
برای برآورد سرمایه اولیه پرورش قارچ یال شیر، ظرفیت عملی سالن را با چیدمان قفسه، ابعاد بلوک، فاصله رشد قارچ، مسیر رفتوآمد و توان کنترل محیط محاسبه کنید. متراژ یکسان الزاماً به تعداد بلوک یا بودجه یکسان نمیرسد.
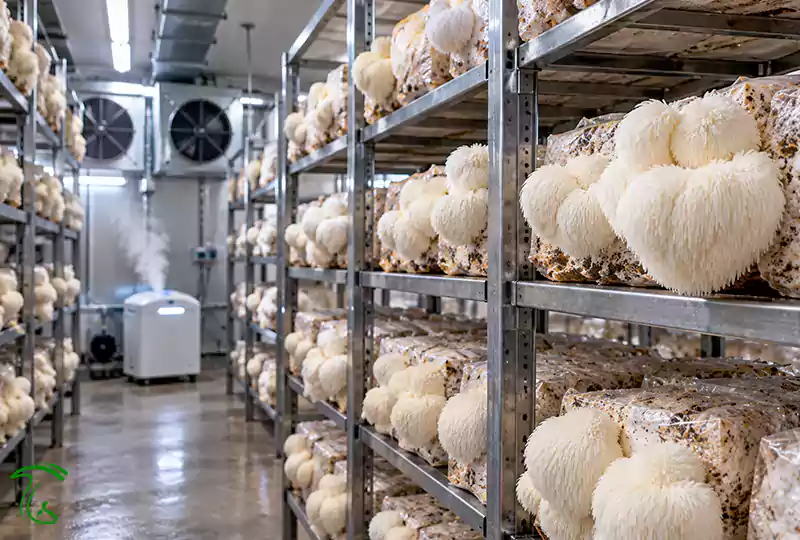
- ظرفیت قفسه: تعداد بلوک همزمان را از روی سطح/تعداد طبقات مفید قفسه، ابعاد بلوک، فاصله لازم برای رشد اندام بارده و دسترسی برداشت اندازهگیری کنید؛ متراژ کف سالن بهتنهایی ظرفیت نیست.
- گردش تولید: برای هر بلوک، وزن مرطوب و وزن خشک بستر، تاریخ ورود، روزهای اشغال قفسه، تعداد چینهای برداشت، وزن قابلفروش و نرخ بلوکهای ناموفق را ثبت کنید. توان تولید دوره از «بلوک همزمان × نوبتهای واقعی جایگزینی» به دست میآید؛ چرخه انکوباسیون را اگر خارج از سالن است جدا حساب کنید.
- تهویه و رطوبت: توان فن و رطوبتساز را براساس بار واقعی سالن و پایش دما، رطوبت نسبی و CO₂ تعیین کنید؛ اعداد ظرفیت، نرخ تبادل هوا و حد مطلوب را بدون آزمون سویه و شرایط اتاق ثابت فرض نکنید.
در راهنمای تولید قارچ در محیط بسته دانشگاه کرنل نیز خرید بلوک یا تولید در محل، ظرفیت اتاق باردهی و شرایط اقلیمی بهعنوان تصمیمهای مستقل بررسی شدهاند.
از مشخصات فنی تجهیزات چگونه به بودجه قابل استعلام برسیم؟
پیش از استعلام، ظرفیت، توان مصرفی، شرایط نصب و خدمات دستگاه را مشخص کنید. در رطوبتساز اولتراسونیک، تعداد پیزو بهتنهایی کافی نیست؛ خروجی مه بر حسب لیتر در ساعت، کیفیت آب، کنترل رطوبت و هماهنگی با تهویه نیز اهمیت دارند.
برای هر قلم اصلی، دستکم دو پیشفاکتور تاریخدار با مشخصات یکسان بگیرید و هزینه حمل، نصب و ملزومات جانبی را ثبت کنید. قیمت آگهی را بدون تأیید موجودی و شرایط فروش، قیمت قطعی خرید ندانید.
دو دستگاه با ظرفیت اسمی ۲ و ۴ لیتر در ساعت الزاماً برای یک سالن مناسب نیستند. ابتدا خروجی موردنیاز را با توجه به حجم اتاق، تهویه و شرایط اقلیمی تعیین کنید؛ سپس قیمت دستگاههای همظرفیت و هممشخصات را مقایسه کنید.
کاربرگ زیر سه مدل شروع را مقایسه میکند. مبلغ هر ردیف را با استعلام همان ظرفیت تکمیل کنید؛ برای بلوک آماده نیز وزن، مرحله رشد، شرایط حمل و مسئولیت بلوک معیوب را در پیشفاکتور بیاورید.
کاربرگ استعلام سه مدل شروع
| قلم هزینه | مشخصات لازم در استعلام | آزمایشی (نمونه ۲۰ بلوک آماده) | تجاری (نمونه ۲۰۰ بلوک آماده) | تولید داخلی (نمونه ۲۰۰ بلوک) | مبلغ/تاریخ استعلام |
|---|---|---|---|---|---|
| فضا و عایق | ابعاد واقعی، سطوح قابل شستوشو، برق و زهکشی | بررسی وضعیت اتاق | سالن و تأسیسات موجود | فضای باردهی + آمادهسازی و تلقیح | — / — |
| قفسه و ظرفیت بلوک | سطح مفید طبقات، فاصله بلوک و دسترسی برداشت | متناسب با ۲۰ بلوک | متناسب با ۲۰۰ بلوک | قفسه باردهی و انکوباسیون جداگانه | — / — |
| تهویه و کنترل CO₂ | دبی واقعی فن، مسیر ورودی/خروجی، فیلتر، سنسور | تهویه کنترلشده | طرح فن و پایش CO₂ | طرح مجزا برای فضاهای تولید | — / — |
| رطوبتساز | خروجی مؤثر مه (لیتر/ساعت)، کنترلر، کیفیت آب | با ظرفیت اتاق | با بار رطوبتی سالن | با بار رطوبتی بخشهای مرتبط | — / — |
| سرمایش/گرمایش | توان مصرفی، دمای هدف آزمایششده، شرایط اقلیم | با توجه به فضای موجود | با توجه به گرمای بلوک و محیط | انکوباسیون و باردهی جدا | — / — |
| ابزار اندازهگیری | دماسنج/رطوبتسنج، کالیبراسیون؛ CO₂ در صورت نیاز | حداقل ابزار پایه | ابزار پایش و ثبت | ابزار پایش بخشهای جداگانه | — / — |
| مواد یا بلوک اولیه | وزن مرطوب/خشک، مرحله رشد، اسپان، حمل و ضایعات | قیمت ۲۰ بلوک آماده | قیمت ۲۰۰ بلوک آماده | مواد، مکمل، اسپان و کیسه ۲۰۰ بلوک | — / — |
| استریل و تلقیح | ظرفیت در هر نوبت، فشار/زمان، مصرف انرژی، فضای کار تمیز | نیاز نیست | اگر فقط بلوک میخرید نیاز نیست | استریلساز، فضای تلقیح و کنترل آلودگی | — / — |
| عملیات و فروش | انرژی، کار، بستهبندی، نگهداری در شرایط سرد، حمل، تسویه | برآورد هر دوره | برآورد هر دوره | برآورد هر دوره | — / — |
| نصب، خدمات و ذخیره | حمل، نصب، گارانتی، اعتبار پیشفاکتور و ذخیره نقدی | ثبت جداگانه | ثبت جداگانه | ثبت جداگانه | — / — |
علامت «—» یعنی قیمت هنوز استعلام نشده است، نه صفر تومان. نام فروشنده، مدل، ظرفیت، واحد پول، تاریخ و اعتبار پیشفاکتور، حمل، نصب و مالیات احتمالی را ثبت کنید. نمونههای ۲۰ و ۲۰۰ بلوکی صرفاً برای مقایسهاند و استاندارد ظرفیت سالن نیستند.
مثال مالی شفاف: شروع با ۲۰۰ بلوک آماده چقدر پول میخواهد؟
این مثال، روش محاسبه سرمایه مورد نیاز پرورش قارچ یال شیر را با ورودیهای فرضی نشان میدهد. فرض کنید ۲۰۰ بلوک آماده باردهی، هرکدام با یک کیلوگرم وزن مرطوب بستر و حدود ۳۵۰ گرم ماده خشک، خریداری میکنید. برداشت فرضی ۲۲۰ گرم برای مجموع دو چین هر بلوک در نظر گرفته شده است. این مشخصات توصیه خرید یا نتیجه یک پژوهش نیستند؛ وزن و عملکرد واقعی را از تأمینکننده و آزمون سالن خودتان بگیرید. در حالت پایه، تمام محصول قابل عرضه فروخته و وجه آن وصول میشود.
| ورودی | فرض آموزشی | حاصل محاسبه |
|---|---|---|
| تعداد بلوک آماده | ۲۰۰ عدد | — |
| خرید هر بلوک | ۱۰۰٬۰۰۰ تومان | ۲۰٬۰۰۰٬۰۰۰ تومان |
| سایر پرداختهای دوره | ۸٬۰۰۰٬۰۰۰ تومان | انرژی، اجاره، کار، بستهبندی، حمل و مصرفیها؛ بدون دوبارهشماری |
| جمع پرداخت نقدی هر دوره | ۲۰ + ۸ میلیون تومان | ۲۸٬۰۰۰٬۰۰۰ تومان |
| تجهیزات و آمادهسازی | ۴۵٬۰۰۰٬۰۰۰ تومان | سرمایه ثابت آغاز کار؛ فرض آموزشی |
| برداشت از هر بلوک | ۲۲۰ گرم؛ مجموع دو چین فرضی | ۴۴ کیلوگرم برداشت کل |
| محصول غیرقابل عرضه | ۱۰٪ از برداشت | ۴٫۴ کیلوگرم؛ قابل عرضه: ۳۹٫۶ کیلوگرم |
| نسبت فروش محصول قابل عرضه | ۱۰۰٪ در حالت پایه | ۳۹٫۶ کیلوگرم واقعاً فروختهشده |
| نرخ فروش تحققیافته | ۹۰۰٬۰۰۰ تومان/کیلو | ۳۵٬۶۴۰٬۰۰۰ تومان فروش ثبتشده |
| درصد وصول تا پایان چرخه | ۱۰۰٪ در حالت پایه | ۳۵٬۶۴۰٬۰۰۰ تومان نقد وصولشده |
| مازاد نقدی پیش از مالیات و تأمین مالی | دریافت − پرداخت عملیاتی | ۷٬۶۴۰٬۰۰۰ تومان در هر دوره |
| ذخیره برای دو دوره پرداخت | ۲ × ۲۸ میلیون | ۵۶٬۰۰۰٬۰۰۰ تومان نقدینگی تخصیصیافته؛ الزاماً مصرف نمیشود |
| ذخیره احتیاطی | ۸٬۰۰۰٬۰۰۰ تومان | موجودی آماده استفاده؛ هزینه قطعی نیست |
| کل منابع نقدی لازم در شروع | ۴۵ + ۵۶ + ۸ میلیون | ۱۰۹٬۰۰۰٬۰۰۰ تومان در دسترس؛ متفاوت از هزینه انجامشده |
در حالت پایه، فروش ۳۵٫۶۴ میلیون و مازاد نقدی دوره ۷٫۶۴ میلیون تومان است. بودجه ۱۰۹ میلیونی شامل نقدینگی پشتیبان و ذخیره مصرفنشده نیز میشود؛ بنابراین نباید تمام آن را هزینه قطعی انجامشده تلقی کرد.
تفاوت محصول قابلفروش، فروش واقعی و وجه نقد دریافتی چیست؟
در یک حالت احتیاطیتر، فرض کنید از ۳۹٫۶ کیلوگرم محصول قابل عرضه فقط ۹۰٪ فروخته شود و تا پایان چرخه فقط ۸۰٪ وجه فروش وصول شود. قیمت همچنان فرضی و برابر ۹۰۰ هزار تومان است:
| شاخص | حساب | نتیجه |
|---|---|---|
| برداشت کل | ۲۰۰ × ۲۲۰ گرم | ۴۴ کیلوگرم |
| قابل عرضه | ۴۴ × ۹۰٪ | ۳۹٫۶ کیلوگرم |
| فروشرفته | ۳۹٫۶ × ۹۰٪ | ۳۵٫۶۴ کیلوگرم |
| مانده فروشنرفته | ۳۹٫۶ − ۳۵٫۶۴ | ۳٫۹۶ کیلوگرم |
| فروش ثبتشده | ۳۵٫۶۴ × ۹۰۰٬۰۰۰ | ۳۲٬۰۷۶٬۰۰۰ تومان |
| وجه دریافتی در چرخه | ۳۲٫۰۷۶ میلیون × ۸۰٪ | ۲۵٬۶۶۰٬۸۰۰ تومان |
| مطالبات وصولنشده | ۳۲٫۰۷۶ − ۲۵٫۶۶۰۸ میلیون | ۶٬۴۱۵٬۲۰۰ تومان |
| مانده نقدی چرخه قبل از مالیات | ۲۵٫۶۶۰۸ − ۲۸ میلیون | منفی ۲٬۳۳۹٬۲۰۰ تومان |
مطالبات وصولنشده لزوماً زیان نیست، اما تا زمان دریافت برای تأمین دوره بعد در دسترس نیست. محصول فروشنرفته نیز هنوز درآمد ایجاد نکرده است؛ افت کیفیت، تخفیف یا امحای آن را بر اساس وضعیت واقعی ثبت کنید.
کاربرگ محاسبه سرمایه مورد نیاز پرورش قارچ یال شیر
برای محاسبه سرمایه مورد نیاز پرورش قارچ یال شیر، روش تأمین بلوک را انتخاب کنید و کاربرگ را با ظرفیت واقعی، پیشفاکتور تجهیزات و پرداختهای لازم تا وصول فروش تکمیل کنید. ضرب هزینه دوره در تعداد دورههای پشتیبان، برآورد سادهای است؛ برای تولید پیوسته، تاریخ دقیق پرداخت و دریافت را هم ثبت کنید.
| ردیف | ورودی | روش محاسبه |
|---|---|---|
| ۱ | تعداد بلوک هر دوره | ظرفیت واقعی و قابل کنترل سالن |
| ۲ | بهای تهیه هر بلوک | قیمت بلوک آماده یا جمع واقعی مواد، اسپان و آمادهسازی داخلی |
| ۳ | هزینه تهیه بلوکهای هر دوره | ردیف ۱ × ردیف ۲ |
| ۴ | سایر هزینههای نقدی هر دوره | اجاره، انرژی، دستمزد، فروش، بستهبندی، حمل و نگهداری؛ بدون تکرار هزینه ردیف ۲ |
| ۵ | پول نقد مصرفی هر دوره | ردیف ۳ + ردیف ۴ + هزینه ضایعاتی که قبلاً لحاظ نشده |
| ۶ | سرمایه ثابت | هزینه آمادهسازی سالن، قفسه و تجهیزات موردنیاز |
| ۷ | پشتیبانی نقدی دورهها | ردیف ۵ × تعداد دورههای لازم تا وصول وجه |
| ۸ | ذخیره احتیاطی | مبلغ نقدِ نگهداریشده برای شوک هزینه یا فروش؛ هزینه عملیاتی نیست |
| ۹ | بودجه موردنیاز در شروع | ردیف ۶ + ردیف ۷ + ردیف ۸ |
سرمایه مورد نیاز پرورش قارچ یال شیر = سرمایه ثابت + (سرمایه در گردش هر دوره × تعداد دوره پشتیبان) + ذخیره ریسک
برای اعتبارسنجی ورودیها، ظرفیت و روزهای اشغال قفسه را از دفتر تولید، قیمتها را از پیشفاکتور، مقدار فروش را از توزین و فاکتور مشتری و زمان وصول را از قرارداد یا رسید دریافت کنید. هزینه استهلاک، مالیات و تأمین مالی را نیز در ارزیابی سود و جریان نقد لحاظ کنید.
تفاوت بهای تولید، سرمایه اولیه و مبلغ فروش چیست؟
سرمایه اولیه پرورش قارچ یال شیر برای آمادهکردن واحد و عبور از دورههای تولید تا وصول پول کنار گذاشته میشود؛ تمام آن در یک دوره هزینه نمیشود. در مقابل، بهای تولید به هزینه واقعی بلوک، عملیات و سهم مناسب هزینه ثابت مربوط است و درآمد فقط با فروش واقعی شناسایی میشود. وجه نقد دریافتی ممکن است دیرتر از فروش ثبت شود.
هزینه تولید قارچ یال شیر در سناریوی ۲۰۰ بلوکی: اگر تمام ۳۹٫۶ کیلوگرم محصول قابلعرضه به فروش برسد، پرداخت نقدی ۲۸ میلیون تومان برابر حدود ۷۰۷٬۰۷۱ تومان بهازای هر کیلوگرم فروختهشده است. با فرض آموزشی استهلاک ۱٫۵ میلیون تومانی در یک دوره دوماهه، بهای محاسباتی هر کیلوگرم حدود ۷۴۴٬۹۴۹ تومان میشود. هیچیک قیمت بازار یا بهای قطعی نیستند.
برای سنجش حدودیِ پوشش ۲۸ میلیون تومان پرداخت انجامشده، در قیمت فرضی ۹۰۰ هزار تومان بهازای هر کیلو، باید حداقل ۳۱٫۱۱ کیلوگرم فروخته شود؛ این آستانه ساده وجه نقد است، نه نقطه سربهسر حسابداری. روش محاسبه سود خالص، حاشیه مشارکت و نقطه سربهسر را در مقاله تخصصی درآمد پرورش قارچ یال شیر دنبال کنید.
بازگشت سرمایه چه ارتباطی با بودجه شروع دارد؟
در محاسبه سرمایه اولیه پرورش قارچ یال شیر، سرمایه ثابت، نقدینگی واقعاً درگیر در تولید و ذخیره مصرفنشده را جدا ثبت کنید. در مثال پایه، مازاد نقدی ۷٫۶۴ میلیون تومانی هر دوره، با تکرار کامل فرضها پس از شش دوره از سرمایه ثابت ۴۵ میلیونی بیشتر میشود. این فقط جبران ساده سرمایه ثابت است؛ زمان بازگشت کل منابع درگیر باید از جریان نقدی واقعی پروژه به دست آید.
برای بودجه شروع، مهمتر از یک تاریخ بازگشت فرضی، بیشترین کسری نقدینگی تا وصول فروش است. همپوشانی دورهها، تأخیر تسویه، مالیات، اقساط و خرید تجهیزات جدید این نیاز را تغییر میدهند. جدول ماهانه دریافت و پرداخت را تهیه کنید؛ ذخیرهای که هنوز مصرف نشده، با سرمایه در گردشِ واقعاً درگیر یکسان نیست.
هزینههایی که معمولاً روی کاغذ دیده نمیشوند
برقکشی، عایق، فیلتر، خرابی فن، مواد ضدعفونی، بلوک آلوده، سردخانه، حمل، بستهبندی آزمایشی و حتی چند هفته زمان بدون درآمد، هرکدام میتوانند بخشی از بودجه را مصرف کنند. هزینه و زمان دریافت پروانه تأسیس واحد تولید قارچ را هم در بودجه ثابت ببینید. خواب سرمایه هم هزینه است؛ حتی اگر در فاکتور خرید دیده نشود.
اگر کل سرمایه اولیه پرورش قارچ یال شیر در روز اول صرف دستگاه شود، احتمالاً بودجهبندی ناقص است. تولیدکننده هنوز برای خرید مواد، بستهبندی و عبور از دوره فروش به پول نیاز دارد.
کنترل کیفیت و ایمنی محصول تازه
در برآورد سرمایه مورد نیاز پرورش قارچ یال شیر، هزینه کنترل کیفیت را به ضایعات بلوک محدود نکنید. ثبت مبدأ بلوک و اسپان، پایش آلودگی، برداشت بهداشتی و کنترل نگهداری پس از برداشت نیز هزینه دارند. ماندگاری محصول را متناسب با بستهبندی و شرایط واقعی حمل و نگهداری ارزیابی کنید.
سهم کنترل کیفیت در هزینه تولید قارچ یال شیر: مواد شوینده و ضدعفونی و ملزومات ایمنی کارکنان؛ آموزش و ثبت سوابق؛ پایش و نمونهبرداری موردنیاز؛ بستهبندی مناسب تماس با غذا؛ سرمایش و پایش دمای نگهداری؛ حمل بهداشتی؛ مرجوعی، افت کیفیت و امحای محصول نامناسب. هر کدام را در سرمایه ثابت یا هزینه جاریِ همان مرحله ثبت کنید، نه هر دو.
هزینه مجوز برای قارچ تازه، محصول خشک و مکمل یکسان نیست
تولید قارچ تازه، محصول خشک، پودر، عصاره و مکمل ممکن است مسیرهای مجوز و الزامات متفاوتی داشته باشند. پیش از سرمایهگذاری، عنوان دقیق فعالیت، محل، مقیاس، بستهبندی و طبقهبندی محصول را از درگاه ملی مجوزها و برای فرآوردههای مشمول نظارت غذایی یا مکمل از سازمان غذا و دارو استعلام کنید. هزینه و زمان اخذ مجوز، آزمایشها، مسئول فنی و الزامات برچسب را متناسب با همان فعالیت در بودجه بیاورید.
طرح توجیهی یال شیر باید چه چیزهایی را نشان دهد؟
طرح توجیهی باید سرمایه اولیه پرورش قارچ یال شیر، ظرفیت، هزینه بلوک، برداشت، درصد فروش واقعی، قیمت فروش، زمان وصول، هزینه کنترل کیفیت، مالیات و سرمایه در گردش را با فرضهای سازگار نشان دهد. تغییر هر ورودی باید در محاسبه هزینه و جریان نقد نیز اعمال شود.
اگر طرح توجیهی میگیرید یا سفارش میدهید، نسخه Excel آن را هم بخواهید، نه فقط PDF. در فایل Excel میتوانید قیمت بستر، برداشت و فروش را تغییر دهید و همان لحظه اثرش را روی سود و بازگشت سرمایه ببینید. اگر قصد استفاده از تسهیلات دارید، همین طرح پایه پرونده است؛ برای نمونه شرایط دریافت وام بنیاد برکت را ببینید.
قبل از خرید تجهیزات به این سؤالها جواب دهید
-
- مشتری شما دقیقاً کیست و محصول تازه میخواهد یا خشک؟
- بلوک را میخرید یا میسازید؟
- سالن واقعاً برای رطوبت بالا و شستوشو مناسب است؟
- برای چند دوره پول نقد دارید؟
- اگر ۲۰ درصد محصول با قیمت دلخواه فروخته نشد، چه برنامهای دارید؟
سؤال آخر معمولاً از قیمت یک دستگاه مهمتر است. تجهیزات را میشود خرید، اما مشتری با فاکتور خرید دستگاه ایجاد نمیشود.
جمعبندی؛ اول بازار و ظرفیت، بعد خرید دستگاه
سرمایه مورد نیاز پرورش قارچ یال شیر را از ظرفیت واقعی، روش تأمین بلوک و زمان وصول فروش محاسبه کنید. ابتدا امکانات موجود و مشتری محصول را مشخص کنید، سپس برای تجهیزات و پرداختهای دوره بودجه بگذارید. شروع محدود با بلوک آماده میتواند فرصت آزمون تولید و بازار را فراهم کند؛ توسعه را بر پایه نتایج چند دوره واقعی انجام دهید.
سؤالات متداول درباره سرمایه مورد نیاز پرورش قارچ یال شیر
-
کمترین سرمایه مورد نیاز پرورش قارچ یال شیر چقدر است؟
اگر فضای مناسب و تجهیزات کنترل محیط را از پیش داشته باشید، خرید تعداد کمی بلوک آماده میتواند نقطه شروع آزمایشی باشد. حداقل سرمایه اولیه پرورش قارچ یال شیر را با قیمت همان تعداد بلوک، تجهیزات موردنیازی که در اختیار ندارید، هزینه نقدی تا وصول فروش و ذخیره ریسک محاسبه کنید. قیمت یک قلم تجهیزات بهتنهایی نشاندهنده کل سرمایه راهاندازی نیست.
-
با ۱۰۰ میلیون تومان میتوان یال شیر پرورش داد؟
ممکن است، اما به وضعیت سالن، مدل تهیه بلوک و قیمت روز بستگی دارد. در مثال آموزشی این مقاله، بودجه نقدیِ در دسترس برای ۲۰۰ بلوک، دو دوره پشتیبان و ذخیره احتیاطی ۱۰۹ میلیون تومان فرض شده است؛ این رقم فقط برای آموزش محاسبه بودجه است و نباید با پیشفاکتور یا برآورد واقعی راهاندازی اشتباه گرفته شود. برای بودجه ۱۰۰ میلیون تومانی، ورودیهای جدول را با پیشفاکتور خودتان جایگزین کنید.
-
آیا اتوکلاو از ابتدا لازم است؟
در مدل خرید بلوک آماده و تلقیحشده، معمولاً خیر. برای تولید بستر در محل باید درباره استریلسازی، تجهیزات تلقیح و کنترل آلودگی تصمیم بگیرید. روش بخار ۹۰ درجه در یک پژوهش، جایگزین خودکار استریلسازی استاندارد بستر مکملدار نیست.
-
خرید بلوک آماده بهتر است یا تولید بستر؟
برای شروع، خرید بلوک آماده معمولاً سرمایه ثابت و مهارتهای لازم را کاهش میدهد. تولید بستر، کنترل بیشتری بر ترکیب و زمان تولید میدهد، اما تجهیزات و نیروی ماهر میخواهد. هزینه واقعی هر بلوک را با کیفیت، حمل و ضایعات مقایسه کنید.
-
سود هر بلوک چقدر است؟
سود هر بلوک عدد ثابتی ندارد؛ وزن قابل فروش، گرید محصول، بهای بلوک یا مواد تولید آن و هزینههای دوره را وارد کنید. قیمت اسپان و استریل را دوباره روی قیمت بلوک آماده حساب نکنید. راندمان و وزن برداشتشده در پژوهشهای علمی نیز قابل تعمیم مستقیم به بلوک سالن شما نیست.
-
چند دوره سرمایه در گردش کنار بگذاریم؟
در برآورد سرمایه اولیه پرورش قارچ یال شیر برای واحدی که هنوز سابقه تولید و فروش ندارد، تأمین نقدینگی بیش از یک دوره حاشیه اطمینان بیشتری ایجاد میکند. تعداد دورههای پشتیبان را با زمان تولید، همپوشانی سفارش بلوک، مهلت تسویه مشتری و احتمال تأخیر در فروش تعیین کنید.
-
بازگشت سرمایه چند ماه است؟
عدد ثابتی ندارد. تاریخ پرداخت سرمایه ثابت و سرمایه در گردش، دریافت فروش، مالیات، اقساط و هزینههای بعدی را در جدول جریان نقد ثبت کنید. جبران سرمایه ثابت بهتنهایی نشاندهنده بازگشت کل سرمایه درگیر نیست.
-
برای پرورش یال شیر وام پرداخت میشود؟
شرایط تسهیلات برای سرمایه مورد نیاز پرورش قارچ یال شیر، ثابت نیست. نوع فعالیت مشمول، نرخ، سقف و مدارک ممکن است تغییر کنند. اطلاعات روز را از جهاد کشاورزی، سامانههای رسمی و بانک عامل استان محل اجرای پروژه استعلام کنید.
منابع و کاربرد آنها
منابع زیر برای بررسی روش کشت، عملکرد پژوهشی، برنامهریزی تولید و مسیر استعلام مجوز استفاده شدهاند. نتایج هر پژوهش مربوط به شرایط همان آزمایش است.
| منبع | کاربرد در متن | نشانی متنی |
|---|---|---|
| Jahedi و همکاران؛ Scientia Horticulturae، ۲۰۲۴ | بررسی ۱۹ ترکیب بستر در ایران؛ مقدار برداشت، راندمان زیستی و مدت دوره گزارششده در شرایط آزمایش | https://doi.org/10.1016/j.scienta.2023.112510 |
| Jozífek و همکاران؛ Agriculture، ۲۰۲۵ | اثر سویه، نوع بستر و غنیسازی بر رشد و عملکرد؛ روش تیمار حرارتی و نتایج برداشت | https://doi.org/10.3390/agriculture15050460 |
| Contato و Conte-Junior؛ Nutrients، ۲۰۲۵ | مرور علمی روشهای کشت روی کنده، بلوک خاکاره مکملدار و محیط کشت مایع | https://pmc.ncbi.nlm.nih.gov/articles/PMC12030463/ |
| Cornell Small Farms Program؛ راهنمای Indoor Production | تمایز خرید بلوک آماده از تولید در محل و برنامهریزی ظرفیت سالن | https://smallfarms.cornell.edu/resources/indoor-production/ |
| Journal of Mushroom، جلد ۱۴، شماره ۲؛ ۲۰۱۶ | ویژگیهای تشکیل اندام بارده یال شیر در شرایط کنترلشده و نقش دما و رطوبت | https://doi.org/10.14480/JM.2016.14.2.39 |
| درگاه ملی مجوزهای کشور | استعلام عنوان فعالیت و شرایط مجوزهای مرتبط با راهاندازی کسبوکار | https://mojavez.ir/ |
| سازمان غذا و دارو | بررسی الزامات محصولات فرآوریشده و مکملهای مشمول نظارت | https://www.fda.gov.ir/ |
این مطلب با نام تیم تحریریه هاگ ارائه میشود؛ در صفحه معرفی هاگ، تولید محتوای آموزشی و علمی توسط تحریریه این رسانه توضیح داده شده است. روش مستندسازی این نسخه: تطبیق اعداد پژوهشی با منابع نخستین، تفکیک ارقام فرضی از برآوردهای قابل استعلام و آزمون دوباره محاسبات مالی. این مقاله راهنمای آموزشی است و طرح اختصاصی یک واحد تولیدی محسوب نمیشود. تاریخ آخرین بازبینی محتوایی: ۲۸ مهر ۱۴۰۵.


