
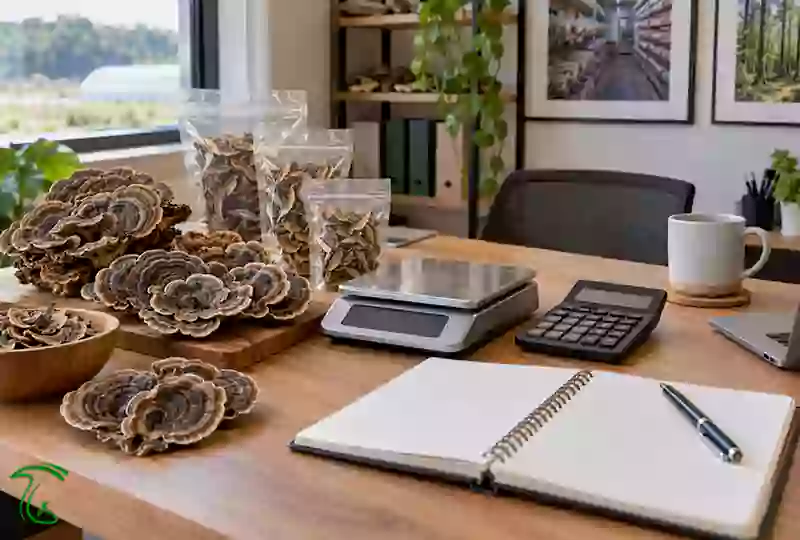
درآمد پرورش قارچ دم بوقلمون به مقدار محصول خشکِ فروختهشده، قیمت معامله و هزینه تولید وابسته است؛ بنابراین از روی متراژ سالن یا قیمت یک بسته نمیتوان سود را تعیین کرد. برای ارزیابی این کسبوکار، عملکرد بستر، افت وزن خشککردن و توان فروش را در مقیاس آزمایشی ثبت کنید. سپس هزینههای هر دوره و سرمایه موردنیاز را جداگانه بسنجید تا تصمیم توسعه بر داده واقعی تکیه کند، نه برآورد خوشبینانه.
درآمد پرورش دم بوقلمون چگونه برآورد میشود؟
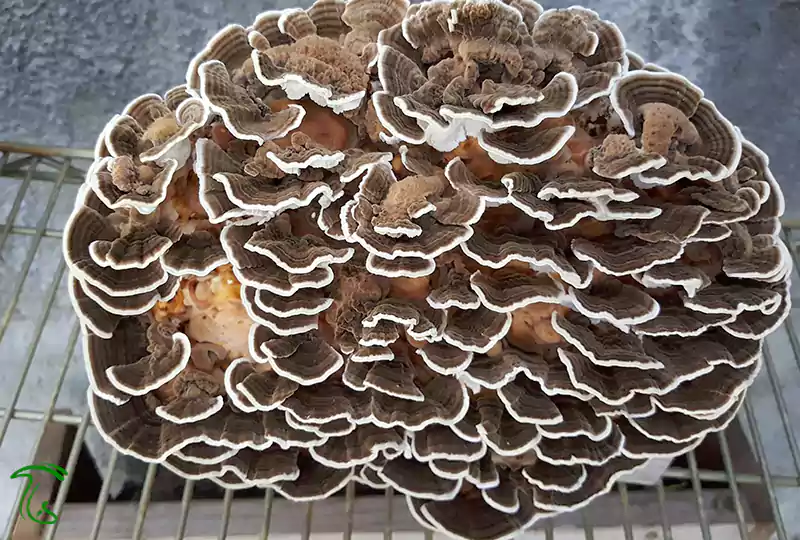
در مثال آموزشی این مقاله، حدود ۱۲۶ کیلوگرم بستر مرطوب، با فرض عملکرد ۱۵۹ گرم قارچ تازه در هر کیلوگرم، نزدیک ۲۰ کیلوگرم محصول تازه میدهد. اگر محصول خشک قابل فروش ۲۰٪ وزن تازه باشد و تمام آن به قیمت فرضی هر کیلوگرم ۳ میلیون تومان فروخته شود، درآمد ناخالص حدود ۱۲ میلیون تومان است. با کسر ۸ میلیون تومان هزینه لحاظشده در مثال، ۴ میلیون تومان باقی میماند؛ این نتیجه، پیشبینی سود سالن شما نیست. برای شناخت گونه Trametes versicolor، صفحه قارچ دم بوقلمون و برای مراحل کشت، راهنمای پرورش قارچ دم بوقلمون را ببینید.
چرا مدل درآمدی دمبوقلمون با قارچهای رایج فرق دارد؟
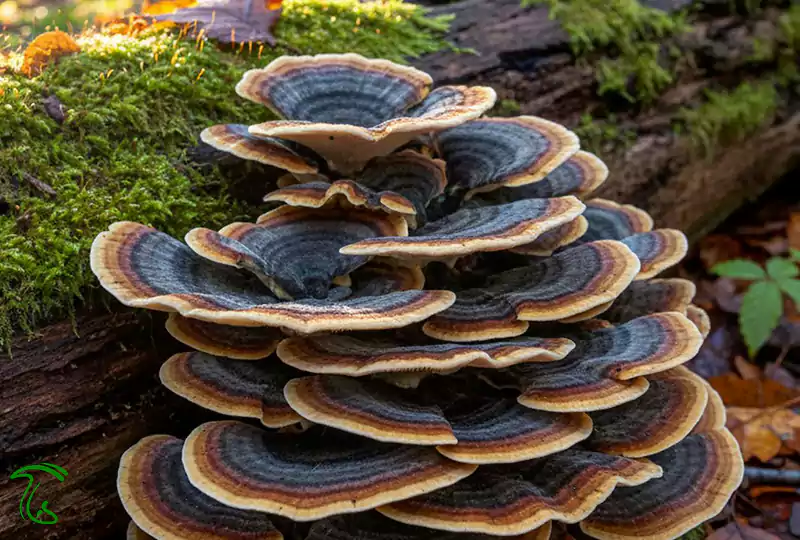
دمبوقلمون قارچی چوبزی است که روی چوبهای مرده رشد میکند. برای آشنایی با این گونه و ترکیب PSK، راهنمای علمی مرکز ملی سرطان آمریکا را ببینید. در مدل اقتصادی این مقاله، محصول نهایی قارچ خشک است؛ فروش تازه، پودر یا عصاره باید مدل هزینه و فروش جداگانه داشته باشد.
یک تولیدکننده محصول خشک را فله میفروشد و دیگری همان ماده را آسیاب و در بستههای کوچک عرضه میکند. در فروش پودر قارچ دم بوقلمون، هزینه آسیاب، بستهبندی و کنترل کیفیت نیز اضافه میشود. بنابراین مقایسه قیمت این دو محصول، بدون مقایسه هزینه و مقدار فروش، سودآوری را نشان نمیدهد.
| شاخص | دکمهای و صدفی | دمبوقلمون در مدل این مقاله |
|---|---|---|
| شکل فروش مورد مقایسه | محصول تازه | محصول خشک و ماده اولیه فرآوری |
| حساسیت به زمان فروش | حفظ کیفیت محصول تازه اهمیت بالایی دارد | پس از خشککردن مناسب، فرصت نگهداری بیشتر میشود؛ فروش همچنان باید برنامه داشته باشد |
| اهمیت فرآوری | وابسته به شکل محصول و کانال فروش | خشککردن و در صورت نیاز آسیاب، بخشی از هزینه تولید است |
| عامل کلیدی سود | عملکرد تولید، هزینه و بازار محصول تازه | وزن خشک قابل فروش، کیفیت، هزینه فرآوری و بازار تخصصی |
| ریسک مورد توجه | افت کیفیت پیش از فروش | پذیرفتهنشدن کیفیت، کندی فروش و خواب سرمایه |
این مقایسه درآمد پرورش قارچ دم بوقلمون را از صدفی و دکمهای بالاتر نشان نمیدهد. پیش از افزایش تعداد بسترها، سه پرسش را روشن کنید:
- محصول نهایی تازه، خشک، پودر یا ماده اولیه استخراج است؟
- مشتری مصرفکننده نهایی است یا خریدار عمده؟
- قیمت مبنا از معامله همان محصول در همان کانال فروش گرفته شده یا صرفاً فرض است؟
بدون این پاسخها، افزایش ظرفیت لزوماً سود پرورش قارچ دم بوقلمون را بیشتر نمیکند؛ ممکن است فقط موجودی فروشنرفته را افزایش دهد.
بازار هدف دمبوقلمون چه کسانی هستند؟
ترکیبات زیستفعال این قارچ، از جمله پلیساکاریدها و بتاگلوکانها، موضوع مرور علمی بودهاند. همچنین یک مطالعه مروری در مجله Discover Applied Sciences، ترکیبات و کاربردهای بالقوه این گونه را بررسی کرده است. بااینحال، وجود پژوهش درباره یک گونه، تقاضای قطعی بازار یا اثربخشی هر محصول تجاری را اثبات نمیکند.
راهنمای اطلاعات مکملها نیز باید مستقل از تبلیغات محصولات خوانده شود. خریداران بالقوه، بسته به مشخصات محصول و الزامات فعالیت خود، میتوانند شامل این گروهها باشند:
- تولیدکنندگان مکملهای قارچی با نیاز مشخص به ماده اولیه
- برندهای محصولات سلامتمحور
- کارگاههای آسیاب و بستهبندی قارچ خشک
- فروشگاههای تخصصی محصولات طبیعی
- مجموعههای فرآوری و استخراج که ماده اولیه با مشخصات پذیرش معین میخواهند
📌 یادداشت علمی هاگ: این مقاله راهنمای اقتصادی و آموزشی است. شواهد مربوط به گونه، عصاره یا ترکیبات استانداردشده را نباید به هر پودر یا محصول بازار تعمیم داد. پیش از مصرف مکمل حاوی این قارچ، بهویژه همراه دارو، با پزشک مشورت کنید.
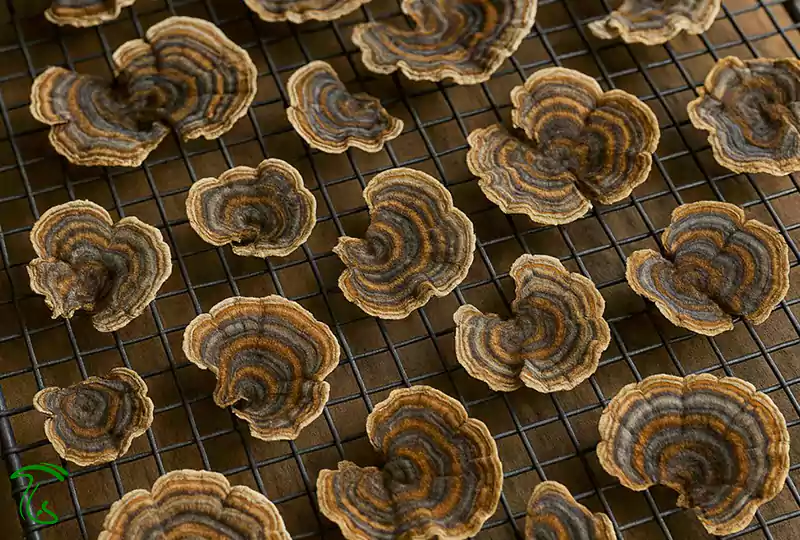
یک مرور علمی میتواند زمینه عمومی شناخت محصولات قارچی را فراهم کند، اما جای بررسی سفارش واقعی خریدار را نمیگیرد. برای پرورش دم بوقلمون، پیش از توسعه سالن نمونه محصول ارائه کنید و درباره مقدار خرید، مشخصات کیفی، قیمت تحویل و زمان تسویه توافق اولیه بگیرید.
درآمد و سود پرورش قارچ دم بوقلمون را چگونه محاسبه کنیم؟
برای محاسبه درآمد پرورش قارچ دم بوقلمون، مقدار فروختهشده را از مقدار تولیدشده جدا کنید. اگر بخشی از محصول در انبار مانده باشد، ارزش احتمالی آن هنوز درآمد فروش تحققیافته نیست.
در پژوهش ایرانی، تیمار ۷۰٪ خاکاره و ۳۰٪ سبوس گندم، برداشت ۱۵۹±۴ گرم و BE حدود ۴۵٫۵٪ داشت. روش مطالعه، ورود ۱۰۰۰ گرم مخلوط با رطوبت ۶۵٪ به هر کیسه را گزارش میکند؛ بنابراین «۱۵۹ گرم در کیسه» با «۱۵۹ گرم بر کیلوگرم بستر مرطوب» سازگار است. در مثال مالی، همین عملکرد را برای کل بستر ورودی فرض میکنیم. این فرض، تکرار نتیجه آزمایش در سالن تجاری را تضمین نمیکند. برای محاسبه وزن تازه:
⚠️ فرضهای آموزشی مثال اصلی
- بستر: وزن مرطوب پیش از تلقیح؛ عملکرد نمونه برای کل بستر ورودی در نظر گرفته شده است.
- نسبت محصول خشک قابل فروش به تازه: ۲۰٪؛ این عدد فرض محاسباتی است و باید با توزین واقعی پس از خشککردن و پاکسازی جایگزین شود.
- قیمت فروش خشک: هر کیلوگرم ۳ میلیون تومان؛ قیمت آموزشی است، نه قیمت روز یا میانگین بازار.
- فروش: کل محصول خشکِ قابل فروش در همان بازه بررسی فروخته میشود.
- هزینه مثال اصلی: ۸ میلیون تومان هزینه دوره، شامل هزینههای تولید و فروش و سهم ثابت و استهلاکِ لحاظشده؛ مالیات و هزینه تأمین مالی در این مثال محاسبه نشدهاند.
- استقلال مثالها: هزینه ۲ میلیون تومانی مقیاس کوچک و فرضهای تحلیل حساسیت و نقطه سربهسر، مدلهای جداگانهاند.
با گردکردن برداشت تازه به ۲۰ کیلوگرم:
این ۱۲ میلیون تومان هنوز سود پرورش قارچ دم بوقلمون نیست. هزینه مواد اولیه، اسپان، انرژی، نیروی کار، خشککردن، آسیاب در صورت نیاز، بستهبندی، کنترل کیفیت، بازاریابی و سهم هزینههای ثابت و استهلاک دوره باید کسر شود. هزینه ضایعات نیز باید در عملکرد واقعی یا هزینهها منعکس شود، بدون اینکه دوبار محاسبه شود.
اگر هزینه کل پرورش دم بوقلمون در این مثال ۸ میلیون تومان باشد، سود نمونه پیش از مالیات و هزینه تأمین مالی حدود ۴ میلیون تومان است؛ یعنی حدود ۱ میلیون تومان به ازای هر کیلوگرم خشک فروختهشده. این مبلغ با «درصد حاشیه سود» فرق دارد؛ نسبت سود نمونه به فروش، در همین مثال حدود ۳۳٫۳٪ است.
برای تبدیل این مثال به برآورد سالانه، تعداد دورههای تولید و فروش باید جداگانه بررسی شود. فرض فروش ۶ محموله مشابه در سال، درآمد ناخالص ۷۲ میلیون تومانی میدهد؛ اما تعداد دوره قابل اجرا به زمان آمادهسازی، اشغال سالن، توقفها و برنامه تولید وابسته است. فروش محصول و وصول وجه نیز ممکن است با برداشت همزمان نباشند.
چهار شاخصی که باید قبل از سرمایهگذاری ثبت کنید
قبل از برآورد سود پرورش قارچ دم بوقلمون، چهار شاخص زیر را برای هر دوره ثبت کنید. وزن بستر ورودی و مقدار واقعاً فروختهشده نیز باید کنار این شاخصها مشخص باشند.
📊 مبنای آلودگی را یکبار تعیین کنید
اگر بازده را از کل بستر ورودی، شامل کیسههای حذفشده، محاسبه کردهاید، اثر آلودگی در آن منعکس شده است. درصد سالم را دوباره در همان بازده ضرب نکنید. اگر عملکرد فقط برای کیسههای سالم ثبت شده، ابتدا سهم بستر سالم را در مدل اعمال کنید.
چگونه بازده زیستی را به وزن برداشت قابل استفاده در مدل مالی تبدیل کنیم؟
بازده زیستی یا BE نسبت وزن تازه قارچ به وزن خشک بستر به درصد است. این شاخص با گرم محصول در هر کیلوگرم بستر مرطوب یکسان نیست. روش محاسبه در پژوهش Rezaeian نیز بر همین تعریف استوار است؛ آن مطالعه درباره گونه دیگری است و در اینجا فقط برای تعریف شاخص استفاده میشود.
برای کنترل سازگاری مثال پژوهشی، یک کیلوگرم بستر با رطوبت ۶۵٪، حدود ۳۵۰ گرم ماده خشک دارد. تقسیم برداشت ۱۵۹ گرمی بر ۳۵۰ و ضرب در ۱۰۰، BE حدود ۴۵٫۴٪ میدهد که با رقم گزارششده سازگار است. پس تبدیل مبنا ممکن است؛ آنچه باید با داده سالن شما جایگزین شود، عملکرد مورد انتظار است.
در پژوهش مقایسهای دیگری، ۳۷٫۶۸ گرم برداشت در کیسه و BE برابر ۷٫۶۵٪ گزارش شده است. اختلاف دو نتیجه میتواند به سویه، بستر و شرایط آزمایش وابسته باشد؛ از این اختلاف بهتنهایی نمیتوان تفاوت تعریف BE را نتیجه گرفت. مقایسه عملکرد، بدون دانستن وزن و مبنای بستر، کافی نیست.
⚠️ هشدار اقتصادی
بازده بالا بدون فروش، سود پرورش قارچ دم بوقلمون را بیشتر نمیکند. اگر ظرفیت خشککردن یا جذب بازار محدود باشد، افزایش تولید میتواند موجودی و سرمایه درگیر را بیشتر کند.
شرایط محیطی چگونه وارد محاسبه اقتصادی میشوند؟
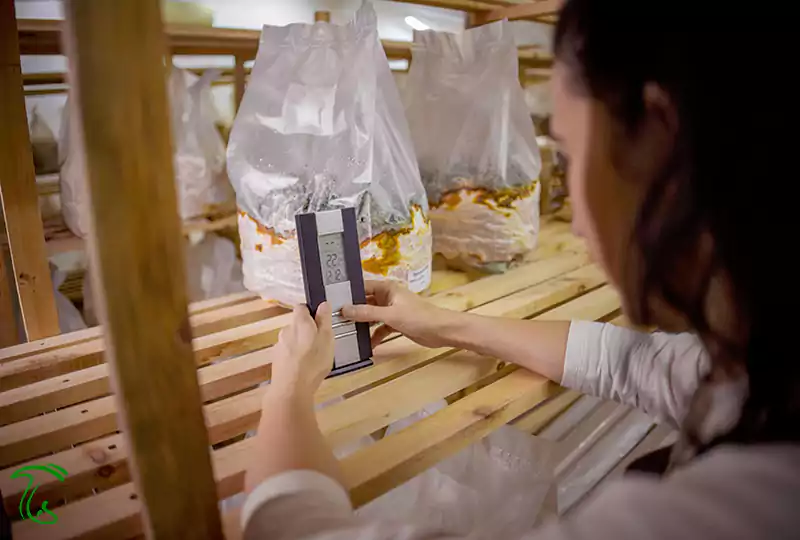
دما، رطوبت و تهویه بر زمان اشغال سالن، مصرف انرژی و کیفیت محصول اثر میگذارند. پژوهش ایرانی برای رشد میسلیوم دمای ۲۵±۱ درجه سانتیگراد و برای باردهی رطوبت نسبی ۸۰ تا ۹۰٪ گزارش کرده است. دمای باردهی در چکیده ۲۴±۱ و در بخش روش ۲۳±۱ درجه آمده؛ این اختلاف باید در نقل داده حفظ شود، نه اینکه یکی بهعنوان دمای بهینه قطعی انتخاب شود.
این مقادیر شرایط همان آزمایشاند، نه پروتکل عمومی تمام سویهها. رطوبت بستر ۶۵٪ نیز با رطوبت نسبی هوای سالن فرق دارد. در گزارش شرایط این پژوهش، عدد مشخصی برای CO₂ ارائه نشده است؛ برای مدیریت اقتصادی، اندازهگیری و ثبت شرایط واقعی سالن اهمیت دارد.
- دمای ثبتشده در رشد میسلیوم و باردهی، بهصورت جداگانه
- رطوبت نسبی و نوسان آن در طول روز
- برنامه تهویه و در صورت وجود حسگر، غلظت CO₂
- زمان آمادهسازی، تلقیح، برداشت و آزادشدن سالن
- درصد بسترهای آلوده یا خارجشده از چرخه
- وزن تازه، خشک قابل فروش و محصول مردود
- مصرف برق و سوخت همان دوره
اگر محصول نهایی پودر قارچ دم بوقلمون است، زمان و انرژی خشککردن، آسیاب و بستهبندی نیز جدا ثبت شوند. این دادهها نشان میدهند تغییر شرایط، هزینه هر کیلوگرم محصول پذیرفتهشده را چقدر تغییر داده است.
📌 محدودیت داده میدانی
در منابع بررسیشده این مقاله، صورت هزینه و فروش چند دوره یک سالن تجاری ایرانی در اختیار نیست. بنابراین اعداد اقتصادی، مدل آموزشیاند و تجربه مستند سالن یا برآورد عمومی سود در ایران محسوب نمیشوند.
قیمت فروش و کانالهای درآمدی چه تفاوتی دارند؟
| نوع محصول | مزیت اقتصادی بالقوه | هزینه یا محدودیت |
|---|---|---|
| تازه | فرآوری کمتر پیش از تحویل | نیاز به خریدار مشخص و مدیریت زمان تحویل |
| خشک | امکان نگهداری و ارسال آسانتر در شرایط مناسب | خشککن، انرژی، افت وزن و کنترل کیفیت |
| پودر اندام بارده | آمادهسازی برای برخی کاربردها و بستهبندیها | آسیاب، افت فرآوری، پاکیزگی تجهیزات و مشخصات مورد توافق |
| عصاره | ارزش افزوده احتمالی برای مشتری تخصصی | فرایند استخراج، بازده استخراج، آزمون و تجهیزات جداگانه |
قیمت قارچ دم بوقلمون خشک را از معامله یا پیشنهاد خرید همان شکل محصول، همان کیفیت و همان حجم بگیرید. قیمت خردهفروشی بسته کوچک، مبنای مستقیم فروش فله تولیدکننده نیست. هزینه ارسال، کارمزد و بستهبندی را یا در هزینهها ثبت کنید یا از دریافتی کسر کنید؛ در هر دو جا دوباره کسر نکنید.
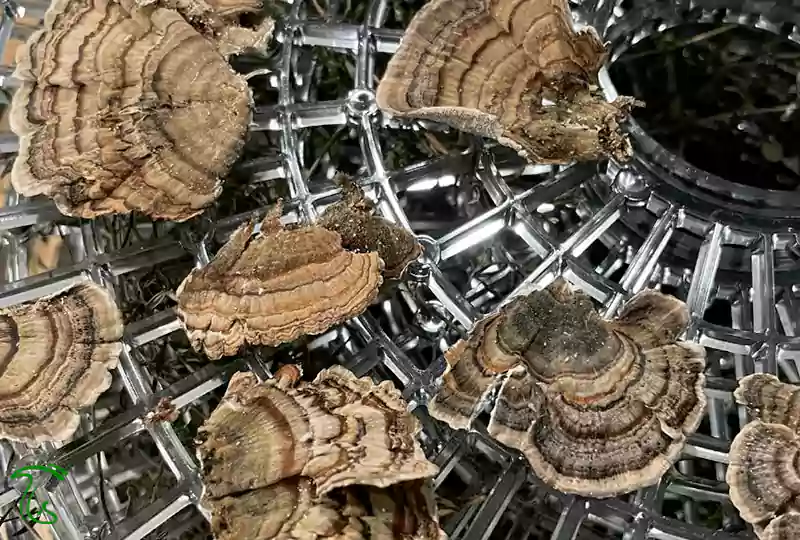
پودر قارچ دم بوقلمون از اندام بارده، زیستتوده میسلیومی و عصاره، محصولات یکسانی نیستند. وزن، مشخصات و قیمت آنها را نمیتوان بدون مدل تبدیل و هزینه مستقل مقایسه کرد. در این مقاله، محاسبات وزنی مربوط به اندام بارده خشک است.
آیا فرآوری همیشه سود را بیشتر میکند؟
فقط وقتی که افزایش دریافتی فروش از هزینههای افزوده بیشتر باشد. تولید پودر قارچ دم بوقلمون ممکن است پاسخگوی نیاز گروهی از مشتریان باشد، اما گسترش بازار آن تضمینشده نیست. آسیاب، بستهبندی، برچسبزنی، افت فرآوری و مدیریت موجودی هزینه دارند.
حاشیه مشارکت ابتدا هزینههای ثابت را پوشش میدهد؛ باقیمانده آن، پس از کسر هزینههای ثابت لحاظشده، نتیجه عملیاتی مدل است. برای مقایسه پودر و محصول خشک، قیمت و هزینه هر دو باید به واحد یکسان و وزن خروجی قابل فروش مربوط باشند. جزئیات بیشتر در صفحه صنایع تبدیلی قارچ دم بوقلمون آمده است.
چه محصولی واقعاً قابل فروش است؟
«خشک» بودن بهتنهایی به معنی پذیرفتهشدن محموله نیست. پیش از تولید برای خریدار، هویت گونه، اندام بارده یا ماده دیگر بودن محصول، شکل عرضه، رطوبت مورد توافق، پاکیزگی، بستهبندی و رهگیری بچ را روشن کنید. آزمونهای موردنیاز نیز باید متناسب با کاربرد و درخواست خریدار تعیین شوند؛ بدون منبع و مشخصات قرارداد، یک حد عددی عمومی برای همه محصولات تعیین نکنید.
هزینههای راهاندازی و تولید چقدر است؟
برای برآورد هزینه، سه بخش را جدا کنید: سرمایهگذاری اولیه، هزینه ثابت هر بازه زمانی و هزینه متغیر تولید و فروش. خرید تجهیزات نیاز نقدی اولیه ایجاد میکند؛ در محاسبه سود دورهای، سهم استهلاک تجهیزات ثبت میشود، نه تمام بهای خرید آنها.
داراییها و آمادهسازیهایی که برای چند دوره استفاده میشوند؛ نحوه ثبت حسابداری هر مورد باید مشخص باشد.
- آمادهسازی فضای تولید
- قفسهبندی سالن
- تجهیزات کنترل محیط
- خشککن
- سایر تجهیزات بادوام
هزینههایی که در محدوده ظرفیت بررسیشده، با تولید یا فروش تغییر میکنند.
- خاکاره، سبوس و اسپان
- کیسه و مواد مصرفی
- بخش متغیر مصرف انرژی
- کار مستقیم متناسب با حجم عملیات
- بستهبندی و ارسال وابسته به سفارش
هزینه ثابت دورهای مانند اجاره، حقوق ثابت مرتبط و سهم استهلاک، در بازه معین ثبت میشود. استهلاک در مدل ساده میتواند جزئی از هزینه ثابت باشد؛ نباید پس از درج در هزینه ثابت، دوباره از سود کسر شود. سرمایه در گردش برای خرید مواد و ادامه فعالیت تا وصول فروش نیز جداگانه برآورد میشود.
⚠️ خطای رایج در محاسبه سود پرورش قارچ دم بوقلمون
بهای خرید تجهیزات را همزمان با استهلاک همان تجهیزات، هزینه یک دوره نگیرید. در محاسبه نقطه سربهسر نیز هزینه متغیر هر کیلوگرم باید از هزینه ثابت جدا باشد؛ استفاده از هزینه کامل هر کیلوگرم و افزودن دوباره هزینه ثابت، نتیجه را مخدوش میکند.
کدام تجهیزات لازم است؟
- مهساز یا رطوبتساز متناسب با ظرفیت
- گرمایش و سرمایش متناسب با فضا
- قفسه یا سازه نگهداری بستر
- ابزار پایش دما و رطوبت
- تجهیزات بهداشت و ضدعفونی
- ترازو و تجهیزات بستهبندی
- خشککن متناسب با مقدار و زمان برداشت
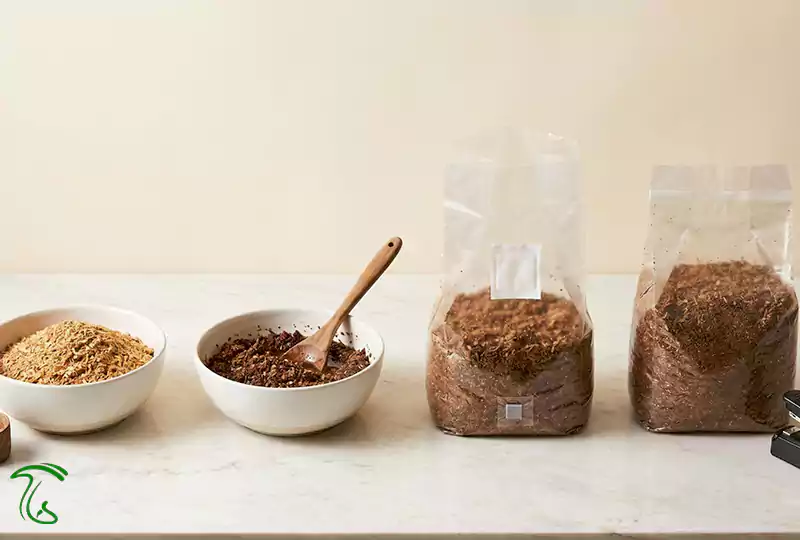
این فهرست، تجهیزات عمومی کنترل محیط و پس از برداشت را نشان میدهد. اگر بستر را خودتان تولید میکنید، تجهیزات آمادهسازی، تیمار حرارتی و تلقیح نیز باید متناسب با روش کار در سرمایه اولیه و هزینه عملیات منظور شوند. خرید بلوک آماده، ساختار هزینه متفاوتی دارد.
در مقیاس کوچک میتوان تجهیزات سادهتری انتخاب کرد، مشروط به اینکه کنترل محیط و کیفیت محصول ممکن باشد. در تولید تجاری، فقط قیمت خرید را نبینید؛ ظرفیت عملی، مصرف انرژی و خدمات پس از فروش را مقایسه کنید. ظرفیت خشککن باید با حجم برداشت در زمان اوج هماهنگ باشد، نه فقط میانگین تولید.
بستر و اسپان چه نقشی دارند؟
دمبوقلمون روی بسترهای لیگنوسلولزی مانند خاکاره کشت میشود. کیفیت مواد، ترکیب بستر و اسپان بر عملکرد و زمان تولید اثر دارند. ورودی ارزان زمانی مزیت اقتصادی است که افت عملکرد یا افزایش ضایعات، صرفهجویی آن را از بین نبرد. برای مقایسه تأمینکنندگان، هزینه هر کیلوگرم محصول پذیرفتهشده را بسنجید، نه فقط قیمت هر کیلوگرم ماده اولیه.
کدام هزینهها معمولاً دستکم گرفته میشوند؟
برق، زمان کار، آزمون کیفیت، پاکسازی، بستهبندی، ارسال و زمان بازاریابی را ثبت کنید. درباره اثر روش خشککردن بر کیفیت، یک مرور علمی عمومی در دسترس است؛ این منبع، نسبت خشکشدن ۲۰٪ را برای دمبوقلمون تأیید نمیکند.
فروش مستقیم ممکن است قیمت واحد بالاتری داشته باشد، اما هزینه جذب مشتری و بستهبندی خرد را نیز اضافه میکند. فروش عمده هم فقط در صورت وجود سفارش و شرایط تسویه مناسب، خروج سریعتر موجودی را ممکن میکند. مبلغ فروش ثبتشده را با وجه وصولشده یکی نگیرید.
سه سناریوی نمونه برای مقایسه درآمد
در جدول زیر، عملکرد ۱۵۹ گرم تازه در هر کیلوگرم بستر مرطوب، نسبت خشک قابل فروش ۲۰٪ و قیمت هر کیلوگرم خشک ۳ میلیون تومان ثابت فرض شدهاند. کل محصول فروخته میشود. اعداد درآمد ناخالصاند و هزینه از آنها کسر نشده است.
| مقیاس نمونه | بستر مرطوب هر دوره | محصول تازه | خشک قابل فروش | درآمد ناخالص فرضی |
|---|---|---|---|---|
| کوچک | ۴۰ کیلوگرم | ۶٫۳۶ کیلوگرم | ۱٫۲۷۲ کیلوگرم | حدود ۳٫۸۲ میلیون تومان |
| کارگاهی | ۴۰۰ کیلوگرم | ۶۳٫۶ کیلوگرم | ۱۲٫۷۲ کیلوگرم | ۳۸٫۱۶ میلیون تومان |
| نیمهصنعتی | ۳۰۰۰ کیلوگرم | ۴۷۷ کیلوگرم | ۹۵٫۴ کیلوگرم | ۲۸۶٫۲ میلیون تومان |
این نامگذاری فقط برای مقایسه سه حجم فرضی است و طبقهبندی استاندارد صنعت نیست. درآمد پرورش قارچ دم بوقلمون از مقدار دقیق محاسبه و سپس گرد شده است. جدول نیز ظرفیت استاندارد برای متراژ مشخص تعیین نمیکند؛ ابعاد کیسه، تعداد طبقات، راهرو، جریان هوا و توان کنترل محیط باید در طراحی واقعی بررسی شوند.
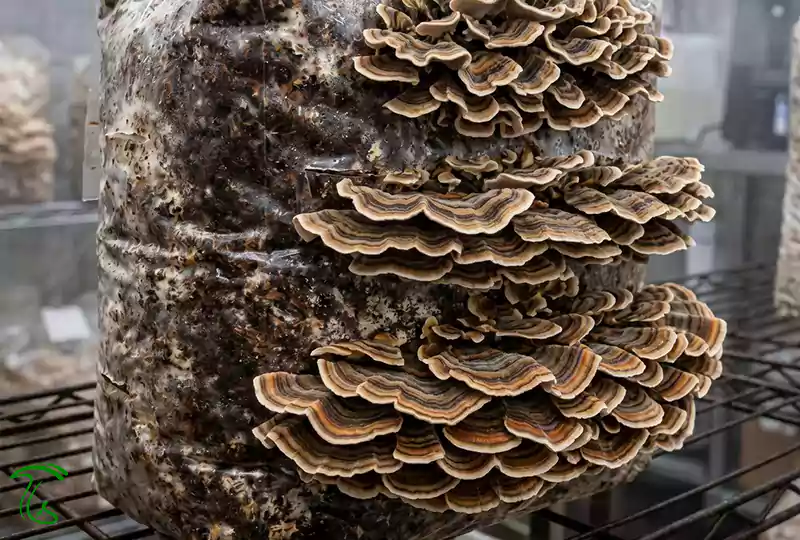
سناریوی اول: شروع آزمایشی با ۴۰ کیلوگرم بستر
هدف این مقیاس، یادگیری فرایند و آزمون بازار است؛ ۴۰ کیلوگرم مقدار الزامی برای شروع نیست. طبق فرضها، ۶٫۳۶ کیلوگرم تازه و ۱٫۲۷۲ کیلوگرم خشک قابل فروش به دست میآید. درآمد حدود ۳٫۸۲ میلیون تومان است. اگر هزینههای لحاظشده دوره، شامل سهم ثابت و استهلاک، ۲ میلیون تومان باشند، سود نمونه پیش از مالیات و تأمین مالی حدود ۱٫۸۲ میلیون تومان میشود.
ارزش اصلی این مرحله، ثبت نرخ آلودگی، وزن برداشت، نسبت خشک قابل فروش، ساعت کار و پذیرش نمونه توسط مشتری است. یک دوره موفق برای اثبات پایداری کسبوکار کافی نیست.
سناریوی دوم: تولید کارگاهی با ۴۰۰ کیلوگرم بستر
در این مثال، ۶۳٫۶ کیلوگرم محصول تازه و ۱۲٫۷۲ کیلوگرم خشک قابل فروش حاصل میشود. درآمد ناخالص با فروش کامل، ۳۸٫۱۶ میلیون تومان است. پیش از افزایش ظرفیت، مقدار فروش ماهانه و زمان وصول پول را مشخص کنید؛ ظرفیت خشککن، بستهبندی و فروش باید با تولید هماهنگ باشند.
اگر فقط ۸۰٪ همین محصول با همان قیمت فروخته شود، درآمد فروش تا آن زمان حدود ۳۰٫۵۳ میلیون تومان خواهد بود و حدود ۲٫۵۴ کیلوگرم خشک در انبار میماند. ارزش موجودی، درآمد تحققیافته نیست؛ برای محاسبه سود این وضعیت، هزینه کالای فروشرفته و موجودی نیز باید درست تخصیص یابند.
سناریوی سوم: تولید نیمهصنعتی با ۳۰۰۰ کیلوگرم بستر
این سناریو ۴۷۷ کیلوگرم تازه و ۹۵٫۴ کیلوگرم خشک قابل فروش میدهد. درآمد ناخالص با فروش کامل حدود ۲۸۶٫۲ میلیون تومان است. در این حجم، ظرفیت فرآوری، انبار، کنترل کیفیت و سفارش عمده باید پیش از تولید بررسی شوند. خرید عمده مواد ممکن است هزینه متوسط را کاهش دهد، اما هزینه نیروی انسانی، کنترل کیفیت و ریسک موجودی نیز میتواند افزایش یابد.
تحلیل حساسیت؛ افت بازده یا قیمت چه اثری دارد؟
مدل زیر مستقل از مثال ۸ میلیون تومانی است. برای ۴۰۰ کیلوگرم بستر مرطوب، یک بازه حسابداری فرضی دوماهه در نظر گرفتهایم؛ دو ماه، مدت استاندارد کشت نیست. نسبت خشک قابل فروش ۲۰٪، فروش کامل در همان بازه، هزینه متغیر هر کیلوگرم خشک ۱٫۵ میلیون تومان و هزینه ثابت بازه، شامل سهم استهلاک، ۱۰ میلیون تومان فرض شده است. فقط عملکرد و قیمت تغییر میکنند.
| وضعیت آموزشی | تازه در هر کیلوگرم بستر مرطوب | خشک فروختهشده | قیمت هر کیلوگرم خشک | درآمد | متغیر + ثابت | سود یا زیان نمونه |
|---|---|---|---|---|---|---|
| بدبینانه | ۱۲۰ گرم | ۹٫۶ کیلوگرم | ۲٫۴ میلیون تومان | ۲۳٫۰۴ میلیون تومان | ۲۴٫۴ میلیون تومان | ۱٫۳۶ میلیون تومان زیان |
| مبنا | ۱۵۹ گرم | ۱۲٫۷۲ کیلوگرم | ۳ میلیون تومان | ۳۸٫۱۶ میلیون تومان | ۲۹٫۰۸ میلیون تومان | ۹٫۰۸ میلیون تومان سود |
| خوشبینانه | ۱۸۰ گرم | ۱۴٫۴ کیلوگرم | ۳٫۳ میلیون تومان | ۴۷٫۵۲ میلیون تومان | ۳۱٫۶ میلیون تومان | ۱۵٫۹۲ میلیون تومان سود |
نتیجهها پیش از مالیات و هزینه تأمین مالیاند. هزینه متغیر در این مدل ساده، متناسب با خروجی فرض شده است؛ در سالن واقعی بخشی از هزینهها حتی با افت برداشت باقی میمانند. بنابراین پس از ثبت داده، هزینه بستر ورودی، خروجی و فروش را جدا مدل کنید. ردیف خوشبینانه هدف عملکرد یا پیشبینی بازار نیست.
چه عواملی حاشیه سود را بیشتر میکنند؟
چهار اهرم را برای بررسی حاشیه سود پرورش قارچ دم بوقلمون جداگانه اندازه بگیرید:
- کاهش ضایعات: محصول آلوده یا مردود، مواد اولیه و زمان مفید سالن را مصرف میکند.
- افزایش قیمت تحققیافته: بستهبندی زمانی مفید است که مشتری افزایش قیمت را بپذیرد و هزینه افزوده جبران شود.
- کاهش هزینه فرآوری: مصرف انرژی و افت هر کیلوگرم خروجی پذیرفتهشده را ثبت کنید.
- افزایش خرید تکراری: هزینه حفظ مشتری و جذب مشتری جدید را در کانال فروش خود مقایسه کنید.
افزایش تولید میتواند درآمد را بالا ببرد، اما اگر هزینه، تخفیف اجباری یا موجودی بیشتر شود، حاشیه سود کاهش مییابد.
ریسکهای اقتصادی اصلی کداماند؟
- آلودگی بستر: بهداشت، کیفیت اسپان و نرخ حذف بسترها را ثبت و پیگیری کنید.
- نوسان عملکرد: تصمیم توسعه را به یک دوره پربازده محدود نکنید.
- نوسان قیمت: سفارش و معامله واقعی را مبنا قرار دهید.
- نبود مشتری ثابت: پذیرش نمونه و ظرفیت خرید را پیش از توسعه آزمایش کنید.
- افزایش هزینه انرژی: برق و سوخت را برای دوره و محصول خروجی اندازه بگیرید.
- موجودی خشک: ماندگاری بیشتر، فروش تضمینی ایجاد نمیکند؛ عمر موجودی و شرایط نگهداری را پایش کنید.
- تأخیر وصول وجه: زمان تسویه مشتری را در سرمایه در گردش لحاظ کنید.
- ردشدن کیفیت: مشخصات پذیرش خریدار را پیش از تولید روشن کنید.
نقطه سربهسر چگونه محاسبه میشود؟
نقطه سربهسر حجم فروشی است که در مدل تعریفشده، درآمد آن هزینههای متغیر و ثابت را پوشش دهد. قیمت و هزینه متغیر باید هر دو مربوط به یک کیلوگرم از همان محصول باشند و هزینه ثابت به بازه زمانی مشخص تعلق داشته باشد.
این مثال از تمام مثالهای قبلی جداست. برای یک سال فرضی، هزینه ثابت ۵۰ میلیون تومان، شامل استهلاک لحاظشده، قیمت هر کیلوگرم خشک ۳ میلیون تومان و هزینه متغیر همان کیلوگرم ۲ میلیون تومان در نظر بگیرید. حاشیه مشارکت هر کیلوگرم ۱ میلیون تومان است:
در همین مدل باید ۵۰ کیلوگرم محصول خشک را طی همان سال بفروشید تا هزینههای لحاظشده پوشش داده شوند. این نقطه، سود مثبت ایجاد نمیکند. مالیات و هزینه تأمین مالی در مثال لحاظ نشدهاند و تغییر قیمت، هزینه یا مقدار فروش، نتیجه را تغییر میدهد. موجودی فروشنرفته نیز جای فروش لازم را نمیگیرد.
شرط کاربرد فرمول: قیمت فروش باید از هزینه متغیر هر کیلوگرم بیشتر باشد. اگر این اختلاف صفر یا منفی باشد، افزایش فروش در همین مدل هزینه ثابت را پوشش نمیدهد و نقطه سربهسر مثبت و قابل دستیابی به دست نمیآید.
آیا پرورش قارچ دمبوقلمون در ایران اقتصادی است؟
منابع این مقاله برای اعلام یک حاشیه سود عمومی در ایران کافی نیستند. امکان اقتصادیبودن باید در ظرفیت و کانال فروش خود شما ارزیابی شود. پنج عامل را پیش از سرمایهگذاری بررسی کنید:
- دسترسی پایدار به اسپان سالم و مواد اولیه مناسب
- توان کنترل شرایط کشت، خشککردن و کیفیت خروجی
- هزینه واقعی انرژی، کار و سهم هزینه ثابت
- خریدار مشخص با مشخصات پذیرش و قیمت قابل بررسی
- فروش تکرارشونده و زمان تسویه قابل مدیریت
خریدار باید محصول را بشناسد و کیفیت آن را بپذیرد. برای توسعه، هم توان تولید و هم فروش و سرمایه در گردش باید با داده چند دوره پشتیبانی شوند؛ فروش اتفاقی یا عملکرد خوب یک دوره کافی نیست.
چکلیست شروع کمریسک
- مشتری را مشخص کنید: مصرفکننده نهایی، فروشگاه، فرآوریکننده یا خریدار عمده؟
- شکل محصول را روشن کنید: تازه، اندام بارده خشک، پودر یا ماده اولیه استخراج؟
- مشخصات پذیرش را بگیرید: کیفیت، بستهبندی، مقدار سفارش و شیوه تسویه را مشخص کنید.
- یک دوره آزمایشی تعریف کنید: وزن مرطوب بستر ورودی، آلودگی، برداشت و زمان کل را ثبت کنید.
- خشککردن را توزین کنید: وزن تازه، خشک و خشک پذیرفتهشده را جدا ثبت کنید.
- هزینهها را تفکیک کنید: سرمایه اولیه، متغیر و ثابت دورهای را جدا بنویسید؛ استهلاک را فقط یکبار لحاظ کنید.
- قیمت واقعی را ثبت کنید: تخفیف، مرجوعی، ارسال و کارمزد را با مبنای ثابت حساب کنید.
- فروش و موجودی را جدا کنید: مقدار تولیدشده، فروختهشده و وجه وصولشده یکسان نیستند.
- تحلیل حساسیت انجام دهید: افت عملکرد، کاهش قیمت و تأخیر فروش را بررسی کنید.
- پس از چند دوره تصمیم توسعه بگیرید: میانگین عملکرد، کیفیت پذیرفتهشده و فروش تکراری را مبنا قرار دهید.
جمعبندی؛ آیا ورود به این بازار ارزش دارد؟
برای ارزیابی درآمد پرورش قارچ دم بوقلمون از وزن خشکِ فروختهشده و قیمت معامله شروع کنید و سپس هزینه واقعی همان فعالیت را بسنجید. بازده پژوهشی برای ساخت مدل اولیه مفید است، اما تصمیم توسعه باید بر عملکرد چند دوره، کیفیت مورد پذیرش خریدار و فروش تکرارشونده تکیه کند. پیش از خرید تجهیزات بیشتر، نشان دهید که تولید، فرآوری، فروش و سرمایه در گردش با یکدیگر هماهنگاند.
سؤالات متداول
-
آیا پرورش قارچ دمبوقلمون سودآور است؟
درآمد پرورش قارچ دم بوقلمون زمانی به سود تبدیل میشود که فروش واقعی، هزینههای مربوط را پوشش دهد. عملکرد بستر، خروجی خشک پذیرفتهشده، قیمت معامله، هزینه و زمان فروش تعیینکنندهاند؛ سناریوهای مقاله پیشبینی سود نیستند.
-
سرمایه اولیه چقدر است؟
بدون مشخصبودن ظرفیت، فضا، خرید بلوک آماده یا تولید بستر، تجهیزات و روش فرآوری، رقم قابل دفاعی نمیتوان داد. سرمایه خرید تجهیزات، هزینه آمادهسازی و سرمایه در گردش تا وصول فروش را جدا برآورد کنید.
-
فروش خشک بهتر است یا تازه؟
محصول خشک در شرایط مناسب، نگهداری و ارسال عملیتری دارد، اما انرژی، افت وزن و کنترل کیفیت هزینه ایجاد میکنند. انتخاب به خریدار، قیمت تحویل، هزینه و سرعت فروش هر شکل محصول وابسته است.
-
راندمان تولید چقدر است؟
در دو پژوهش مورد استناد، BE حدود ۴۵٫۵٪ و ۷٫۶۵٪ گزارش شده است. این نتایج به شرایط آزمایش مربوطاند و نرخ عمومی تولید نیستند. برای برآورد سالن، مبنای خشک یا مرطوب بستر و عملکرد واقعی چند دوره را مشخص کنید.
-
آیا میتوان از خانه شروع کرد؟
شروع آزمایشی در فضای مناسب ممکن است برای یادگیری مفید باشد، اما تضمین سود پرورش قارچ دم بوقلمون نیست. امکان کنترل آلودگی، محیط، خشککردن و کیفیت خروجی باید پیش از افزایش تولید بررسی شود.
-
آیا متراژ سالن درآمد را مشخص میکند؟
خیر. متراژ فقط یکی از ورودیهای طراحی ظرفیت است. ابعاد کیسه، قفسهبندی، تعداد طبقات، راهرو، وزن بستر و توان کنترل محیط، ظرفیت تولید را تعیین میکنند؛ درآمد به عملکرد و مقدار واقعاً فروختهشده نیز وابسته است.
منابع و کاربرد آنها
پژوهشهای کشت برای تفسیر عملکرد و شرایط آزمایش استفاده شدهاند؛ منابع تکمیلی، تعریف BE، ترکیبات زیستفعال و اصول عمومی خشککردن را پوشش میدهند. قیمت قارچ دم بوقلمون خشک، هزینهها و نسبت خشک قابل فروش در سناریوها فرضیاند و منبع قیمت بازار ندارند. هر منبع از طریق پیوند عمومی ستون آخر قابل دسترسی است.
| منبع | کاربرد و محدودیت | نشانی متنی |
|---|---|---|
| Jahedi و همکاران؛ ۲۰۲۶ Asian Journal of Mycology، جلد ۹، شماره ۱ | عملکرد کشت و مبنای وزن بستر؛ داده آزمایش است، نه تضمین بازده تجاری. | https://li05.tci-thaijo.org/index.php/AJOM/article/view/889 |
| Fabros و همکاران؛ ۲۰۲۳ Studies in Fungi | ۳۷٫۶۸ گرم برداشت در کیسه و BE برابر ۷٫۶۵٪؛ نمونهای از عملکرد در شرایط متفاوت آزمایشی. | https://www.maxapress.com/article/doi/10.48130/SIF-2023-0018 |
| Rezaeian و همکاران؛ ۲۰۲۲ Asian Journal of Mycology، جلد ۵، شماره ۱ | تعریف BE با مبنای وزن خشک بستر؛ مطالعه درباره Cyclocybe aegerita است و داده تولید آن به دمبوقلمون تعمیم داده نشده است. | https://asianjournalofmycology.org/pdf/AJOM_5_1_3.pdf |
| Ajibola و همکاران؛ ۲۰۲۴ Current Opinion in Food Science، جلد ۵۸ | مرور ترکیبات زیستفعال، از جمله بتاگلوکانها؛ منبع قیمت، تقاضای بازار ایران یا سودآوری نیست. | https://doi.org/10.1016/j.cofs.2024.101191 |
| Camilleri و همکاران؛ ۲۰۲۴ Discover Applied Sciences، جلد ۶، مقاله ۲۵۷ | مرور ترکیبات و کاربردهای بالقوه؛ اثربخشی هر محصول تجاری را اثبات نمیکند. | https://link.springer.com/article/10.1007/s42452-024-05936-9 |
| NCI PDQ؛ Medicinal Mushrooms NCBI Bookshelf | اطلاعات عمومی گونه و PSK؛ کاربرد آن در این مقاله اقتصادی، محدود به زمینه علمی است. | https://www.ncbi.nlm.nih.gov/books/NBK401261/ |
| Memorial Sloan Kettering About Herbs؛ Coriolus versicolor | اطلاعات شواهد و احتیاطهای مصرف؛ برای جلوگیری از تعمیم ادعاهای درمانی به محصولات بازار. | https://www.mskcc.org/cancer-care/integrative-medicine/herbs/coriolus-versicolor |
| Ansari و همکاران؛ ۲۰۲۴ Dehydration and Quality of Dried Mushrooms: A Review | اصول عمومی خشککردن و کیفیت قارچ؛ منبع نسبت اختصاصی ۲۰٪ برای دمبوقلمون نیست. | https://ojs.pphouse.org/index.php/IJBSM/article/view/5782 |
| مرور علمی نمایهشده در PubMed Central شناسه PMC8161071 | زمینه عمومی قارچهای دارویی؛ جایگزین بررسی مشتری، سفارش و قیمت معامله در ایران نیست. | https://pmc.ncbi.nlm.nih.gov/articles/PMC8161071/ |
تدوین و بررسی منابع علمی: تیم تحریریه علمی هاگ
منابع پژوهشی، دادههای آزمایش و فرضهای مالی در این مقاله از یکدیگر تفکیک شدهاند. سناریوهای آموزشی جایگزین داده تولید و فروش کسبوکار شما نیستند.


