درآمد پرورش قارچ دکمه ای سفید به میزان محصول قابل فروش، قیمت خالص دریافتی، هزینه کمپوست و بهرهوری سالن بستگی دارد. در یک مدل آموزشیِ سالن ۱۰۰ متری، فروش ۲٬۲۰۰ کیلوگرم قارچ با قیمت فرضی خالص ۲۰۰ هزار تومان برای هر کیلوگرم، ۴۴۰ میلیون تومان درآمد ایجاد میکند. اگر هزینههای فرضی دوره ۳۰۴٫۵ میلیون تومان باشد، سود محاسباتی پیش از مالیات و اقلام منظورنشده ۱۳۵٫۵ میلیون تومان خواهد بود. قیمت ۲۰۰ هزار تومان، استعلام سرمزرعه یا میانگین واقعی معاملات نیست؛ گزارش تاریخدار بازار و راه جایگزینی اعداد در ادامه آمده است.
فرمول پایه: سود یا زیان برآوردی دوره = درآمد فروش محاسبهشده − هزینههای منظورشده همان دوره. سود خالص واقعی فقط پس از محاسبه همه هزینهها، تعهدات و مالیات احتمالی مشخص میشود.
در عمل، کمپوست، انرژی، نیروی انسانی، بستهبندی، حملونقل، ضایعات، تعمیرات، استهلاک تجهیزات و هزینههای مدیریتی باید در محاسبه لحاظ شوند. به همین دلیل ممکن است دو سالن با تولید مشابه، سود متفاوتی داشته باشند.
درآمد پرورش قارچ دکمه ای سفید چگونه محاسبه میشود؟
وقتی کسی قصد ورود به پرورش و فروش قارچ را دارد، معمولاً اولین سؤالش این است: «درآمد پرورش قارچ دکمه ای سفید برای یک سالن من چقدر است؟» پاسخ این سؤال فقط با دانستن متراژ سالن یا مقدار برداشت مشخص نمیشود. ابتدا باید مقدار محصول قابل فروش مشخص شود، سپس قیمت واقعی فروش و در نهایت کل هزینههای همان دوره محاسبه شود. محصولی که برداشت شده اما بهدلیل افت کیفیت، ضایعات یا فروش با قیمت پایین درآمد مورد انتظار را ایجاد نکرده، نباید در برآورد سود مانند محصول درجه یک در نظر گرفته شود. در نتیجه، بهتر است محاسبه را از این مسیر انجام دهید:
-
- مقدار قارچ قابل فروش را مشخص کنید.
- میانگین قیمت فروش را در نظر بگیرید.
- درآمد ناخالص حاصل از فروش قارچ را محاسبه کنید.
- تمام هزینههای مستقیم و غیرمستقیم دوره را ثبت کنید.
- مجموع هزینههای مستقیم و غیرمستقیم دوره را از درآمد فروش کسر کنید تا سود یا زیان دوره مشخص شود.
برای آشنایی با جزئیات آمادهسازی سالن و مراحل اجرایی، راهنمای پرورش قارچ دکمه ای را نیز ببینید. این روش ساده، جلوی یکی از اشتباههای رایج در برآورد درآمد را میگیرد: اینکه کل مبلغ فروش بهعنوان سود در نظر گرفته شود.
تفاوت درآمد ناخالص و سود خالص در پرورش قارچ
فرض کنید یک سالن در یک دوره ۱۵۰ میلیون تومان قارچ فروخته است. این رقم، مقدار درآمد ناخالص حاصل از فروش قارچ محسوب میشود. هنوز مشخص نیست چه مقدار از این پول برای تولید همان محصول هزینه شده است. هزینههایی مانند کمپوست و بذر، انرژی، دستمزد، بستهبندی، حملونقل، تعمیرات، نگهداری، ضایعات و استهلاک تجهیزات باید از درآمد فروش کسر شوند.
به همین دلیل، وقتی درباره «درآمد پرورش قارچ دکمه ای سفید» صحبت میکنیم، بهتر است همیشه مشخص کنیم منظور درآمد ناخالص است یا سودی که بعد از کسر هزینهها باقی میماند.
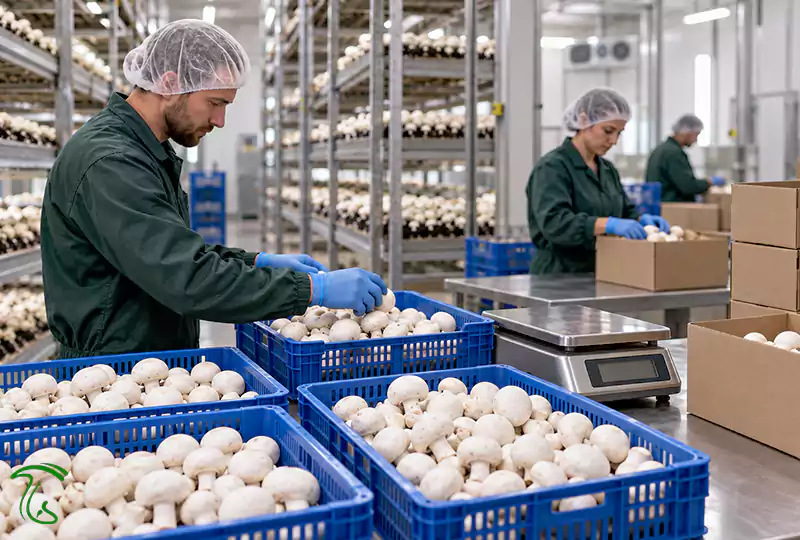
چرا مقدار تولید بهتنهایی معیار موفقیت نیست؟
در سالن قارچ، عدد بزرگتر همیشه به معنای سود بیشتر نیست. فرض کنید سالن اول ۳٬۰۰۰ کیلوگرم قارچ تولید کند، اما ضایعات زیادی داشته باشد، بخش قابلتوجهی از محصول را با قیمت پایین بفروشد و هزینه انرژی بالایی داشته باشد. سالن دوم ممکن است ۲٬۵۰۰ کیلوگرم تولید کند، اما محصول درجه یک بیشتری داشته باشد و فروش مستقیمتری انجام دهد. در چنین شرایطی، سالن دوم میتواند سود اقتصادی بهتری داشته باشد.
برای ارزیابی عملکرد، مقدار برداشت باید در کنار شاخصهایی مانند بازدهی بیولوژیک (BE)، هزینه تولید هر کیلوگرم، درصد محصول قابل فروش، میزان ضایعات و میانگین قیمت فروش بررسی شود. این موضوع فقط یک بحث مدیریتی نیست. پژوهشهای انجامشده درباره قارچ دکمهای (Agaricus bisporus) نیز ارتباط کیفیت بستر، شرایط کشت و عملکرد نهایی را بررسی کردهاند. طبق پژوهش Sharma و Kilpatrick (۲۰۰۰)، ویژگیهای بستر و شرایط تولید در ارتباط با عملکرد قارچ بررسی شده است.
هزینه تولید هر کیلوگرم قارچ دکمهای سفید چقدر است؟
هزینه پرورش قارچ یک عدد ثابت نیست. قیمت کمپوست، انرژی، نیروی انسانی، وضعیت ساختمان، مقیاس تولید، میزان ضایعات و بهرهوری سالن همگی میتوانند هزینه تمامشده را تغییر دهند. ارقام اقتصادی این مقاله فرضهای آموزشی هستند، نه قیمت استعلامشده یا میانگین آماری بازار ایران.
مبنای محاسبه: هزینه هر کیلوگرم قابل فروش = مجموع هزینههای منظورشده دوره ÷ وزن محصول قابل فروش. در سناریوی بهروزشده، ۳۰۴٬۵۰۰٬۰۰۰ ÷ ۲٬۲۰۰ = حدود ۱۳۸٬۴۰۹ تومان به ازای هر کیلوگرم.
در گزارش تاریخدار قیمت عمومی کمپوست و نرخ تاریخی فاز سوم با آخرین بهروزرسانی ۱۱ مهر ۱۴۰۵، بازه عمومی بازار آزاد ۱۵٬۹۰۰ تا ۲۱٬۰۰۰ تومان به ازای هر کیلوگرم (درب کارخانه، پیش از حمل) ذکر شده است. این بازه استعلام اختصاصی کمپوست فاز III نیست و نباید مستقیماً بهعنوان قیمت آن استفاده شود. همان صفحه نرخ مصوب تاریخی فاز III را برای مهر ۱۴۰۴ برابر ۱۳٬۳۷۵ تومان نقل میکند؛ این نرخ قدیمی نیز قیمت معامله در مهر ۱۴۰۵ نیست.
چون پیشفاکتور تاریخدار برای کمپوست فاز III در اختیار نداریم، در مدل عدد ۱۸٬۰۰۰ تومان را صرفاً بهعنوان ورودی آزمایشی و قابل تعویض وارد میکنیم؛ این عدد از نرخ عمومی یا مصوبه قدیمی استخراج نشده است. مبلغ واقعی باید از پیشفاکتور همان فاز، فروشنده، مقدار سفارش و شرایط تحویل گرفته شود.
سهم بخشهای مختلف در هزینه تولید قارچ
جدول زیر اجزای مدل آموزشی ۳۰۴٫۵ میلیون تومانی را نشان میدهد. قیمت کمپوست فاز III برابر ۱۸ هزار تومان فقط یک متغیر فرضی است و برای آن استعلام واقعی ارائه نشده؛ سایر هزینهها هم مثال محاسباتیاند. درصدها صرفاً سهم هر قلم در همین مدلاند، نه میانگین صنعت یا نرخ روز.
سهم هر قلم برای محاسبه درآمد پرورش قارچ دکمه ای سفید، فقط برای همین مدل محاسبه شده است. در واحد واقعی، قیمت خرید و حمل کمپوست، تعرفه انرژی، دستمزد، اجاره و استهلاک باید بر اساس فاکتور و مدارک همان دوره جایگزین شوند. ارزش ضایعاتی که از وزن قابل فروش کسر شده، نباید دوباره بهعنوان یک هزینه مستقل ثبت شود؛ اما مخارج واقعی جمعآوری و دفع ضایعات، اگر وجود داشته باشد، قابل ثبت است.
چرا کیفیت کمپوست روی سود نهایی اثر دارد؟
کمپوست در هزینه پرورش قارچ فقط یک قلم نیست؛ کیفیت آن میتواند روی مقدار محصول نهایی نیز اثر بگذارد. اگر کمپوست ضعیف باشد، پایین آمدن عملکرد ممکن است صرفهجویی اولیه در خرید را جبران کند. کمپوست نامناسب میتواند با کاهش عملکرد، پایین آمدن BE یا افزایش مدت اشغال سالن، هزینه تمامشده هر کیلوگرم را بالا ببرد.
در مطالعات مربوط به Agaricus bisporus، اثر ویژگیهای بستر و شرایط کمپوست بر رشد و عملکرد بررسی شده است. برای مطالعه بیشتر درباره نقش ویژگیهای کمپوست و مواد بستر، میتوانید به این مطالعه مراجعه کنید. برای شناخت مواد تشکیلدهنده بستر، مقاله «کمپوست قارچ چیست؟» و برای مدیریت حرارتی، اهمیت کنترل دمای کمپوست قارچ دکمه ای را مطالعه کنید.
نکته اقتصادی: کمپوست ارزان زمانی انتخاب خوبی است که کیفیت آن نیز بتواند عملکرد قابل قبول ایجاد کند. مقایسه فقط بر اساس قیمت خرید، تصویر کاملی از هزینه واقعی تولید نمیدهد.
سود هر کیلوگرم قارچ دکمهای سفید چگونه محاسبه میشود؟
برای محاسبه سود هر کیلوگرم، باید هزینه تمامشده هر کیلوگرم محصول قابل فروش را از میانگین قیمت فروش همان محصول کسر کرد.
سود هر کیلوگرم = قیمت فروش هر کیلوگرم − هزینه تمامشده هر کیلوگرم
برای محاسبه سود هر کیلوگرم، هزینه تمامشده حدود ۱۳۸٬۴۰۹ تومان را از قیمت خالص فرضی فروش ۲۰۰٬۰۰۰ تومان کسر میکنیم؛ اختلاف آنها حدود ۶۱٬۵۹۱ تومان سود محاسباتی هر کیلوگرم است (۲۰۰٬۰۰۰ − ۱۳۸٬۴۰۹). اگر قیمت خالص دریافتی تولیدکننده به ۱۴۰٬۰۰۰ تومان برسد، این اختلاف فقط حدود ۱٬۵۹۱ تومان خواهد بود. هر دو صرفاً نتیجه هزینههای همین مدلاند، نه سود تضمینشده.
قیمت فروش قارچ دکمهای سفید چگونه روی درآمد اثر میگذارد؟
برای مقایسه با بازار، جدول قیمت قارچ عمده بورس تهران در ۸ مهر ۱۴۰۵، قیمت بازار قارچ فله درجه سه را ۲۱۰ هزار تومان، درجه دو را ۲۳۰ هزار تومان و محصول درجه یک را بسته به نوع بستهبندی عمده و کیفیت، از حدود ۲۸۰ تا ۳۴۰ هزار تومان گزارش کرده است. اینها قیمت بازار عمده هستند و معادل دریافتی خالص سالن تولیدی نیستند؛ مبلغ دریافتی سالن به درجه محصول، کارمزد، کرایه، تخفیف و برگشتی بستگی دارد. در حسابداری واقعی باید مشخص شود کدام یک از این کسورها قبلاً از مبلغ فروش کسر شده و کدام یک جداگانه هزینه شدهاند.
در اطلاعیه انجمن صنفی قارچ در ۱۳ مهر ۱۴۰۵ نیز قیمت درب مزرعه یک بسته یککیلوگرمی بستهبندیشده معادل ۳٬۱۴۹٬۹۶۵ ریال درج شده است؛ این نرخ مخصوص کانال بستهبندی است و نباید قیمت قارچ فله فرض شود. به همین دلیل، در مدل آموزشی، ۲۰۰ هزار تومان فقط ورودی فرضی قیمت خالص دریافتی تولیدکننده است، نه قیمت استخراجشده از این دو منبع. برای محاسبه واقعی باید رقم خالصِ قرارداد همان سالن جایگزین شود.
تعریف یکسان قیمت فروش مؤثر در تمام جدولهای مالی این مقاله: مبلغ فروش هر کیلوگرم پس از تخفیف و تعدیل برگشتی است، اما پیش از کسر هزینههای بستهبندی، حمل، توزیع یا کارمزدی که جداگانه در هزینههای دوره ثبت شدهاند. اگر هر یک از این هزینهها قبلاً از مبلغ تسویه کسر شدهاند، نباید دوباره در جدول هزینهها منظور شوند. رقم ۲۰۰ هزار تومان همچنان کاملاً فرضی است.
راهنمای FAO درباره مدیریت پس از برداشت بر حفظ کیفیت محصول، کنترل دما و زنجیره عرضه تأکید دارد؛ برای توضیحات بیشتر به راهنما مراجعه کنید. برای جزئیات عرضه، مقایسه روشهای بسته بندی قارچ نیز کاربرد دارد.
مثال عملی: محاسبه سود یک سالن ۱۰۰ متری
در این مثال از درآمد پرورش قارچ دکمه ای سفید، سطح زیرکشت، مقدار کمپوست، عملکرد و هزینههای آموزشی ثابتاند. قیمت خالص فرضی ۲۰۰ هزار تومان برای تمرین محاسبه انتخاب شده است؛ نه نرخ تأییدشده سرمزرعه در مهر ۱۴۰۵. دادههای بازار عمده ۸ مهر و اطلاعیه بستهبندی ۱۳ مهر ۱۴۰۵ فقط برای مقایسه کانالهای فروش آمدهاند. قیمت کمپوست فاز III نیز بدون پیشفاکتور، یک ورودی آزمایشی است؛ بنابراین نتیجه این بخش، شبیهسازی اقتصادی است نه سود ثبتشده یک سالن.
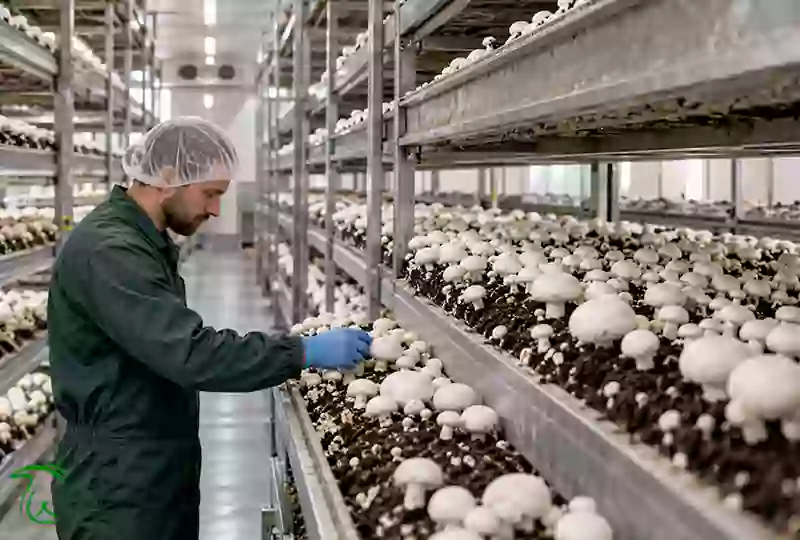
تعریف سالن ۱۰۰ متری: منظور، ۱۰۰ مترمربع مساحت کف سالن است، نه مساحت کل بستر روی قفسهها. در این مثال، مجموع سطح مفید قفسهها ۱۵۰ مترمربع فرض شده است (معادل میانگین ۱٫۵ مترمربع بستر به ازای هر مترمربع کف سالن). این چیدمان یک فرض طراحی است و برای هر ساختمان الزاماً قابل اجرا نیست.
میزان تولید در یک دوره
فرض میکنیم سطح مفید بستر ۱۵۰ مترمربع و بارگذاری کمپوست تر ۷۵ کیلوگرم در هر مترمربع بستر باشد؛ بنابراین وزن کمپوست ورودی ۱۱٬۲۵۰ کیلوگرم میشود. برداشت ناخالص ۲٬۳۵۰ کیلوگرم و کسری ناشی از سورت، ضایعات و برگشتی ۱۵۰ کیلوگرم فرض میشود؛ پس ۲٬۲۰۰ کیلوگرم محصول قابل فروش باقی میماند. این فرض معادل ۱۵٫۷ کیلوگرم برداشت ناخالص و ۱۴٫۷ کیلوگرم محصول قابل فروش به ازای هر مترمربع بستر است.
تعریف دوره حدود ۴۰ روزه: از ورود کمپوست آماده و ریسهدوانیشده (فاز III) به سالن، خاکدهی و مدیریت مرحله باردهی تا پایان برداشتهای اقتصادی فرضی محاسبه شده است؛ زمان تهیه و فرآوری کمپوست در کارخانه را دربرنمیگیرد. زمان تخلیه، شستوشو و ضدعفونی بین دورهها نیز باید در تقویم سالانه جداگانه لحاظ شود. بر اساس توضیحات دانشگاه پنسیلوانیا در راهنما، چرخه کامل از آغاز تهیه کمپوست تا پایان تولید میتواند حدود ۱۴ هفته باشد؛ بنابراین ۴۰ روز، معادل کل چرخه نیست.
در واحدهایی که کمپوست فاز II وارد میکنند یا دوره برداشت طولانیتری دارند، زمان اشغال سالن متفاوت خواهد بود. تولیدکننده باید زمان واقعی هر مرحله و تعداد فلشهای اقتصادی را ثبت کند.
محاسبه درآمد ناخالص حاصل از فروش قارچ
با قیمت خالص فرضی ۲۰۰٬۰۰۰ تومان و ۲٬۲۰۰ کیلوگرم محصول قابل فروش، درآمد این مدل برابر است با ۲٬۲۰۰ × ۲۰۰٬۰۰۰ = ۴۴۰٬۰۰۰٬۰۰۰ تومان. در واحد واقعی باید قیمت قرارداد پس از تعدیل تخفیف و برگشتی، با توجه به اینکه کارمزد قبلاً کسر شده یا جداگانه ثبت میشود، در همین فرمول جایگزین شود؛ قیمت درجشده در بازار عمده یا روی بسته مصرفکننده لزوماً رقم دریافتی تولیدکننده نیست.
محاسبه هزینه پرورش قارچ در هر دوره
جمع شش ردیف بالا ۳۰۴٫۵ میلیون تومان است؛ هیچیک از این هزینهها پیشفاکتور اختصاصی سالن ندارند. اگر قیمت حمل در فاکتور کمپوست منظور شود، باید سهم آن از ردیف «بستهبندی و حمل» تفکیک شود تا دوبارهشماری رخ ندهد. هزینه تأمین مالی، مالیات احتمالی و سایر اقلام منظورنشده در صورت وجود باید اضافه شوند. ضایعات ۱۵۰ کیلوگرمی از وزن قابل فروش کسر شدهاند و نباید ارزش آنها دوباره بهعنوان هزینه افزوده شود.
محاسبه سود برآوردی دوره (پیش از مالیات)
در مدل پایه، درآمد فروش ۴۴۰ میلیون تومان و مجموع هزینههای منظورشده ۳۰۴٫۵ میلیون تومان است. بنابراین سود برآوردی دوره پیش از مالیات و اقلام منظورنشده = ۴۴۰ − ۳۰۴٫۵ = ۱۳۵٫۵ میلیون تومان. سهم سود محاسباتی هر کیلوگرم قابل فروش برابر با ۱۳۵٬۵۰۰٬۰۰۰ ÷ ۲٬۲۰۰ = حدود ۶۱٬۵۹۱ تومان است. این خروجی به قیمت فروش ۲۰۰ هزار تومانی و فرضهای هزینه وابسته است و سود واقعی ثبتشده یک مزرعه محسوب نمیشود.
توجه: سود ۱۳۵٫۵ میلیون تومان، فقط نتیجه فرض قیمت فروش ۲۰۰ هزار تومانی و هزینههای مدل است. نه دریافت این قیمت و نه نرخ واقعی کمپوست فاز III برای سالن نمونه تأیید نشده است. فروش محصول با درجه یا کانال متفاوت ممکن است هزینه توزیع و ضایعات را تغییر دهد؛ نرخ فاکتور و قیمت خالص قرارداد باید پیش از سرمایهگذاری جایگزین شوند.
تحلیل حساسیت قیمت فروش: با ثابت ماندن ۲٬۲۰۰ کیلوگرم محصول قابل فروش و هزینههای فرضی ۳۰۴٫۵ میلیون تومان، پنج قیمت ۱۳۰، ۱۶۰، ۱۸۰، ۲۰۰ و ۲۳۰ هزار تومان را آزمایش میکنیم. این اعداد سناریوهای مدلاند، نه قیمت قطعی سرمزرعه یا داده پیمایشی. جدول قیمت عمده ۸ مهر ۱۴۰۵ فقط نشان میدهد چرا فروش، درجهبندی و کانال معامله باید جداگانه سنجیده شوند. هزینههای اضافی کانال فروش بالاتر در این مقایسه ثابت ماندهاند و برای تصمیم واقعی باید بازنگری شوند.
برای استفاده واقعی: ابتدا پیشفاکتور همان کمپوست فاز III با تاریخ، کارخانه، وزن سفارش، مشخصات بستر، هزینه بارگیری، کرایه تا سالن و شرایط تسویه را دریافت کنید. سپس قیمت خالص قرارداد فروش، درصد درجه یک و برگشتی، هزینه انرژی و دستمزد را جایگزین ارقام آموزشی کنید. برای ارزیابی کانال فروش بهتر، هزینه اضافی آن کانال را نیز به مدل اضافه کنید.
اثر قیمت خرید کمپوست فاز III بر سود یا زیان
از آنجا که قیمت واقعی کمپوست فاز III این سالن استعلام نشده، آن را متغیر آزمون قرار میدهیم. وزن کمپوست ۱۱٬۲۵۰ کیلوگرم، سایر هزینههای فرضی ۱۰۲ میلیون تومان، محصول قابل فروش ۲٬۲۰۰ کیلوگرم و قیمت خالص فرضی فروش ۲۰۰ هزار تومان ثابتاند. اعداد ۱۵، ۱۸، ۲۱ و ۲۴ هزار تومان قیمت تأییدشده فاز III نیستند، بلکه تنها نقاطی برای آزمون حساسیت هزینهاند.
اثر هر تغییر هزار تومانی: با این مقدار کمپوست، افزایش یا کاهش ۱٬۰۰۰ تومان در قیمت خرید هر کیلوگرم فاز III، هزینه دوره را ۱۱٬۲۵۰٬۰۰۰ تومان جابهجا میکند؛ به شرط آنکه وزن ورودی و سایر فرضها ثابت باشند. هزینه حمل فاز III و مابهالتفاوت کیفیت یا عملکرد میان عرضهکنندگان باید جداگانه بررسی شود.
نقطه سربهسر پرورش قارچ چیست؟
نقطه سربهسر نشان میدهد برای پوشش دادن هزینههای کسبوکار، چه مقدار فروش لازم است. این شاخص قبل از شروع یا توسعه تولید اهمیت زیادی دارد، چون مشخص میکند افت تولید یا کاهش قیمت فروش تا چه اندازه میتواند کسبوکار را تحت فشار قرار دهد. یک نکته مهم در محاسبه نقطه سربهسر وجود دارد: اگر تمام هزینهها را یکجا بهعنوان «هزینه کل» در نظر بگیریم، تقسیم هزینه کل بر قیمت فروش فقط یک محاسبه ساده برای پوشش کل هزینه است. فرمول حسابداری دقیق نقطه سربهسر، زمانی که هزینههای ثابت و متغیر جدا شده باشند، متفاوت است.
محاسبه ساده پوشش کل هزینه پرورش قارچ: مقدار فروش لازم = کل هزینه دوره ÷ قیمت فروش هر کیلوگرم
فرمول دقیقتر نقطه سربهسر: مقدار سربهسر = هزینههای ثابت ÷ (قیمت فروش هر کیلوگرم − هزینه متغیر هر کیلوگرم)
مثال محاسبه پوشش کل هزینه پرورش قارچ
در مدل همین مقاله، اگر صرفاً برای یک محاسبه ساده هزینههای منظورشده را ثابت فرض کنیم و قیمت خالص فرضی فروش ۲۰۰٬۰۰۰ تومان باشد، برای پوشش ۳۰۴٫۵ میلیون تومان هزینه، فروش ۳۰۴٬۵۰۰٬۰۰۰ ÷ ۲۰۰٬۰۰۰ = ۱٬۵۲۲٫۵ کیلوگرم لازم است (حداقل ۱٬۵۲۳ کیلوگرم کامل). قیمت فروش لازم برای پوشش هزینه در سطح ۲٬۲۰۰ کیلوگرم نیز ۱۳۸٬۴۰۹ تومان به ازای هر کیلوگرم است. این دو عدد فقط آستانه پوشش هزینههای ثابتفرضشده در مدل هستند؛ با تغییر مقدار فروش، هزینههای متغیر و ترکیب درجه محصول تغییر میکند. برای نقطه سربهسر واقعی، هزینههای ثابت و متغیر باید جداگانه محاسبه شوند.
چرا فروش کمتر از نقطه سربهسر باعث زیان میشود؟
وقتی فروش کمتر از سطح لازم برای جبران هزینههای دوره باشد، واحد با زیان مواجه میشود؛ هرچند ممکن است مقدار برداشت بالا باشد. از دیدگاه مدیریت تولید، کنترل هزینه، کاهش افت محصول و برنامهریزی فروش پیش از برداشت در کنار عملکرد تولید، تعیینکننده نتیجه اقتصادی هستند.
بازدهی بیولوژیک (BE) چه نقشی در سود پرورش قارچ دارد؟
بازدهی بیولوژیک یا Biological Efficiency (BE) نسبت وزن تازه قارچ برداشتشده به وزن خشک کمپوست در یک مرحله مبنای مشخص است. این شاخص با «راندمان نسبت به وزن تر کمپوست» تفاوت دارد؛ برای محاسبه صحیح باید درصد ماده خشک کمپوست و زمان اندازهگیری آن مشخص شود. برای نمونه، در پژوهش Andrade و همکاران (۲۰۰۸) وزن کمپوست در پایان فاز II مبنای اندازهگیری بوده است. BE بهتنهایی شاخص سودآوری نیست: ممکن است BE بالاتر، به دلیل افت درجه کیفی، ضایعات بیشتر یا هزینه بالاتر، سود اقتصادی بیشتری ایجاد نکند.
فرمول: BE (درصد) = (وزن کل قارچ تازه برداشتشده ÷ وزن خشک کمپوست) × ۱۰۰
برای نمونه اگر وزن خشک کمپوست ۱۰۰ کیلوگرم و برداشت تازه ۱۲۰ کیلوگرم باشد، BE حسابی ۱۲۰٪ است؛ این فقط نمونه حل فرمول است، نه یک حد متعارف برای همه سالنهای قارچ دکمهای. در پژوهش Andrade و همکاران، BE میانگین سه سویه در شرایط همان آزمایش ۷۳٫۹، ۷۴٫۰ و ۸۲٫۰ درصد گزارش شده است. این اعداد هم نباید بهعنوان استاندارد ثابت همه واحدها تعبیر شوند.
بازه BE در تولید قارچ دکمهای
نمیتوان بازه ثابتی مانند ۱۰۰ تا ۱۵۰ درصد را بدون تعیین نوع کمپوست، سویه و شرایط اندازهگیری به همه سالنها تعمیم داد. پژوهشهای مختلف نتایج متفاوتی دارند. برای نمونه مطالعه Andrade و همکاران (۲۰۰۸) برای ترکیبهای آزمایششده مقادیر حدود ۲۴٫۴ تا ۵۸٫۳ درصد گزارش کرده است. اختلاف نتایج نشان میدهد سویه، نوع کمپوست و روش اندازهگیری اهمیت دارند.
محاسبه اختصاصی برای سناریوی همین مقاله: اگر کمپوست تر ورودی ۱۱٬۲۵۰ کیلوگرم و رطوبت فرضی آن ۷۰٪ باشد، وزن خشک اولیه ۳٬۳۷۵ کیلوگرم خواهد بود. با برداشت ناخالص ۲٬۳۵۰ کیلوگرم، BE محاسباتی حدود ۶۹٫۶٪ است. برای محاسبه BE از برداشت ناخالص استفاده میکنیم؛ اما مبنای محاسبه هزینه تمامشده هر کیلوگرم، وزن ۲٬۲۰۰ کیلوگرم محصول قابل فروش است.
رطوبت ۷۰٪ و عملکرد این مثال نیز داده آزمایشگاهی یا مشخصات کمپوست واقعی نیستند و صرفاً برای سازگار شدن محاسبات فرض شدهاند. مبنای وزن خشک در این سناریو، زمان ورود کمپوست فاز III به سالن است؛ در حالی که برخی پژوهشها وزن خشک پایان فاز II را مبنا میگیرند. بنابراین عدد BE این مثال را بدون یکسانسازی مرحله سنجش و روش اندازهگیری، مستقیماً با BE آن مطالعات مقایسه نکنید. در واحد واقعی، درصد ماده خشک را از گزارش آزمایشگاهی یا مشخصات معتبر کمپوست و برداشت را از باسکول ثبت کنید.
چرا افزایش BE میتواند هزینه هر کیلوگرم را کاهش دهد؟
بخش مهمی از هزینه پرورش قارچ و سالن قبل از برداشت ایجاد میشود. سالن، آمادهسازی، بخشی از نیروی انسانی، تجهیزات و برخی هزینههای انرژی برای یک دوره پرداخت میشوند. اگر محصول قابل فروش ۲٬۰۰۰ کیلوگرم باشد، این هزینهها روی ۲٬۰۰۰ کیلو تقسیم میشوند.
اگر با مدیریت بهتر و بدون افزایش نامتناسب هزینهها، محصول قابل فروش به ۲٬۵۰۰ کیلوگرم برسد، بخشی از هزینههای ثابت روی حجم بیشتری از محصول سرشکن میشود. به همین دلیل، افزایش BE فقط یک شاخص فنی نیست و میتواند روی اقتصاد تولید نیز اثر بگذارد؛ البته به شرطی که افزایش تولید با افزایش شدید هزینههای متغیر همراه نباشد.
انتخاب ظرفیت مناسب برای شروع پرورش قارچ دکمهای سفید
بزرگتر بودن سالن بهتنهایی مزیت اقتصادی محسوب نمیشود. ظرفیت باید با سرمایه، تجربه، مدیریت اقلیم و بازار فروش هماهنگ باشد. گروههای متراژی جدول زیر فقط دستهبندی پیشنهادی تحریریه برای مقایسه مسیر شروعاند؛ استاندارد رسمی تعریف سالن صنعتی یا نیمهصنعتی نیستند.
شروع کوچک با سالن ۵۰ تا ۱۰۰ متری
برای فردی که هنوز تجربه کافی در مدیریت سالن، کنترل اقلیم، برداشت و فروش ندارد، شروع با ظرفیت قابل کنترل میتواند تصمیم منطقیتری باشد. البته کوچک کردن سالن به این معنی نیست که تمام هزینهها به همان نسبت کاهش پیدا میکنند. تجهیزاتی مانند تهویه، کنترل دما و رطوبت یا آمادهسازی ساختمان ممکن است بخشی از هزینه ثابت را حفظ کنند. هدف از شروع کوچک، فقط کاهش سرمایه اولیه نیست. یک دوره تولید میتواند اطلاعات واقعی درباره مصرف انرژی، مقدار برداشت، میزان ضایعات، هزینه نیروی انسانی و فروش در اختیار تولیدکننده قرار دهد.
تولید نیمهصنعتی؛ زمانی که بازار فروش مهمتر میشود
با افزایش ظرفیت، برخی هزینههای ثابت روی حجم بیشتری از محصول تقسیم میشوند، اما فروش حجم بیشتر نیز به برنامهریزی نیاز دارد. در این مرحله، تولیدکننده باید برای برداشت روزانه، نیروی انسانی، بستهبندی، حملونقل و مشتریان ثابت برنامه داشته باشد. افزایش ظرفیت بدون افزایش توان فروش میتواند به افزایش ضایعات و فشار نقدینگی منجر شود. وبگاه Mushroom Council مطالب عمومی درباره بازار و مصرف قارچ دارد؛ برای آشنایی کلی با آن میتوان به این منبع مراجعه کرد. این وبگاه پشتوانه نرخهای فرضی مقاله نیست.
تولید صنعتی قارچ؛ مناسب چه کسانی است؟
تولید در مقیاس بزرگ زمانی برای درآمد پرورش قارچ دکمه ای سفید مزیت ایجاد میکند که زیرساخت فروش و مدیریت تولید همزمان با آن توسعه پیدا کرده باشد. پیش از ورود به این مقیاس، مسیر فروش، تأمین کمپوست، نیروی انسانی، کنترل اقلیم، نگهداری تجهیزات و ثبت دقیق هزینهها باید مشخص باشد. در غیر این صورت، افزایش ظرفیت میتواند بهجای افزایش سود، ریسک مالی را بالا ببرد.
سرمایه اولیه و بازگشت سرمایه چه تفاوتی با سود هر دوره دارند؟
سود یک دوره با بازگشت سرمایه اولیه برابر نیست. هزینه پرورش قارچ در زمینه ساخت یا آمادهسازی سالن، خرید قفسه، تأسیسات سرمایشی و تهویه و تجهیزات ثابت باید جدا از مخارج جاری هر دوره ثبت شود. در سناریوی ۳۰۴٫۵ میلیون تومانی این مقاله، تنها سهمی فرضی از استهلاک و سربار لحاظ شده است؛ کل پول لازم برای احداث و تجهیز سالن در این عدد وجود ندارد.
برای برآورد بازگشت سرمایه: سرمایه اولیه، سرمایه در گردش موردنیاز، تعداد دورههای واقعاً قابل اجرای سال، توقف بین دورهها و جریان نقدی خالص را مشخص کنید. تقسیم سرمایه اولیه بر جریان نقدی خالص سالانه فقط یک تخمین ساده از زمان بازگشت است و با «سود حسابداری یک دوره» یکسان نیست. هزینه خرید تجهیزات را نیز نباید همزمان با کل مبلغ خرید و استهلاک آن، دوبار در هزینه همان دوره ثبت کرد.
اشتباههایی که سود پرورش قارچ دکمهای را کاهش میدهند
شروع تولید با هزینه زیاد بدون شناخت بازار
سرمایهگذاری روی تجهیزات قبل از مشخصشدن خریدار، دوره وصول مطالبات و هزینه رساندن محصول به مقصد، میتواند نقدینگی سالن را تحت فشار قرار دهد؛ حتی اگر برداشت طبق برنامه باشد. پیش از سفارش تجهیزات، حداقل دو مسیر فروش احتمالی را با قیمت خالص دریافتی و شرایط تسویه ثبت کنید.
بیتوجهی به ضایعات و افت کیفیت
افت کیفیت پس از برداشت مستقیماً وزن و ارزش محصول قابل فروش را کم میکند. برای بررسی علت این افت، زمان برداشت، درصد برگشتی و شرایط نگهداری هر محموله را ثبت کنید. برای جزئیات علمی، به توضیحات FAO در راهنما و برای مسائل اجرایی به اصول برداشت قارچ مراجعه کنید.
ثبت نکردن هزینههای پنهان
هزینههای کوچک اما تکرارشونده مانند برگشتی فروش، حملهای خرد و توقف تجهیزات اگر با سند ثبت نشوند، برآورد سود را بیش از واقع نشان میدهند. آنها را جداگانه در دفتر هزینه دوره ثبت کنید.
خرید کمپوست ارزان؛ همیشه به معنی کاهش هزینه نیست
معیار خرید نباید فقط مبلغ فاکتور باشد؛ کیفیت و عملکرد کمپوست، بازده به ازای هر تن و مدت اشغال سالن را نیز بسنجید. برای جزئیات علمی به پژوهش Sharma و Kilpatrick مراجعه کنید.
راهکارهای افزایش درآمد پرورش قارچ دکمه ای سفید
افزایش درآمد پرورش قارچ دکمه ای سفید همیشه از مسیر افزایش تولید نمیگذرد. گاهی کنترل یک هزینه، کاهش ضایعات یا فروش بهتر همان مقدار محصول، اثر بیشتری روی سود دارد.
هماهنگی تولید و فروش
برای هر فلش، حجم تقریبی تحویل و مشتری اول و جایگزین را از پیش مشخص کنید. تفاوت قیمت پیشنهادی با قیمت خالص بعد از کرایه، تخفیف و برگشتی را هفتگی پایش کنید.
کاهش ضایعات با مدیریت برداشت
زمان برداشت را با اندازه محصول، وضع کلاهک و نیاز بازار هماهنگ کنید؛ سپس درصد محصول درجه یک و برگشتی را برای هر فلش جداگانه ثبت کنید. برای بررسی اثر نگهداری و تغییر رنگ، بیماری قهوه ای شدن قارچ پس از برداشت را بخوانید.
فروش مستقیم به مشتریان محلی
فروش مستقیم به رستوران یا فروشگاه ممکن است قیمت دریافتی را افزایش دهد؛ اما هزینه ویزیت، حمل سرد، بستهبندی، مرجوعی و وصول پول را به قیمت فروش اضافه نکنید، بلکه از آن کسر کنید تا حاشیه واقعی کانال مشخص شود. برای مقایسه شیوههای حفظ کیفیت، روشهای افزایش ماندگاری قارچ با بسته بندی جدید را ببینید.
محاسبه هزینه تمامشده در پایان هر دوره
بهتر است هنگام محاسبه درآمد پرورش قارچ دکمه ای سفید، سودآوری فقط در پایان سال بررسی نشود. پس از هر دوره این موارد را ثبت کنید:
-
- هزینه تمامشده هر کیلوگرم
- مقدار برداشت قابل فروش
- درصد محصول درجه یک
- BE
- میزان ضایعات
- میانگین قیمت فروش
- هزینه انرژی و نیروی انسانی
این اطلاعات بعد از چند دوره به شما نشان میدهد کدام بخش واقعاً سود را کاهش میدهد.
چکلیست تصمیمگیری قبل از شروع پرورش قارچ دکمهای سفید
قبل از راهاندازی سالن، بهتر است این پرسشها پاسخ مشخص داشته باشند:
-
- سرمایه لازم برای آمادهسازی سالن و خرید تجهیزات چقدر است؟
- هزینه واقعی کمپوست و مواد اولیه در منطقه من چقدر است؟
- هزینه انرژی و نیروی انسانی در هر دوره چقدر خواهد بود؟
- چه مقدار محصول قابل فروش انتظار دارم؟
- مشتری محصول قبل از برداشت مشخص شده است؟
- قیمت فروش محافظهکارانه برای محاسبه سود چیست؟
- در صورت افت تولید یا کاهش قیمت، نقطه سربهسر کجاست؟
- آیا توان مدیریت دما، رطوبت، آبیاری و برداشت را دارم؟
تصمیم بهتر با سه سناریو: سود را فقط در شرایط ایدهآل محاسبه نکنید. یک سناریوی محافظهکارانه با قیمت فروش پایینتر و هزینه بالاتر، یک سناریوی معمولی و یک سناریوی مطلوب بسازید. اگر کسبوکار در سناریوی محافظهکارانه نیز قابل مدیریت باشد، تصمیم سرمایهگذاری منطقیتر خواهد بود.
مهمترین عامل سود یا زیان در یک دوره تولید چیست؟
سود و درآمد پرورش قارچ دکمه ای سفید یک سالن حاصل یک عامل واحد نیست. عملکرد تولید، هزینهها و فروش همزمان روی نتیجه اثر میگذارند.
به همین دلیل، افزایش تولید خام بدون توجه به کیفیت، هزینه پرورش قارچ و بازار فروش الزاماً تصمیم اقتصادی خوبی نیست.
جمعبندی: آیا پرورش قارچ دکمهای سفید سودآور است؟
پرورش قارچ دکمهای سفید میتواند سودآور باشد، اما نتیجه مالی به قیمت خالص دریافتی، هزینه تأمین کمپوست، محصول قابل فروش و شرایط تولید وابسته است. در سناریوی آموزشی این مقاله، فروش ۲٬۲۰۰ کیلوگرم محصول با قیمت فرضی ۲۰۰ هزار تومان برای هر کیلوگرم، درآمد محاسباتی ۴۴۰ میلیون تومان ایجاد میکند. این نرخ، قیمت اعلامی سرمزرعه در مهر ۱۴۰۵ نیست.
در همین مدل، با ۳۰۴٫۵ میلیون تومان هزینه فرضی شامل کمپوست فاز III با نرخ استعلامنشده، سود محاسباتی پیش از مالیات و اقلام منظورنشده ۱۳۵٫۵ میلیون تومان است. نرخهای بازار عمده ۸ مهر ۱۴۰۵ و نرخ بستهبندی ۱۳ مهر ۱۴۰۵ فقط برای شناخت کانالها ذکر شدهاند و نمیتوان آنها را بدون قرارداد و تعدیل هزینهها به سود تولیدکننده تبدیل کرد. قبل از سرمایهگذاری، پیشفاکتور همان فاز کمپوست و قیمت خالص قرارداد فروش را جایگزین کنید. مقاله اقتصاد تولید قارچ در ایران مکمل این روش است.
مطالب مرتبط: برای برنامهریزی تولید، پرورش قارچ دکمه ای و برای تحلیل مالی، اقتصاد تولید قارچ در ایران را ببینید.
سؤالات متداول
-
درآمد پرورش قارچ دکمه ای سفید در هر دوره چقدر است؟
در مثال سالن ۱۰۰ متری، ۲٬۲۰۰ کیلوگرم محصول قابل فروش با قیمت خالص فرضی ۲۰۰ هزار تومان، ۴۴۰ میلیون تومان درآمد فروش میدهد؛ با هزینههای مفروض ۳۰۴٫۵ میلیون تومانی، سود محاسباتی قبل از مالیات و اقلام منظورنشده ۱۳۵٫۵ میلیون تومان است. هیچکدام به معنی قیمت یا سود تضمینشده سالن واقعی نیست.
-
سود هر کیلوگرم قارچ دکمهای سفید چقدر است؟
سود یا زیان محاسباتی واحد برابر است با قیمت خالص فروش منهای هزینه تمامشده هر کیلوگرم قابل فروش. در مثال پایه، ۲۰۰٬۰۰۰ − ۱۳۸٬۴۰۹ = حدود ۶۱٬۵۹۱ تومان سود محاسباتی به ازای هر کیلوگرم؛ قیمت فروش فرضی ۱۴۰ هزار تومان فقط حدود ۱٬۵۹۱ تومان اختلاف مثبت ایجاد میکند. این اعداد مربوط به مدل آموزشیاند.
-
هزینه تولید هر کیلو قارچ دکمهای چقدر است؟
در سناریوی این مقاله، ۳۰۴٫۵ میلیون تومان هزینه تقسیم بر ۲٬۲۰۰ کیلوگرم محصول قابل فروش، برابر حدود ۱۳۸٬۴۰۹ تومان برای هر کیلوگرم میشود. برای واحد واقعی باید ارقام فاکتورهای همان دوره جایگزین شوند.
-
آیا سالن کوچک برای شروع پرورش قارچ مناسب است؟
برای افراد تازهکار، سالن کوچکتر میتواند امکان کنترل بهتر فرآیند و کاهش ریسک مالی را فراهم کند. البته هزینه برخی تجهیزات با کاهش متراژ به همان نسبت کم نمیشود و قبل از شروع باید سرمایه و هزینههای ثابت نیز محاسبه شوند.
-
نقطه سربهسر پرورش قارچ چگونه محاسبه میشود؟
برای یک محاسبه ساده، میتوان کل هزینه دوره را بر قیمت فروش هر کیلوگرم تقسیم کرد تا مقدار محصول لازم برای پوشش کل هزینه پرورش قارچ به دست آید. اما در محاسبه دقیق حسابداری، هزینههای ثابت و متغیر باید جدا شوند و فرمول نقطه سربهسر برابر است با هزینه ثابت تقسیم بر حاشیه مشارکت هر کیلوگرم.
-
بازدهی بیولوژیک یا BE چه اثری روی سود دارد؟
BE نشان میدهد نسبت وزن قارچ تازه برداشتشده به وزن خشک بستر چقدر است. افزایش BE، در صورت ثابت ماندن نسبی هزینههای ثابت، میتواند باعث شود هزینهها روی مقدار بیشتری محصول تقسیم شوند و هزینه تمامشده هر کیلوگرم کاهش پیدا کند.
-
آیا خرید کمپوست ارزان باعث افزایش سود میشود؟
لزوماً خیر. اگر کمپوست ارزان عملکرد پایینتری ایجاد کند، کاهش هزینه خرید ممکن است با افت برداشت، کاهش BE یا افزایش هزینه تمامشده جبران شود. بنابراین قیمت کمپوست باید همراه با کیفیت و عملکرد مورد انتظار آن بررسی شود.
منابع و کاربرد آنها
منابع پژوهشی زیر پشتوانه بخشهای فنی درباره کمپوست، دوره تولید و BE هستند. دادههای قیمت فروش از جدول بازار عمده مورخ ۸ مهر ۱۴۰۵ و اطلاعیه انجمن درباره بستهبندی مورخ ۱۳ مهر ۱۴۰۵ نقل شدهاند؛ این دو نوع قیمت با دریافتی خالص سالن برابر نیستند. گزارش عمومی کمپوست با بهروزرسانی ۱۱ مهر ۱۴۰۵ نیز نرخ اختصاصی کمپوست فاز III را برای سالن مورد مثال اثبات نمیکند. قیمت فروش ۲۰۰ هزار تومان، نرخ آزمایشی کمپوست ۱۸ هزار تومان و سایر هزینههای مدل، فرضهای شفاف و قابل جایگزینی هستند.
روش استفاده از اعداد: گزارش عمدهفروشی ۸ مهر ۱۴۰۵ و اطلاعیه بستهبندی ۱۳ مهر ۱۴۰۵ فقط زمینه مقایسه بازار را فراهم میکنند. بدون فاکتور فروش سالن نمونه و پیشفاکتور فاز III، سود جدولها فقط پیامد ورودیهای آموزشی است. برای برآورد واقعی، قیمت خالص فروش، هزینه کمپوست، کرایه و ضایعات همان دوره را جایگزین و سپس محاسبه کنید.
تدوین و بررسی منابع علمی: تیم تحریریه علمی هاگ
این راهنما با بررسی منابع علمی مربوط به تولید و بازدهی قارچ دکمهای و گزارشهای قیمت تاریخدار تنظیم شده است. سناریوهای مالی صرفاً برای آموزش روش محاسبهاند و از اسناد خرید و فروش یک واحد واقعی استخراج نشدهاند.