افزایش هزینه تولید قارچ همیشه از گران شدن نهادهها نمیآید. گاهی هزینه یک دوره تقریباً ثابت میماند، اما قارچ کمتری برای فروش باقی میماند؛ در نتیجه، هر کیلو محصول گرانتر تمام میشود. برای پیدا کردن علت، باید هزینه کمپوست، نیروی کار، انرژی و سایر مخارج را کنار وزن محصول قابل فروش قرار دهید.
هزینه تولید قارچ به ازای هر کیلو از تقسیم هزینههای همان دوره بر وزن محصول قابل فروش به دست میآید. اگر مخارج ۱۰ درصد بیشتر و محصول قابل فروش ۱۰ درصد کمتر شود، هزینه هر کیلو حدود ۲۲٫۲ درصد افزایش مییابد. درصدها را نمیتوان صرفاً با هم جمع کرد.
این راهنما برای پرورشدهنده قارچ دکمهای نوشته شده است: ابتدا اقلام هزینه را مشخص میکنیم، سپس اثر تغییر قیمت کمپوست و افت برداشت را با یک مثال قابل محاسبه میسنجیم. موضوع مقاله، روش تحلیل هزینه است؛ اعداد آن نرخ روز نهادهها یا برآورد سودآوری پرورش قارچ در مزارع ایران نیستند.
قبل از محاسبه، محدوده هزینه را مشخص کنید
دو نفر ممکن است از یک سالن، دو رقم متفاوت برای «هزینه تولید قارچ» اعلام کنند و هر دو هم محاسباتشان درست باشد. یکی فقط پول پرداختشده را حساب کرده و دیگری استهلاک تجهیزات و کار صاحب سالن را نیز در نظر گرفته است. ابتدا باید معلوم شود چه چیزی را میسنجید. در این مقاله، مبنا هزینه عملیاتی دوره با احتساب سهم استهلاک و ارزش کار انجامشده است. هزینه تأمین مالی، مالیات و بازده مورد انتظار سرمایه جداگانه بررسی میشوند. بنابراین اختلاف فروش و هزینهای که اینجا محاسبه میکنیم، سود عملیاتی در محدوده همین حساب است؛ سود خالص نهایی کسبوکار نیست.
کل هزینه تولید قارچ باید به یک دوره و یک مرحله از فروش مربوط باشند. اگر هزینه را تا تحویل به خریدار حساب میکنید، وزن و درآمد را هم در همان نقطه ثبت کنید. مقایسه هزینه درِ مزرعه با قیمت خردهفروشی فروشگاه، تصویر درستی از سود تولیدکننده نمیدهد.
| ردیف هزینه | چه چیزی ثبت شود؟ | خطای رایج |
|---|---|---|
| کمپوست | مقدار خرید، قیمت واحد، کرایه ورودی و تخفیف واقعی | مقایسه قیمت دو محموله بدون توجه به نوع و مرحله کمپوست |
| خاک پوششی و مواد مصرفی | مقدار مصرفشده در دوره و هزینه آن | ثبت کل خرید انبار به حساب یک دوره |
| نیروی انسانی | ساعت کار، دستمزد و ارزش کار صاحب سالن یا خانواده | رایگان فرض کردن کار بدون دستمزد |
| انرژی و آب | مصرف دوره یا سهم قابل دفاع سالن از قبض مشترک | مقایسه مبلغ قبض بدون توجه به طول دوره و مصرف |
| برداشت، بستهبندی و ارسال | اقلامی که در ردیفهای دیگر ثبت نشدهاند | دوبارهشماری دستمزد برداشت یا کرایه |
| بهداشت و تعمیرات جاری | مواد و خدمات مصرفشده و سهم تعمیرات مربوط | حذف هزینههای کوچک اما پرتکرار |
| اجاره، بیمه و استهلاک | سهم دوره از هزینههای مشترک و سالانه | منظور کردن کل قیمت خرید تجهیزات در یک دوره |
اگر کمپوست خریداریشده حاوی اسپان است، هزینه اسپان را دوباره اضافه نکنید. اصل بازپرداخت وام نیز هزینه تولید قارچ نیست؛ در برنامه جریان نقدی ثبت میشود. هزینه مالی مربوط به وام را برای رسیدن از نتیجه عملیاتی به نتیجه نهایی، جداگانه محاسبه کنید.
وضعیت بازار قارچ و عوامل افزایش هزینه تولید قارچ
بازار جهانی قارچ از جمله بازارهای پویایی است که این محصول طی دهههای اخیر جایگاه ویژهای در سبد کالایی خانوارها پیدا کرده و کشورهای مختلف نیز تلاش دارند سهم بیشتری از این بازار را به دست آورند. برای تولیدکننده داخلی، شناخت وضعیت بازار در کنار محاسبه دقیق هزینهها اهمیت دارد؛ چون افزایش هزینه نهادهها زمانی بهتر فهمیده میشود که اثر آن بر قیمت تمام شده قارچ دکمهای و مقدار محصول قابل فروش نیز دیده شود.
تولید قارچ ایران و جایگاه آن در بازار جهانی
فائو میگوید در سال ۲۰۲۱ کشورهای «چین، ژاپن، لهستان، ایالات متحده، هلند، هند، اسپانیا، کانادا، روسیه و فرانسه» ۱۰ تولیدکننده برتر این محصول بودهاند و چین به عنوان بزرگترین تولیدکننده سالانه بیش از ۴۱ میلیون تن قارچ خوراکی و ترافل تولید میکند و از سوی دیگر در بحث صادراتی نیز در جایگاه دوم قرار دارد. ایران نیز به عنوان تولیدکننده قارچ خوراکی، بهخصوص قارچ صدفی، در این بازار جایگاه دارد و دادههای فائو حاکی از رتبه چهاردهمی ایران در تولید این محصول است. به عبارت دیگر، در سال ۲۰۲۱-۲۰۲۲ ایران با تولید بیش از ۷۹ هزار تن قارچ در رتبه چهاردهم جهان قرار داشته است.
این در حالی است که به گفته فعالان بخش، ظرفیت تولید تا ۲۵۰ هزار تن نیز عنوان شده و در برخی گزارشها تولید سالانه تا ۱۸۰ هزار تن مطرح شده است. با این وجود، تولیدکنندههای این بخش همواره با ظرفیت کامل کار نکردهاند و دلایلی مانند بالا بودن هزینه تولید قارچ و فراهم نبودن شرایط صادراتی مناسب، تولید با ظرفیت ناقص را به همراه داشته است.
قیمت قارچ در عمدهفروشی و خردهفروشی
دکتر محمدحسن افشار، یکی از فعالان صنعت قارچ کشور و رئیس سابق انجمن صنفی پرورشدهندگان قارچ، درباره شرایط تولید قارچ دکمهای گفته است که دمای حدود ۱۸ درجه سانتیگراد و رطوبت مناسب، شرایط مطلوبی برای تولید فراهم میکند؛ با این حال در مقاطعی ممکن است افزایش تولید با کاهش تقاضا همزمان شود. در گزارش مورد استفاده، کاهش تقاضا در فروردین به همزمانی ماه رمضان با عید نوروز و سفرهای نوروزی نسبت داده شده و در همان مقطع، قیمت قارچ از حدود ۵۵ هزار تومان تا ۳۵ هزار تومان نیز کاهش یافته است.
در ادامه همان گزارش، قیمت عمدهفروشی حدود ۴۸ تا ۵۲ هزار تومان و قیمت خردهفروشی تا ۸۰ هزار تومان ذکر شده است. این ارقام مربوط به همان دوره گزارش هستند و نباید به عنوان نرخ روز بازار تلقی شوند. از نگاه تولیدکننده، فاصله قیمت عمدهفروشی و خردهفروشی میتواند بر تقاضای مصرفکننده اثر بگذارد. در همان گزارش، افشار هدف سود تولیدکننده را حدود ۲۰ درصد عنوان کرده، اما تأکید شده که هزینههای واقعی و افت محصول درجهدو و سه میتواند در نهایت سودآوری پرورش قارچ را محدود کند.
هزینه تولید هر کیلو قارچ چگونه بالا میرود؟
بر اساس همان گزارش، هزینه تولید قارچ به ازای هر کیلوگرم در سال ۱۴۰۲ برای قارچکاران تا حدود ۴۵ هزار تومان برآورد شده بود. همچنین حدود ۲۰ درصد تولیدات به قارچ درجه ۲ و ۳ تبدیل میشد که با قیمت پایینتری نسبت به قارچ درجه یک عرضه میشد. بنابراین قیمت فروش اسمی به تنهایی برای سنجش وضعیت اقتصادی تولید کافی نیست و باید مقدار محصول هر درجه، هزینه تولید و درآمد واقعی فروش در کنار هم ثبت شوند. در تولید قارچ، کلش گندم و کود مرغی از مواد اولیه مهم برای تهیه کمپوست هستند و نوسان قیمت آنها میتواند هزینه تولید را تحت تأثیر قرار دهد.
در گزارش مورد استفاده، قیمت کلش گندم در سال قبل از آن، به دلیل شرایط اقلیمی مناسب در مناطق جنوبی و غربی، از حدود ۵۲۰۰ تومان شروع و تا ۳۰۰۰ تومان کاهش یافته و میانگین حدود ۴۰۰۰ تومان برای قارچکاران ثبت شده است. در مورد کود مرغی، همان گزارش از روند افزایشی قیمت و خرید آن با حدود ۲۰۰۰ تومان به ازای هر کیلوگرم صحبت میکند. همچنین افزایش قیمت پلاستیک و سایر مواد مصرفی نیز به عنوان عوامل مؤثر بر هزینه تمامشده مطرح شدهاند. در نتیجه، رقم ۴۲ هزار تومان برای هزینه تولید که در گزارش به تولیدات قبل از سال جدید مربوط بوده، با محاسبات جدید حدود ۴۵ هزار تومان برای تولیدکننده برآورد شده است.
تاثیر گرانی کود مرغی بر قیمت قارچ چیست؟
کاهش عرضه کود مرغی میتواند به وضعیت پرورش مرغ و میزان فعالیت واحدهای مرغداری مرتبط باشد. در گزارش مورد استفاده، افزایش هزینه نهادههای دامی و حذف یارانه به عنوان عواملی مطرح شدهاند که هزینه تولید مرغ را افزایش داده و میتوانند فعالیت برخی واحدها را کاهش دهند. وقتی عرضه کود مرغی کم شود، قیمت آن افزایش مییابد و این افزایش میتواند در هزینه تهیه کمپوست نیز خود را نشان دهد.
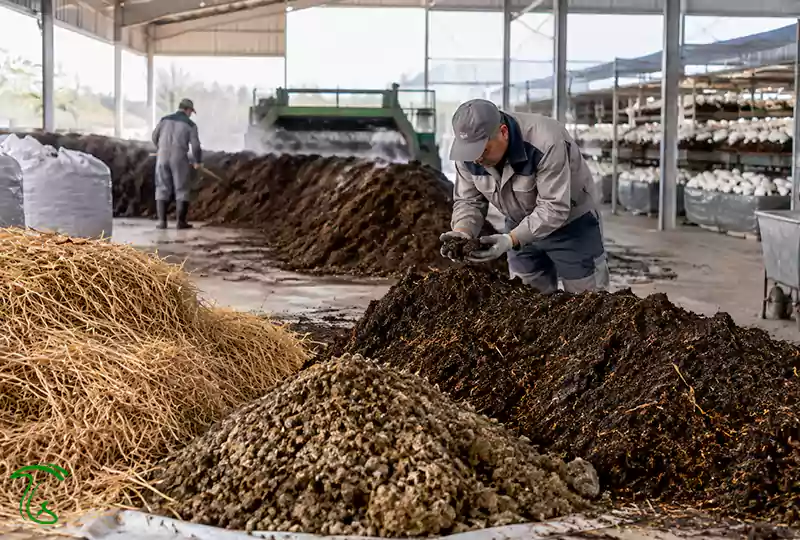
نکته مهم: افزایش ۲۰ درصدی قیمت کود مرغی به معنی افزایش ۲۰ درصدی هزینه تولید قارچ نیست. اثر واقعی به سهم کود مرغی در هزینه تهیه کمپوست، سهم کمپوست در هزینه مزرعه و مقدار محصول قابل فروش بستگی دارد. برای آشنایی با نقش بستر و کمپوست، میتوانید کمپوست قارچ چیست؟ را بخوانید.
برای مطالعه مطالب مرتبط با تولید قارچ و آموزشهای تخصصی، آموزش پرورش قارچ و برای پیگیری تغییرات قیمت، قیمت قارچ را در هاگ ببینید. در نتیجه، برای تحلیل اقتصادی یک سالن نباید فقط یک نهاده مانند کود مرغی را جداگانه بررسی کرد. قیمت کمپوست، مقدار ورودی، برداشت قابل فروش، کیفیت محصول، هزینه انرژی، نیروی انسانی و هزینههای جانبی باید در یک دوره مشخص کنار هم قرار گیرند؛ همان روشی که در ادامه مقاله برای محاسبه هزینه هر کیلو استفاده میکنیم.
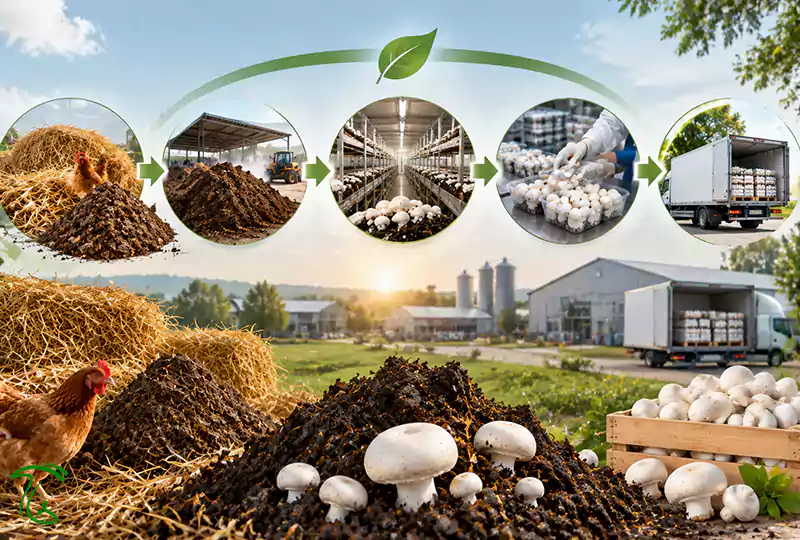
منبع بخش بازار و قیمتها: تحلیل بازار. ارقام تولید، قیمت قارچ، هزینه تولید قارچ، کلش و کود مرغی در این بخش مربوط به دوره زمانی همان گزارش هستند و برای نرخ روز استفاده نشدهاند.
فرمول هزینه هر کیلو قارچ چیست؟
هزینه هر کیلو محصول قابل فروش = هزینه عملیاتی دوره ÷ وزن محصول قابل فروش همان دوره
وزن محصول قابل فروش را پس از جداسازی ضایعات و اصلاح برگشتیها ثبت کنید. وزن سبد و بستهبندی جزو وزن قارچ نیست. اگر هنوز بخشی از محصول در انبار مانده، حساب سود تحققیافته دوره را نهایی نکنید؛ فروش انجامشده و موجودی باقیمانده دو عدد متفاوتاند. این محاسبه، میانگین هزینه برای کل محصول است. اگر قارچ درجهیک و درجهدو دارید، درآمد هر درجه را جدا ثبت کنید تا تغییر ترکیب کیفیت زیر میانگین پنهان نشود. برای مقایسه دو دوره نیز از این رابطه استفاده کنید:
درصد تغییر هزینه هر کیلو = [(هزینه کل جدید ÷ هزینه کل قبلی) ÷ (وزن قابل فروش جدید ÷ وزن قابل فروش قبلی) − ۱] × ۱۰۰
مثلاً افزایش ۱۰ درصدی هزینه و کاهش ۱۰ درصدی محصول، نسبت ۱٫۱۰ ÷ ۰٫۹۰ را میسازد. نتیجه حدود ۱٫۲۲۲ است؛ یعنی افزایش ۲۲٫۲ درصدی هزینه هر کیلو. این نتیجه حسابی است و به قیمت روز بازار وابسته نیست.
یک مثال کامل از حساب یک دوره
تمام اعداد این بخش فرضی و صرفاً آموزشیاند. این جدول از صورتحساب یک مزرعه استخراج نشده و نشاندهنده سهم معمول هزینهها در صنعت قارچ نیست. واحد مبالغ جدول، میلیون تومان است.
| هزینه دوره فرضی | مبلغ |
|---|---|
| کمپوست با کرایه ورودی | ۱۲۰ |
| خاک پوششی و مواد مصرفی | ۴۰ |
| نیروی انسانی، شامل برداشت | ۴۵ |
| انرژی و آب | ۲۰ |
| بستهبندی و ارسال | ۲۵ |
| سهم اجاره، بیمه و استهلاک | ۳۰ |
| بهداشت، تعمیرات جاری و سایر هزینههای ثبتشده | ۲۰ |
| جمع هزینه عملیاتی | ۳۰۰ |
فرض کنید محصول قابل فروش دوره ۴٬۰۰۰ کیلوگرم باشد و تمام آن، پس از اعمال تخفیفها با میانگین کیلویی ۱۰۰٬۰۰۰ تومان فروخته شود. هزینه بستهبندی و ارسال در جدول آمده است؛ پس آن را دوباره از درآمد کم نمیکنیم.
- هزینه هر کیلو: ۳۰۰٬۰۰۰٬۰۰۰ ÷ ۴٬۰۰۰ = ۷۵٬۰۰۰ تومان
- درآمد فروش: ۴٬۰۰۰ × ۱۰۰٬۰۰۰ = ۴۰۰٬۰۰۰٬۰۰۰ تومان
- مازاد عملیاتی پیش از هزینه مالی و مالیات: ۴۰۰ − ۳۰۰ = ۱۰۰ میلیون تومان
مانده حساب بانکی لزوماً برابر این مازاد نیست. فروش نسیه، پرداخت بدهی قبلی، خرید موجودی برای دوره بعد و اقساط وام زمان ورود و خروج پول را تغییر میدهند.
گرانی کمپوست مهمتر است یا افت برداشت؟
حالا همان دوره را با سه تغییر بررسی کنیم. در حالت اول، هزینه کمپوست ۲۰ درصد بالا میرود؛ در حالت دوم، محصول قابل فروش ۱۰ درصد کمتر میشود؛ در حالت سوم هر دو اتفاق میافتد. برای جدا کردن اثر این تغییرات، سایر هزینهها و میانگین قیمت فروش را ثابت نگه داشتهایم.
| وضعیت فرضی | هزینه دوره، میلیون تومان | محصول قابل فروش، کیلوگرم | هزینه هر کیلو، تومان | افزایش نسبت به پایه |
|---|---|---|---|---|
| حالت پایه | ۳۰۰ | ۴٬۰۰۰ | ۷۵٬۰۰۰ | صفر |
| افزایش ۲۰ درصدی هزینه کمپوست | ۳۲۴ | ۴٬۰۰۰ | ۸۱٬۰۰۰ | ۸٪ |
| کاهش ۱۰ درصدی محصول قابل فروش | ۳۰۰ | ۳٬۶۰۰ | حدود ۸۳٬۳۳۳ | حدود ۱۱٫۱٪ |
| وقوع همزمان هر دو تغییر | ۳۲۴ | ۳٬۶۰۰ | ۹۰٬۰۰۰ | ۲۰٪ |
در این مثال، افت ۱۰ درصدی محصول اثر بیشتری از گرانی ۲۰ درصدی کمپوست دارد. دلیلش سهم کمپوست در حساب فرضی ماست: ۱۲۰ میلیون از ۳۰۰ میلیون تومان، یعنی ۴۰ درصد. افزایش ۲۰ درصدی این ردیف، کل هزینه را ۸ درصد بالا میبرد؛ حاصل ضرب ۴۰ درصد در ۲۰ درصد. این نتیجه را به همه مزارع تعمیم ندهید. در عمل، کاهش برداشت ممکن است دستمزد چیدن، بستهبندی و کرایه را هم تغییر دهد. جدول برای فهم رابطههاست؛ هنگام استفاده برای سالن خودتان، ردیفهای وابسته به مقدار محصول را نیز اصلاح کنید.
کود مرغی چگونه بر هزینه تولید قارچ اثر میگذارد؟
کود مرغی از منابع نیتروژن در ساخت کمپوست قارچ دکمهای است. مرور علمی نوبل، تای و کرتس در سال ۲۰۲۴ توضیح میدهد که توازن منابع کربن و نیتروژن و نحوه تأمین نیتروژن، بر آمادهسازی بستر و عملکرد قارچ اثر دارند. این منبع درباره زیستشناسی کمپوست است؛ از آن نمیتوان درصد افزایش قیمت نهادهها در ایران را استخراج کرد. از نظر حساب هزینه، مسیر چنین است: تغییر قیمت کود مرغی، هزینه مواد اولیه کارخانه کمپوست را تغییر میدهد؛ اگر این تغییر به قیمت فروش کمپوست منتقل شود، هزینه خرید پرورشدهنده نیز تغییر میکند. شدت این اثر به سهم کود مرغی در هزینه کارخانه و سهم کمپوست در هزینه مزرعه بستگی دارد.
بنابراین «۲۰ درصد گرانی کود مرغی» به معنی «سهم ۲۰ درصدی علت گرانی قارچ» نیست. برای محاسبه این رابطه، اطلاعات واقعی هر دو مرحله لازم است. تولیدکنندهای که کمپوست آماده میخرد، باید قیمت تحویلشده و نتیجه برداشت همان محموله را مبنا قرار دهد. اگر با مراحل آمادهسازی بستر آشنا نیستید، ابتدا راهنمای کمپوست قارچ در هاگ را بخوانید؛ این تفاوت برای مقایسه خریدها مهم است.
کمپوست ارزانتر را چگونه مقایسه کنیم؟
دو محموله را با مقدار ورودی، مرحله آمادهسازی، شرایط تحویل و مدیریت سالن مشابه مقایسه کنید. علاوه بر هزینه خرید، وزن قابل فروش به ازای هر تن کمپوست ورودی و درآمد حاصل از درجات مختلف محصول را ثبت کنید. مبنای وزن ورودی از جمله وزن تر، باید یکسان و مشخص باشد. خرید ارزانتر وقتی به کاهش هزینه کمک میکند که نتیجه نهایی آن هم قابل قبول باشد. بااینحال، افت برداشت را بدون بررسی به کمپوست نسبت ندهید؛ وضعیت سالن، بیماری، روش برداشت و زمانبندی نیز باید در گزارش همان دوره ثبت شوند.
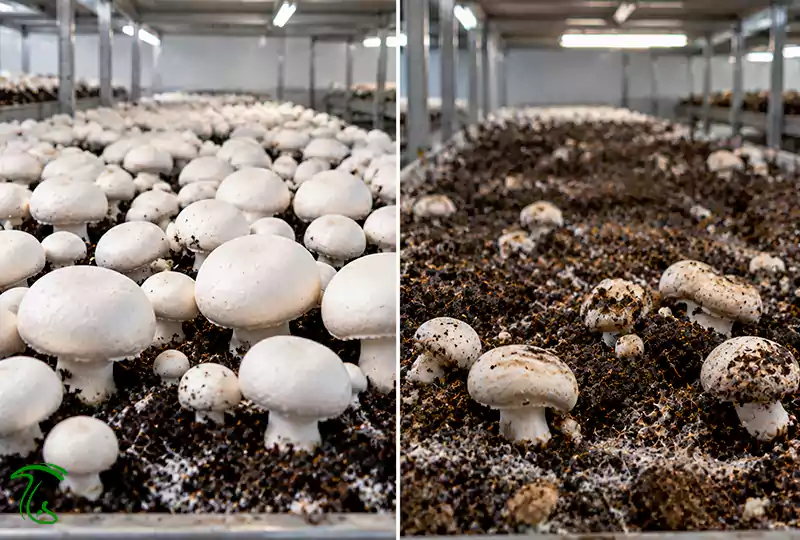
قیمت پوشش هزینه با قیمت بازار فرق دارد
در مثال ما، فروش متوسط کیلویی ۷۵٬۰۰۰ تومان و فروش تمام ۴٬۰۰۰ کیلو محصول، هزینه عملیاتی ۳۰۰ میلیون تومانی را پوشش میدهد. این عدد قیمت پوشش هزینه در مقدار تولید فرضشده است. بازار تعهدی ندارد محصول را با این قیمت بخرد. اگر هدف شما محاسبه حداقل مقدار فروش باشد، باید هزینه ثابت و هزینه متغیر به ازای هر کیلو را جدا کنید. مطابق راهنمای حجم فروش سربهسر دانشگاه ایالتی آیووا، مقدار فروش لازم برای پوشش هزینه از تقسیم هزینه ثابت بر تفاوت قیمت فروش و هزینه متغیر هر واحد محاسبه میشود.
مقدار فروش سربهسر = هزینه ثابت ÷ (قیمت فروش هر کیلو − هزینه متغیر هر کیلو)
این مدل وقتی قابل استفاده است که قیمت و هزینه متغیر واحد در محدوده مورد بررسی تقریباً ثابت باشند و تفاوت آنها مثبت باشد. اگر مقدار کمپوست و دیگر مخارج یک دوره از قبل تعهد شده، آنها را صرفاً به دلیل کاهش برداشت، متناسب با کیلو فروش کم نکنید. هزینه متغیرِ تصمیم برای شروع دوره با هزینه اضافیِ فروش یک کیلو بیشتر، الزاماً یکسان نیست. برای قارچهای چنددرجهای هم میانگین قیمت را وزنی حساب کنید: مجموع درآمد درجات مختلف تقسیم بر مجموع وزن فروختهشده. میانگین ساده قیمت درجهیک و درجهدو، وقتی مقدار فروششان برابر نیست، گمراهکننده است.
یک نمونه صنعتی از آرشیو گفتوگوهای هاگ
در گفتوگوی منتشرشده در هاگ با نامی موحدی در ایران اکسپو ۲۰۲۴ که در آن با عنوان مدیرعامل قارچینو معرفی شده است، فعالیت این مجموعه از تولید کمپوست و قارچ تازه تا فرآوری و عرضه محصول شرح داده میشود. تاریخ انتشار درجشده برای این گزارش ۱۰ اردیبهشت ۱۴۰۳ است. این نمونه، روایت یک فعال صنعت از فعالیت مجموعه خودش است؛ نه گزارش حسابرسی هزینهها. ارتباط این تجربه با موضوع مقاله، مشخص کردن مرز حساب است. برداشت تحلیلی ما از این نمونه این است که در یک مجموعه دارای تولید و فرآوری، هزینه و درآمد هر فعالیت باید جداگانه قابل مشاهده باشد.
اگر قارچ تولیدی وارد بخش کنسرو یا بلانچ شود، نمیتوان هزینه فرآوری را به حساب قارچ تازه گذاشت و درآمد محصول فرآوریشده را با قیمت فروش قارچ تازه مقایسه کرد. این مصاحبه برای معرفی یک تجربه صنعتی موجود در آرشیو هاگ استفاده شده است. اعداد جدول آموزشی این مقاله از آن استخراج نشدهاند و مصاحبهشونده نیز بهعنوان بازبین یا تأییدکننده محاسبات این مقاله معرفی نمیشود.
برای کاهش هزینه، اول محل اتلاف را پیدا کنید
برای کاهش هزینه تولید قارچ لازم نیست همه چیز را همزمان تغییر دهید. حساب یک دوره را ببندید، دو یا سه علت گرانی قارچ را که مهمتر هستند را پیدا کنید و برای دوره بعد یک اقدام قابل اندازهگیری انتخاب کنید.
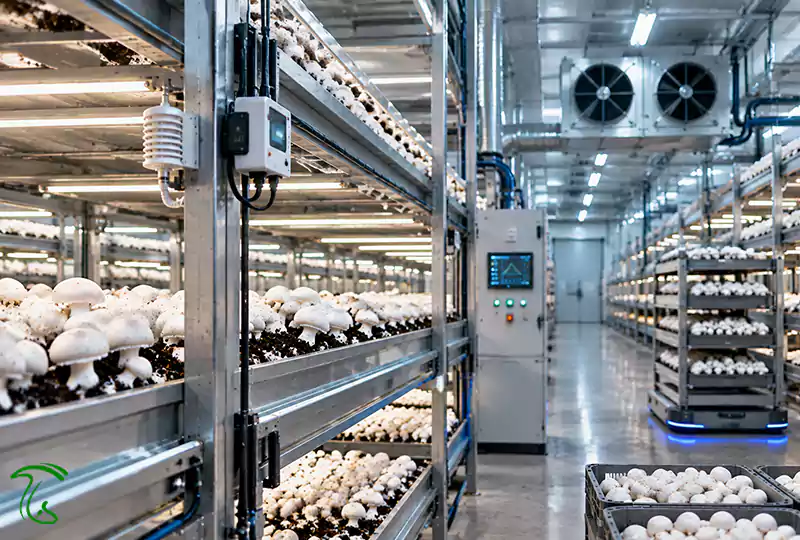
انرژی را همراه با محصول بسنجید
کنار مبلغ قبض، مصرف برق یا سوخت و طول دوره را ثبت کنید. پایین آمدن قبض، بهتنهایی نشانه افزایش بهرهوری نیست؛ ممکن است دوره کوتاهتر شده یا محصول کمتری تولید شده باشد. مصرف به ازای کیلو محصول قابل فروش و مصرف به ازای روز کار سالن، دو مقایسه مکملاند. برای بررسی عایقبندی یا سرویس تجهیزات، قبل و بعد از اقدام را با توجه به فصل، بار سالن و شرایط رشد مقایسه کنید. کاهش تهویه موردنیاز برای پایین آوردن مصرف، نباید بهعنوان صرفهجویی موفق ثبت شود اگر عملکرد یا کیفیت محصول افت کرده است.
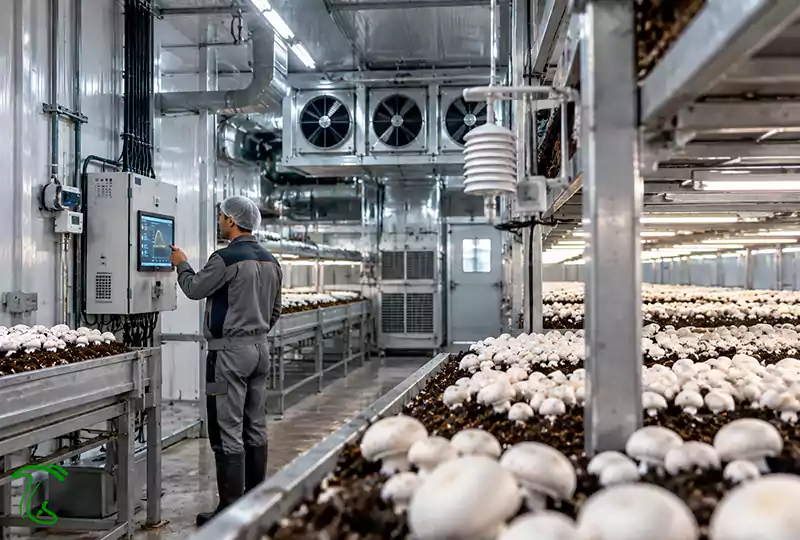
ضایعات را وزن کنید، محل آن را هم بنویسید
«این دوره دورریز زیاد بود» برای تصمیم گرفتن کافی نیست. وزن ضایعات و مرحله وقوع آن را ثبت کنید: هنگام برداشت، درجهبندی، نگهداری یا برگشت از خریدار. محصولی که با درجه پایینتر فروخته شده، ضایعات کامل نیست؛ درآمد کمتر آن باید در حساب فروش دیده شود. طبق راهنمای پس از برداشت قارچ دکمهای دانشگاه کالیفرنیا، دیویس، قارچ در اثر جابهجایی خشن بهآسانی آسیب میبیند و قهوهای میشود؛ خنککردن سریع پس از برداشت نیز توصیه شده است. برای تحلیل اقتصادی، هزینه اصلاح برداشت یا نگهداری را در برابر افزایش درآمد و هزینههای اضافی همان اقدام بسنجید.
اگر بخشی از محصول قبلاً قابل فروش نبوده و حالا فروخته میشود، کل مبلغ فروش تازه را سود خالص حساب نکنید. بستهبندی، ارسال یا نیروی کار اضافی را هم کم کنید.
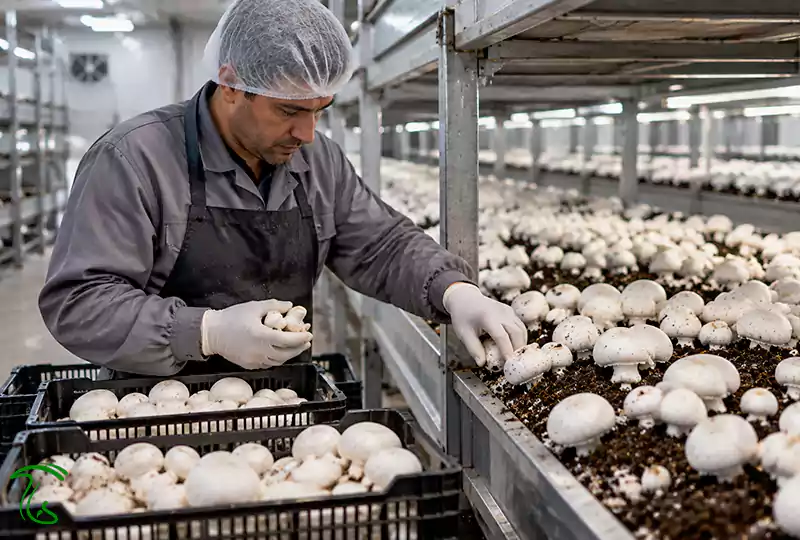
خرید تجهیزات را با منفعت خالص بسنجید
پیش از خرید، بنویسید تجهیز قرار است دقیقاً کدام هزینه یا ضایعه مرتبط با گرانی قارچ را کاهش دهد. در یک برآورد ساده، دوره بازگشت برابر است با هزینه اولیه تقسیم بر منفعت خالص سالانه؛ هزینه نگهداری، مصرف اضافه و توقف احتمالی را از منفعت کم کنید. این برآورد ساده، ارزش زمانی پول و ریسک را لحاظ نمیکند و بهتنهایی برای تصمیم سرمایهگذاری کافی نیست. برای شروع، گاهی ثبت منظم وزن برداشت و ضایعات از خرید سامانه تازه اطلاعات مفیدتری میدهد. تا محل زیان معلوم نباشد، انتخاب تجهیز هم بر حدس تکیه دارد.
فرم کوتاه برای مقایسه دو دوره
این جدول را با اطلاعات همان سالن تکمیل کنید. هدف، تشکیل پروندهای است که بتوان عددهایش را به فاکتور، قبض و گزارش برداشت برگرداند.
| شاخص | دوره قبل | دوره جاری | سند یا مبنای ثبت |
|---|---|---|---|
| تاریخ شروع و پایان، روزهای اشغال سالن | … | … | تقویم تولید |
| مقدار و مرحله کمپوست ورودی | … | … | بارنامه و مشخصات محموله |
| هزینه عملیاتی با مبنای یکسان | … | … | صورت ریز هزینهها |
| وزن برداشت پیش از درجهبندی | … | … | گزارش وزن روزانه |
| ضایعات، برگشتی و موجودی پایان دوره | … | … | ثبت جداگانه هر مورد |
| وزن قابل فروش و وزن واقعاً فروختهشده | … | … | گزارش درجهبندی و فروش |
| درآمد پس از تخفیف و اصلاح برگشتی | … | … | صورتحساب فروش |
| هزینه هر کیلو محصول قابل فروش | … | … | هزینه دوره تقسیم بر وزن قابل فروش |
| رویدادهای مؤثر بر نتیجه | … | … | خرابی تجهیز، تغییر روش یا مشکل سالن |
برای ثبت درصد گرانی یک نهاده، قیمت واحد همنوع را در دو تاریخ مقایسه کنید: اختلاف قیمت جدید و قبلی، تقسیم بر قیمت قبلی، ضربدر ۱۰۰. کیفیت، مقدار سفارش، کرایه و شرایط پرداخت باید قابل مقایسه باشند. یک فاکتور جدید بهتنهایی، نرخ افزایش قیمت صنعت را نشان نمیدهد.
سؤالهای پرتکرار
-
مهمترین علت افزایش هزینه تولید قارچ چیست؟
پاسخ برای همه واحدها یکسان نیست. گرانی نهادهها، افزایش مصرف یا دستمزد و کاهش محصول قابل فروش میتوانند همزمان اثر بگذارند. با مقایسه ریز هزینه و برداشت دو دوره، سهم هر تغییر را مشخص کنید.
-
افزایش قیمت کمپوست چقدر هزینه هر کیلو را بالا میبرد؟
اگر مقدار خرید، عملکرد و سایر هزینهها ثابت باشند، درصد افزایش هزینه هر کیلو برابر سهم کمپوست از هزینه قبلی ضربدر درصد افزایش قیمت آن است. مثلاً سهم ۴۰ درصدی و افزایش قیمت ۲۰ درصدی، هزینه هر کیلو را ۸ درصد بالا میبرد. این اعداد فرضیاند.
-
چرا با وجود برداشت خوب، سود کم میشود؟
وزن برداشت تنها عامل نیست. سهم درجات محصول، ضایعات، قیمت تحققیافته فروش و مخارج دوره هم اثر دارند. فروش بیشترِ محصول درجهدو میتواند درآمد متوسط هر کیلو را پایین بیاورد، حتی اگر وزن کل برداشت مناسب باشد.
-
آیا میتوان قیمت تمامشده واحدی برای همه سالنها اعلام کرد؟
خیر. باید زمان و محل برآورد، مقیاس تولید، مرز هزینه تولید قارچ، وضعیت تجهیزات و مقدار محصول مشخص باشد. اعداد بدون این اطلاعات، برای مقایسه اقتصادی قابل اتکا نیستند.
-
برای دوره بعد چه چیزی را اول ثبت کنیم؟
ریز هزینهها، مقدار کمپوست ورودی، وزن محصول به تفکیک درجه و ضایعات و فروش تحققیافته را ثبت کنید. همین اطلاعات، نقطه شروع محاسبه هزینه هر کیلو و پیدا کردن محل افت درآمد است.
جمع بندی: تصمیم بعدی را از حساب همین دوره بگیرید
برای جلوگیری از افزایش هزینه تولید قارچ اول هزینه هر کیلو محصول قابل فروش را به دست آورید. بعد بررسی کنید تغییر آن بیشتر از قیمت خرید آمده، مصرف منابع بالا رفته یا محصول قابل فروش کم شده است. این تفکیک مشخص میکند باید سراغ مذاکره با تأمینکننده بروید، روش برداشت را اصلاح کنید یا مصرف و شرایط سالن را بررسی کنید. برای دوره بعد، یک اقدام مشخص و یک معیار انتخاب کنید؛ مثلاً اصلاح جابهجایی محصول و مقایسه وزن ضایعات. نتیجه زمانی روشن میشود که تغییر کیفیت و درآمد را همراه با هزینه اجرای همان اقدام ببینید.
درباره تهیهکننده و پشتوانه این مقاله
این راهنما برای دانشنامه هاگ و با نام تحریریه علمی آن تهیه شده است. طبق معرفی رسمی مجموعه هاگ، سابقه فعالیت مجموعه در صنعت قارچ از بخش توزیع در سال ۱۳۷۹ آغاز شده و انتشار ماهنامه تخصصی هاگ در سال ۱۳۹۱ و فعالیت وب آن در سال ۱۳۹۴ ادامه این مسیر بوده است. این اطلاعات، سابقه اعلامشده مجموعهاند؛ از آنها نمیتوان تخصص فردی نویسندگان یا بازبینی این مقاله توسط یک کارشناس مشخص را نتیجه گرفت.
پشتوانه مطالب این مقاله در سه بخش قابل پیگیری است: توضیح فنی کمپوست به مرور علمی منتشرشده در سال ۲۰۲۴ ارجاع دارد؛ روش سربهسر به راهنمای دانشگاه آیووا متصل است؛ و نمونه صنعتی، به گفتوگوی منتشرشده در آرشیو هاگ برمیگردد. راهنمای دانشگاه کالیفرنیا، دیویس نیز مبنای توضیح آسیب پس از برداشت است. منابع دانشگاهی، تأییدکننده یا حامی این مقاله معرفی نمیشوند.
روش تحلیل و حدود استفاده
برای تحلیل آموزشی، ابتدا اقلام یک دوره فرضی تعریف شده و سپس اثر افزایش هزینه کمپوست، کاهش محصول قابل فروش و وقوع همزمان آنها محاسبه شده است. جمع هزینهها و نتایج جدول با محاسبه مجدد کنترل شدهاند؛ ورودیها و فرضها در متن آمدهاند تا خواننده بتواند نتیجه را بازتولید کند. این بررسی عددی، جای آزمون مدل با دادههای واقعی مزرعه را نمیگیرد. اعداد و سهم هزینهها فرضیاند و از فاکتور، بازدید یا حسابهای مجموعه مصاحبهشونده به دست نیامدهاند. برای برآورد واحد خود، آنها را با اسناد همان واحد جایگزین کنید و هزینه مالی، مالیات و نیاز نقدینگی را جداگانه بسنجید. این راهنما جایگزین امکانسنجی اختصاصی سرمایهگذاری نیست.
گزارش خطا یا ارائه مستندات: اگر در فرمول، محاسبات یا ارجاعها ایرادی میبینید، میتوانید عنوان مقاله، بخش موردنظر و مستند مرتبط را از طریق صفحه تماس با هاگ ارسال کنید. هنگام ارائه نمونه واقعی، اطلاعات هویتی و تجاری محرمانه را حذف کنید و فقط دادههایی را بفرستید که مجاز به اشتراکگذاری آنها هستید.
منابع
۱. Noble, Thai & Kertesz — Nitrogen balance and supply in Australasian mushroom composts. مجله Applied Microbiology and Biotechnology، سال ۲۰۲۴، جلد ۱۰۸، مقاله ۱۵۱. کاربرد در متن: نقش منابع نیتروژن و کیفیت آمادهسازی کمپوست قارچ دکمهای.
۲. Don Hofstrand — Breakeven Sales Volume. دانشگاه ایالتی آیووا، مجموعه Ag Decision Maker، بهروزرسانی نوامبر ۲۰۲۴. کاربرد در متن: تفکیک هزینه ثابت و متغیر و محاسبه مقدار فروش سربهسر.
۳. Trevor V. Suslow & Marita Cantwell — Mushroom. مرکز پژوهش و ترویج پس از برداشت دانشگاه کالیفرنیا، دیویس؛ تاریخ محتوای برگه ژوئن ۲۰۰۲. کاربرد در متن: حساسیت به ضربه و اهمیت خنککردن پس از برداشت؛ این منبع برای نرخهای اقتصادی روز استفاده نشده است.
۴. گفتوگوی هاگ با نامی موحدی در ایران اکسپو ۲۰۲۴. تاریخ انتشار درجشده: ۱۰ اردیبهشت ۱۴۰۳. کاربرد در متن: نمونه صنعتی درباره پیوند تولید، فرآوری و عرضه؛ نه منبع اعداد هزینه.
۵. درباره دانشنامه هاگ. کاربرد در متن: معرفی سابقه اعلامشده مجموعه تهیهکننده؛ نه گواه صلاحیت فردی یا تأیید تخصصی این مقاله.
اطلاعات این مقاله با هدف آموزش روش تحلیل هزینه تولید قارچ و شناخت عوامل موثر بر قیمت تمامشده ارائه شده است. اعداد، مثالهای محاسباتی و سناریوهای مطرحشده، نمونه آموزشی هستند و نباید بهعنوان پیشبینی سود، تضمین بازدهی یا برآورد قطعی درآمد یک سالن پرورش قارچ در نظر گرفته شوند. هزینه واقعی تولید به عواملی مانند مقیاس سالن، قیمت روز نهادهها، کیفیت کمپوست، شرایط بازار، میزان برداشت، مدیریت تولید و هزینههای محلی بستگی دارد. پیش از هر تصمیم اقتصادی یا سرمایهگذاری، بررسی اطلاعات مالی همان واحد تولیدی و مشورت با کارشناسان مرتبط توصیه میشود.
نویسنده: تحریریه علمی دانشنامه هاگ
معرفی مجموعه: درباره دانشنامه هاگ