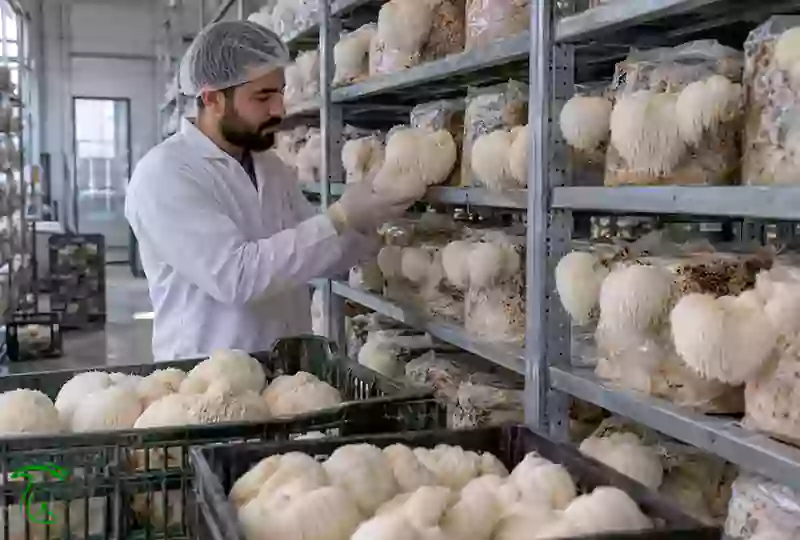
درآمد پرورش قارچ یال شیر (Hericium erinaceus) به مقدار محصول فروختهشده، قیمت هر کیلوگرم و هزینههای همان دوره بستگی دارد. در یک مثال کاملاً فرضی با ۱۰۰ کیسه و برداشت ۲۰ کیلوگرم، اگر تمام محصول به قیمت هر کیلوگرم ۶۰۰ هزار تومان فروخته شود، فروش ۱۲ میلیون تومان است. با هزینه محاسبهشده ۱۰ میلیون تومان، ۲ میلیون تومان مازاد باقی میماند؛ نه سود خالص تضمینشده. پیش از سرمایهگذاری، باید وزن بلوک، برداشت قابلفروش، درصد آلودگی، ضایعات، هزینه تمامشده و زمان دریافت پول را ثبت کنید.
این راهنما دادههای علمی را از فرضهای مالی جدا میکند و نشان میدهد کاهش فروش چگونه نتیجه اقتصادی یک سالن کوچک یا کارگاهی را تغییر میدهد.
درآمد پرورش قارچ یال شیر چگونه محاسبه میشود؟
فرمول اصلی محسابه درآمد پرورش قارچ یال شیر: مبلغ فروش = وزن محصول فروختهشده (کیلوگرم) × قیمت فروش هر کیلوگرم (تومان). برای محاسبه نتیجه دوره، هزینه متغیر، سهم هزینه ثابت، استهلاک و سایر هزینههای ثبتشده را کم کنید. برداشت با فروش یکسان نیست. عددهای این مقاله فقط نحوه محاسبه را آموزش میدهند؛ برای برآورد واحد خودتان از پیشفاکتور و سفارش واقعی استفاده کنید.
آیا کشت یال شیر واقعاً سود دارد؟
سود پرورش قارچ یال شیر به دو شرط بستگی دارد: برداشت کافی و فروش با حاشیه مثبت. حتی اگر کیسهها عملکرد خوبی داشته باشند، محصول فروشنرفته درآمدی نمیسازد. در بازار قارچ تازه، حجم سفارش و پایداری خرید اهمیت دارد؛ بهویژه وقتی خریدار حاضر نیست محصول را در زمان برداشت تحویل بگیرد. پس پیش از افزایش ظرفیت، برای فروش برنامه داشته باشید. صفحه شناخت بازار یال شیر در ایران و جهان تفاوت بازار تازه، خشک، پودر و عصاره را توضیح میدهد. قیمت بالای یک بسته خردهفروشی قارچ خشک را نباید بهعنوان قیمت هر کیلوگرم محصول تازه در محل تولید وارد طرح کرد.
هر کیسه چقدر محصول میدهد؟ داده علمی و فرض تولید را جدا کنیم
در مطالعه Chutimanukul و همکاران (۲۰۲۳)، یکی از تیمارها به میانگین ۱۱۳٫۲۲ گرم محصول تازه و ۲۳٫۲۵ گرم قارچ خشکشده رسید. این مقدار بهازای هر ظرف کشت گزارش شده است؛ هر ظرف حاوی ۷۵۰ گرم بستر مرطوب بود. بازده زیستی تیمار ۴۲٫۶۱ درصد گزارش شد. تبدیل این مقدار به «عملکرد هر کیسه» بدون توجه به وزن بستر و شکل ظرف درست نیست.
در پژوهش Jahedi و همکاران درباره بسترهای کشاورزی، یکی از ترکیبها در شرایط آزمایش به ۲۴۴٫۱۹ گرم محصول تازه بهازای هر کیسه و بازده زیستی ۶۹٫۷۷ درصد رسید. جزئیات ترکیب بستر در بستر کشت قارچ یال شیر آمده است. این دو مطالعه واحد آزمایش یکسانی ندارند و نباید از اعدادشان «میانگین تولید هر کیسه» ساخت.
| مبنای داده | عملکرد گزارششده | واحد و محدودیت مقایسه |
|---|---|---|
| Chutimanukul، ۲۰۲۳ | ۱۱۳٫۲۲ گرم تازه | هر ظرف با ۷۵۰ گرم بستر مرطوب |
| Jahedi، ۲۰۲۴ | ۲۴۴٫۱۹ گرم تازه | هر کیسه در تیمار منتخب پژوهش |
| Atila، ۲۰۱۹ | ۱۱۵٫۸ گرم تازه | هر کیلوگرم بستر مرطوب در تیمار بلوط |
| مدل مالی مقاله | ۲۰۰ گرم تازه | هر کیسه فرضی؛ نه آمار بازار |
پژوهش Atila (۲۰۱۹) نشان داد نوع بستر هم بر عملکرد و هم بر طول دوره اثر دارد. در آن مطالعه، بستر خاکاره بلوط به عملکرد ۱۱۵٫۸ گرم بهازای هر کیلوگرم بستر مرطوب و بازده زیستی ۳۷٫۳ درصد رسید. در تیمار جداگانه کاه ماشک، نخستین برداشت حدود ۲۹ روز پس از تلقیح انجام شد. عملکرد کل در بازه ۶۰ روزه ارزیابی شده است؛ بنابراین عدد ۲۹ روز، مدت کامل دوره تولید و تخلیه سالن نیست. این اعداد متعلق به دو تیمار متفاوتاند؛ بنابراین نباید آنها را ویژگی یک روش واحد دانست.
یادداشت فنی: بازده زیستی چگونه محاسبه میشود؟
بازده زیستی (%) = وزن قارچ تازه برداشتشده ÷ وزن خشک اولیه بستر × ۱۰۰. «وزن خشک بستر»، «وزن مرطوب بلوک» و «وزن قارچ خشکشده» سه مفهوم متفاوتاند. مقایسه فقط زمانی معنادار است که واحد، نوع ظرف، وزن بستر و تعداد چینها روشن باشد.
نمونه درآمد برای سه ظرفیت تولید
برای مقایسه درآمد پرورش قارچ یال شیر در سه مقیاس تولید، این کارتها بر پایه چهار فرض مشترک طراحی شدهاند: ۲۰۰ گرم برداشت تازه قابلفروش از هر کیسه، فروش کامل محصول، قیمت ۶۰۰ هزار تومان برای هر کیلوگرم و هزینه متغیر ۸۰ هزار تومان برای هر کیسه. سهم فرضی هزینه ثابت هر دوره نیز ۲ میلیون تومان در نظر گرفته شده است.
این اعداد فرض آموزشی هستند و قیمت بازار یا نتیجه تضمینشده را نشان نمیدهند. ستون نهایی نیز مازاد یا کسری بر اساس هزینههای محاسبهشده را نمایش میدهد، نه سود خالص نهایی.
۲۵ کیسه
مناسب برای آزمون اولیه فروش و کنترل هزینهها در مقیاس کوچک
۵ کیلوگرم
۳ میلیون تومان
۴ میلیون تومان
۱۰۰ کیسه
مقیاس مرجع مقاله برای نشاندادن اثر فروش، هزینه و مازاد دوره
۲۰ کیلوگرم
۱۲ میلیون تومان
۱۰ میلیون تومان
۲۵۰ کیسه
در ظاهر مازاد بالاتر دارد، اما فقط وقتی فروش و عملیات همپای ظرفیت رشد کنند
۵۰ کیلوگرم
۳۰ میلیون تومان
۲۲ میلیون تومان
در این مدل آموزشی، مقیاس ۲۵ کیسهای هنوز هزینه ثابت را بهخوبی پوشش نمیدهد، سناریوی ۱۰۰ کیسهای به نقطهای کاربردیتر برای ارزیابی فروش میرسد و ظرفیت ۲۵۰ کیسهای فقط زمانی مزیت واقعی دارد که بازار، نقدینگی و کنترل عملیاتی با آن هماهنگ باشند.
محاسبه مرحلهبهمرحله برای ۱۰۰ کیسه
-
- کیسههای خریداریشده و بارده فرضی: ۱۰۰ کیسه؛ برداشت کل: ۱۰۰ × ۰٫۲ = ۲۰ کیلوگرم.
- وزن فروشرفته در وضعیت پایه: ۲۰ کیلوگرم؛ مبلغ فروش: ۲۰ × ۶۰۰٬۰۰۰ = ۱۲٬۰۰۰٬۰۰۰ تومان.
- هزینه متغیر متعهدشده برای ۱۰۰ کیسه: ۱۰۰ × ۸۰٬۰۰۰ = ۸٬۰۰۰٬۰۰۰ تومان.
- هزینه ثابت تخصیصیافته: ۲٬۰۰۰٬۰۰۰ تومان؛ مجموع هزینه محاسبهشده: ۱۰٬۰۰۰٬۰۰۰ تومان.
- مازاد دوره بر پایه فرضهای بالا: ۱۲٬۰۰۰٬۰۰۰ − ۱۰٬۰۰۰٬۰۰۰ = ۲٬۰۰۰٬۰۰۰ تومان، پیش از هزینههایی که در این مدل وارد نشدهاند.
اگر فقط ۹۰ درصد برداشت فروخته شود، فروش به ۱۸ کیلوگرم و مبلغ آن به ۱۰٫۸ میلیون تومان کاهش مییابد. چون هزینه ۱۰۰ کیسه قبلاً ایجاد شده است، مجموع ۱۰ میلیون تومان در این مقایسه تغییر نمیکند. مازاد دوره به ۸۰۰ هزار تومان میرسد. این تمایز بین «برداشت»، «فروش» و «دریافت پول» باید در دفتر تولید ثبت شود.
اگر فروش یا قیمت کاهش پیدا کند چه میشود؟
نمودار زیر همان مدل مالی ۱۰۰ کیسه و هزینه ۱۰ میلیونتومانی را حفظ میکند و فقط اثر تغییر در مقدار فروش یا قیمت را نشان میدهد. رنگ سبز برای مازاد و رنگ قرمز برای کسری استفاده شده است تا اثر کاهش فروش سریعتر دیده شود.
خط میانی، نقطه سربهسر این سناریوها را نشان میدهد. ستونهایی که به بالا رفتهاند، مازاد دوره دارند و ستونهایی که به پایین آمدهاند، به کسری رسیدهاند.
در این مدل، کاهش فروش از ۲۰ کیلوگرم به ۱۸ کیلوگرم هنوز مازاد دوره را کاملاً از بین نمیبرد، اما رسیدن به ۱۶ کیلوگرم فروش، نتیجه را وارد ناحیه کسری میکند. همچنین افت همزمان قیمت و مقدار فروش، حتی با فروش ۱۸ کیلوگرم، باز هم میتواند نتیجه را منفی کند.
قیمت فروش تازه، خشک و پودر را چطور وارد مدل کنیم؟
قیمتها را بر پایه شکل محصول و نقطه معامله جدا کنید: قارچ تازه تحویل سالن، قارچ تازه بستهبندیشده، قارچ خشک و پودر. مبلغ فروش خردهفروشی در بسته کوچک با نرخ عمده تولیدکننده برابر نیست. صفحه بررسی بازار یال شیر برای شناخت کانالهای عرضه مفید است، اما جای استعلام نرخ خرید امروز را نمیگیرد.
برای محاسبه معتبر درآمد پرورش قارچ یال شیر، دستکم از سه خریدار قیمت و شرایط مکتوب بگیرید: حداقل سفارش، درصد مرجوعی، محل تحویل، هزینه بستهبندی، حمل و موعد تسویه. اگر خشک میکنید، وزن نهایی، انرژی خشککن، بستهبندی، ضایعات و الزامات عرضه فرآورده را جدا ثبت کنید. در مطالعه Chutimanukul نسبت وزن تازه به خشک تقریباً ۴٫۹ به ۱ بود؛ این نسبت آزمایشگاهی را نمیتوان ضریب ثابت فروش محصول خشک در همه کارگاهها دانست.
هزینه راهاندازی و مخارج هر دوره
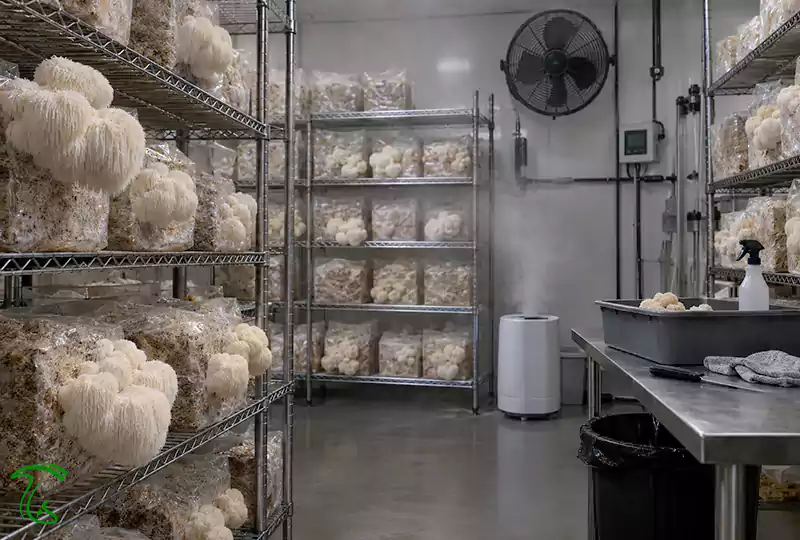
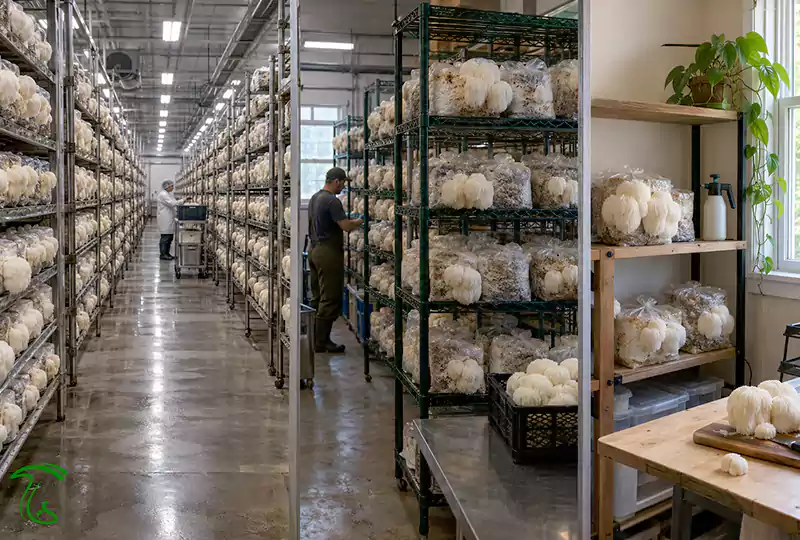
برای تخمین درآمد پرورش قارچ یال شیر، پیش از خرید، هزینهها را در دو سبد جدا کنید. سرمایه ثابت شامل آمادهسازی فضای قابلشستوشو، قفسه، تهویه، رطوبتساز، ابزار اندازهگیری، سرمایش و گرمایش است. در روش تولید بلوک، تجهیزات استریلسازی و تلقیح هم اضافه میشود. هزینه جاری شامل بلوک آماده یا بستر و اسپان، انرژی، نیروی کار، ضدعفونی، بستهبندی، حمل، مرجوعی و تلفات است.
بلوک آماده میتواند آزمون اولیه را سادهتر کند، ولی هزینه هر واحد را به قیمت تأمینکننده وابسته میکند. ساخت بلوک کنترل بیشتری میدهد؛ در مقابل به مهارت، تجهیزات و ثبت آلودگی نیاز دارد. برای مقایسه ترکیبها راهنمای بستر کشت قارچ یال شیر و برای آشنایی با الزامات تلقیح راهنمای تولید بذر قارچ یال شیر را بخوانید. اقتصادیتر بودن هر روش فقط با قیمت تمامشده مشخص میشود.
چه هزینههایی معمولاً از قلم میافتند؟
-
- پیش از برداشت: حمل بلوک، تست و خرابی تجهیزات، ضدعفونی و دوره انتظار فروش.
- هنگام برداشت: زمان چیدن محصول، سورت، بستهبندی، ضایعات و افت کیفیت.
- بعد از فروش: مرجوعی، کارمزد فروش، بدهی مشتری و فاصله تحویل تا تسویه.
- در دورههای بعدی: تعمیرات، استهلاک، هزینه خواب سالن و تعویض اقلام مصرفی.
بهتر است برای هزینههای «قطعاً پرداختشده»، «پرداختنی» و «غیرنقدی مانند استهلاک» ستونهای جدا داشته باشید. این تفکیک مانع میشود سود پرورش قارچ یال شیر روی کاغذ را با پول موجود در حساب اشتباه بگیرید.
نقطه سربهسر در فروش چقدر است؟
نقطه سربهسر در محاسبه درآمد پرورش قارچ یال شیر به این بستگی دارد که هزینه تولید را قبلاً متعهد شدهاید یا هنوز در حال تعیین ظرفیت دوره آینده هستید. در هر دو کارت، قیمت فروش فرضی هر کیلوگرم ۶۰۰ هزار تومان است؛ اما هزینههایی که در محاسبه وارد میشوند متفاوتاند.
برای جبران هزینه ۱۰۰ کیسه تولیدشده چقدر باید بفروشیم؟
از برداشت فرضی ۲۰ کیلوگرم؛ حدود ۸۳٫۴ درصد محصول
روش محاسبه: ۱۰ میلیون تومان هزینه انجامشده ÷ ۶۰۰ هزار تومان قیمت هر کیلوگرم. با فروش کمتر، هزینه تولید ۱۰۰ کیسه را کاهش نمیدهیم.
حداقل ظرفیت برای پوشش هزینه ثابت دوره چقدر است؟
معادل ۵۰ کیسه فرضی؛ نیمی از ظرفیت مثال ۱۰۰ کیسهای
روش محاسبه: هزینه متغیر هر کیلوگرم ۴۰۰ هزار تومان و حاشیه مشارکت هر کیلوگرم ۲۰۰ هزار تومان است؛ بنابراین ۲ میلیون ÷ ۲۰۰ هزار = ۱۰ کیلوگرم.
یک دوره تولید چند روز است و چند دوره در سال میتوان داشت؟
زمان تولید به سویه، وزن بلوک، ترکیب بستر، دمای رشد و تعداد چینها بستگی دارد. در مطالعه Atila، دوره کشت یک تیمار کاه ماشک ۲۹ روز گزارش شد. در مطالعه Chutimanukul، برداشت در روز ۴۷ پس از تلقیح ارزیابی شد. اینها «زمان استاندارد همه سالنها» نیستند. مراحل کشت در راهنمای پرورش قارچ یال شیر تشریح شدهاند.
برای برنامه سالانه، روزهای آمادهسازی، استریل و تلقیح، رشد میسیلیوم، پیندهی، باردهی، چین بعدی، تخلیه، شستوشو و توقف پیشبینینشده را بشمارید. تقسیم ۳۶۵ روز بر سریعترین عدد یک آزمایش، تعداد دوره اقتصادی را نشان نمیدهد. اگر اتاق انکوباسیون و اتاق باردهی جداست، تقویم «ورود بلوک» و «برداشت» را مستقل تنظیم کنید؛ ممکن است چند دسته همپوشانی زمانی داشته باشند.
راههای افزایش سود بدون بزرگکردن بیبرنامه سالن
۱. عملکرد قابلفروش را ثبت کنید
برای هر دسته تولید یک شناسه بگذارید و وزن بستر مرطوب و خشک، سویه، تاریخ تلقیح، روز انتقال، وزن هر چین، تعداد کیسه آلوده، وزن درجهدو و وزن فروختهشده را ثبت کنید. بهترین کیسه نماینده کل سالن نیست. مطالعه Atila و همکاران (۲۰۱۸) نیز نشان میدهد ترکیب پسماندهای کشاورزی میتواند عملکرد جدایههای یال شیر را تغییر دهد.
۲. آلودگی و دورریز را در هزینه ببینید
کیسه آلوده و محصول آسیبدیده میتوانند وزن قابلفروش را کم کنند، درحالیکه بخشی از هزینه آنها قبلاً پرداخت شده است. اسپان سالم و روش استریل مناسب تهیه کنید؛ ابزار و سطح کار را پاکیزه نگه دارید و کیسه مشکوک را جدا کنید. نرخ آلودگی هر دسته را با مخرج «کل کیسههای آغازشده» گزارش دهید. برای علل آلودگی راهنمای بیماریها و آفات قارچ یال شیر را ببینید.
۳. کانال فروش را بر اساس حاشیه واقعی انتخاب کنید
| مسیر فروش | آنچه باید بررسی شود |
|---|---|
| عمده به رستوران یا فروشگاه | قیمت پایینتر، حجم سفارش، موعد تسویه و استمرار خرید |
| مستقیم به مصرفکننده | قیمت بالقوه بیشتر، ولی زمان فروش، بستهبندی و تحویل بالاتر |
| محصول خشک یا پودر | نیاز به تجهیزات، افت وزن، کنترل کیفیت و رعایت ضوابط عرضه |
کانالی بهتر است که پس از کسر حمل، بستهبندی، کارمزد، برگشتی و زمان فروش، پول بیشتری به ازای هر کیلوگرم فروختهشده باقی بگذارد. برای فروش اعتباری، تاریخ تسویه را نیز کنار قیمت ثبت کنید؛ قیمت بالاتر با وصول نامطمئن همیشه انتخاب بهتری نیست.
الگوی ثبت یک دوره آزمایشی
این سطرهای ثبت، جای گزارش میدانی ساختگی را نمیگیرند. برای هر دوره واقعی همین شاخصها را در دفتر یا فایل محاسباتی وارد کنید و سپس عملکرد دستهها را مقایسه کنید.
-
- ورودی تولید: تعداد کیسه، وزن مرطوب بستر و هزینه خرید یا ساخت هر کیسه.
- خروجی فنی: تعداد کیسه سالم، تعداد آلوده، وزن برداشت هر چین و درجهبندی محصول.
- خروجی فروش: کیلوگرم فروختهشده به هر مشتری، قیمت واقعی، برگشتی و تاریخ وصول وجه.
- خروجی مالی: هزینه ثابت تخصیصیافته، هزینه متغیر، هزینههای فروش و مازاد/کسری دوره.
طرح توجیهی برای وام یا سرمایهگذار چه اطلاعاتی لازم دارد؟
طرح توجیهی پرورش قارچ یال شیر برای اینکه قابل دفاع باشد باید ظرفیت فیزیکی، تعداد کیسه قابلچیدمان، موجودی تجهیزات، سویه و بستر، هزینه هر کیسه، عملکرد آزمایشی، استعلام قیمت از خریداران، زمان وصول پول و جریان نقدی را نشان دهد. علاوه بر نتیجه یک دوره، سرمایه در گردش، برنامه بازپرداخت تسهیلات، استهلاک و حداقل ذخیره نقدی لازم است. نوشتن سود سالانه فقط با ضرب بهترین برداشت در تعداد دورههای خوشبینانه کافی نیست.
حداقل سه شوک را در مدل امتحان کنید: کاهش برداشت، افت قیمت فروش و آلودگی بیشتر. در مثال این مقاله، فروش ۱۶ کیلوگرم از ۲۰ کیلوگرم برداشت فرضی، نتیجه ۲ میلیون تومان مثبت را به ۴۰۰ هزار تومان کسری تبدیل میکند. اگر تسهیلات دارید، پرداخت اقساط و بهره را علاوه بر حساب سود، در تقویم خروج وجه نقد مشخص کنید؛ تأخیر مشتری میتواند حتی در دوره ظاهراً سودده مشکل پرداخت ایجاد کند.
مراحل تصمیمگیری برای سرمایهگذاری
پیش از آنکه درباره افزایش ظرفیت، خرید تجهیزات یا تهیه طرح توجیهی تصمیم بگیرید، بهتر است این چهار مرحله را بهترتیب طی کنید. هر مرحله، داده لازم برای مرحله بعدی را فراهم میکند و کمک میکند توسعه کسبوکار فقط بر پایه یک قیمت جذاب یا یک برداشت موفق انجام نشود.
استعلام فروش و شرایط خرید
از خریداران بالقوه، قیمت، حداقل سفارش، زمان تحویل، درصد مرجوعی و موعد تسویه را بهصورت مکتوب بگیرید. در این مرحله هنوز تمرکز روی افزایش تولید نیست؛ هدف، شناخت تقاضای واقعی است.
ثبت عملکرد دوره آزمایشی
یک یا چند دسته تولید را با ثبت وزن بستر، تعداد کیسه، نرخ آلودگی، برداشت هر چین، وزن قابلفروش و مقدار واقعی فروش اجرا کنید. این بخش، فاصله فرضهای نظری تا عملکرد واقعی را نشان میدهد.
محاسبه هزینه، مازاد و جریان نقدی
هزینه متغیر، سهم هزینه ثابت، استهلاک، بستهبندی، حمل، مرجوعی و فاصله تحویل تا دریافت پول را کنار هم بگذارید. در این مرحله باید روشن شود آیا کسبوکار فقط روی کاغذ سودده است یا از نظر نقدینگی هم قابل اتکا است.
تصمیم برای توسعه ظرفیت یا توقف اصلاحی
اگر فروش، عملکرد و جریان نقدی با هم همخوانی داشتند، توسعه ظرفیت منطقیتر میشود. اگر یکی از این سه بخش ضعیف باشد، بهتر است ابتدا فرمول بستر، کانال فروش، کنترل آلودگی یا ساختار هزینه اصلاح شود و بعد درباره سرمایهگذاری بزرگتر تصمیم بگیرید.
چه مدرکی برای تصمیم توسعه ظرفیت جمع کنید؟
-
- پیشفاکتور تاریخدار بلوک، انرژی، بستهبندی و تجهیزات؛ همراه با مقدار و اعتبار قیمت.
- ثبت حداقل چند دسته تولید و تفکیک برداشت کل از وزن واقعاً فروختهشده.
- سوابق خرید مشتری یا توافق سفارش با مقدار، قیمت و زمان تسویه روشن.
- سناریوی افت فروش و جدول نقدینگی شامل موعد هزینهها و دریافتها.
تا وقتی داده تولید و فروش واقعی ندارید، مدل عددی باید «آزمون فرضها» نامیده شود، نه طرح توجیهی تأییدشده برای ارائه به سرمایهگذار.
جمعبندی: تصمیم با داده واقعی، نه یک قیمت جذاب
پرورش قارچ یال شیر تنها با برداشت زیاد سودده نمیشود؛ محصول باید به قیمت کافی فروخته شود و هزینهها کامل ثبت شده باشند. در مثال ۱۰۰ کیسهای مازاد محاسبهشده ۲ میلیون تومان بود، اما افت فروش به ۸۰ درصد همان برداشت، نتیجه را منفی کرد. برای شروع، ابتدا فروش را آزمایش کنید. سپس چند دسته تولید با ثبت وزن، آلودگی و هزینه اجرا کنید و پس از بررسی نتایج، درباره افزایش ظرفیت تصمیم بگیرید. برای شناخت گونه، معرفی قارچ یال شیر و برای آشنایی با پیشینه آن، تاریخچه قارچ یال شیر در دسترس است.
سؤالات متداول درباره درآمد پرورش قارچ یال شیر
-
هر کیلوگرم قارچ یال شیر چقدر سود دارد؟
در مدل آموزشی و با فروش کامل ۲۰ کیلوگرم، ۲ میلیون تومان مازاد محاسبهشده برابر ۱۰۰ هزار تومان بهازای هر کیلوگرم فروختهشده است؛ این مبلغ سود خالص یا نرخ روز بازار نیست.
-
هر کیسه چقدر قارچ تازه میدهد؟
در پژوهش Jahedi یک تیمار به ۲۴۴٫۱۹ گرم بهازای هر کیسه رسید. عدد ۱۱۳٫۲۲ گرم در پژوهش Chutimanukul مربوط به هر ظرف ۷۵۰ گرمی بستر مرطوب است، نه کیسه. وزن و شرایط بستر را پیش از مقایسه بررسی کنید.
-
هر دوره پرورش یال شیر چقدر طول میکشد؟
در تیماری از مطالعه Atila، دوره کشت ۲۹ روز گزارش شد و در مطالعه Chutimanukul برداشت در روز ۴۷ پس از تلقیح سنجیده شد. این نتایج مربوط به شرایط متفاوتاند؛ تقویم واحد خود را با مراحل واقعی تولید ثبت کنید.
-
آیا برای شروع به سالن صنعتی نیاز است؟
خیر. برای آزمون فروش و مهارت میتوان با تعداد محدود بلوک آماده و محیط قابلکنترل شروع کرد. تولید منظم در مقیاس تجاری به کنترل شرایط، بهداشت، ظرفیت برداشت و خریدار مطمئن نیاز دارد.
-
اگر بخشی از محصول فروش نرود، هزینه تولید کاهش مییابد؟
نه لزوماً. وقتی هزینه ۱۰۰ کیسه پرداخت شده باشد، فروختهنشدن محصول آن هزینه را حذف نمیکند. در مثال مقاله، فروش ۱۶ کیلوگرم از ۲۰ کیلوگرم برداشت مفروض، ۴۰۰ هزار تومان کسری ایجاد میکند.
-
آیا فروش قارچ خشک همیشه سود بیشتری دارد؟
خیر. باید افت وزن در خشککردن، هزینه انرژی و دستگاه، بستهبندی، ضایعات، مجوزهای لازم و قیمت واقعی خریدار را در نظر گرفت. قیمت هر کیلوگرم خشک را با همان وزن قارچ تازه مقایسه نکنید.
-
آیا درآمد دوره، همان پول نقد در دسترس است؟
خیر. ممکن است محصول فروخته شده باشد اما وجه آن چند هفته بعد دریافت شود. میزان سود پرورش قارچ یال شیر و جریان نقدی را در دو جدول مستقل محاسبه کنید.
| منبع | کاربرد در متن | نشانی متنی |
|---|---|---|
| Chutimanukul و همکاران (۲۰۲۳)، Scientific Reports | اندازهگیری عملکرد تازه و خشک، بازده زیستی و واحد ظرف کشت با بستر مرطوب ۷۵۰ گرمی | https://www.nature.com/articles/s41598-023-40601-y |
| Jahedi و همکاران (۲۰۲۴)، Scientia Horticulturae | مقایسه ۱۹ بستر و گزارش عملکرد ۲۴۴٫۱۹ گرم بهازای هر کیسه در تیمار منتخب | https://doi.org/10.1016/j.scienta.2023.112510 |
| Atila (۲۰۱۹)، Scientia Horticulturae | تبیین تأثیر بستر بر طول دوره و عملکرد بر حسب وزن بستر مرطوب | https://doi.org/10.1016/j.scienta.2019.108779 |
| Atila و همکاران (۲۰۱۸)، Scientia Horticulturae | پشتیبانی علمی از اثر پسماندهای کشاورزی بر عملکرد و ویژگیهای محصول | https://doi.org/10.1016/j.scienta.2018.04.049 |
عملکرد ۲۰۰ گرم بهازای هر کیسه، قیمت ۶۰۰ هزار تومان برای هر کیلوگرم، هزینه متغیر ۸۰ هزار تومان برای هر کیسه و هزینه ثابت ۲ میلیون تومان فرضهای آموزشی هستند. نرخ بازار ایران، مشاهده میدانی یا نتیجه تضمینشده نیستند. نمونه مالی، صفر بودن آلودگی و فروش کامل محصول در وضعیت پایه را فرض میکند.
پیش از هرگونه سرمایهگذاری، خرید تجهیزات یا دریافت تسهیلات، هزینههای واقعی، عملکرد تولید آزمایشی، شرایط بازار فروش، مجوزهای مرتبط و جریان نقدی کسبوکار را بررسی کنید. نتایج اقتصادی هر واحد ممکن است با مثالهای مقاله تفاوت قابلتوجهی داشته باشد.
تدوین و بررسی منابع علمی
این مطلب با استناد به منابع پژوهشی و راهنماهای معتبر ایمنی غذایی برای ارائه اطلاعات کاربردی به خوانندگان تهیه و ویرایش شده است.